

Το γεγονός ότι η πρόταση του Trump δεν έχει ακόμη γίνει νόμος εξηγεί σε πρώτο επίπεδο γιατί δεν είδαμε μια στιγμιαία έκρηξη των αποδόσεων κατά δεκάδες μονάδες βάσης
Η ανακοίνωση του Donald Trump για «μέρισμα» 5.000 δολαρίων σε κάθε ενήλικο Αμερικανό δεν προκάλεσε την έκρηξη των αποδόσεων στα αμερικανικά ομόλογα που θα περίμενε κάποιος από μία νέα δημοσιονομική δαπάνη άνω του 1 τρισ. δολαρίων (μεταξύ 1,2 – 1,3 τρισ. δολ).
Όμως αυτό δεν σημαίνει ότι η αγορά αγνοεί τη δημοσιονομική πολιτική Trump.
Αντιθέτως, η πιο ενδιαφέρουσα ανάγνωση των σημερινών δεδομένων είναι ότι η αγορά έχει ήδη αρχίσει να τιμωρεί το αμερικανικό δημοσιονομικό μονοπάτι — και το κάνει κυρίως μέσω υψηλότερων μακροπρόθεσμων αποδόσεων και υψηλότερου term premium (ασφάλιστρο κινδύνου).
Η υπόθεση μπορεί να γίνει μετρήσιμη με βάση της στοιχεία της αγορά χρέους: αν οι επενδυτές ανησυχούν περισσότερο για τα αμερικανικά ελλείμματα, την προσφορά Treasuries (ομολόγων) και τον μελλοντικό πληθωρισμό, τότε πρέπει να βλέπουμε τρία πράγματα: υψηλότερα 10ετή και 30ετή yields, υψηλότερο term premium (κοστολόγηση του κινδύνου) και αυξανόμενο κόστος εξυπηρέτησης του χρέους.
Η αγορά δεν θεωρεί ότι θα περάσει το μέτρο, το θεωρεί προεκλογικό πυροτέχνημα
Το γεγονός ότι η πρόταση του Trump δεν έχει ακόμη γίνει νόμος εξηγεί σε πρώτο επίπεδο γιατί δεν είδαμε μια στιγμιαία έκρηξη των αποδόσεων κατά δεκάδες μονάδες βάσης.
Η πληρωμή χρειάζεται την έγκριση του Κογκρέσου και υπάρχουν σοβαρές αμφιβολίες για το αν και πώς μπορεί να υλοποιηθεί. Επιπλέον, ο Trump συνδέει την πρόταση με τη διατήρηση του ελέγχου του Κογκρέσου από τους Republicans στις εκλογές του Νοεμβρίου.
Η αγορά, επομένως, δεν τιμολογεί σήμερα ολόκληρο το 1,2 τρισ. δολάρια.
Τιμολογεί όμως την πιθανότητα ότι μια τέτοια πολιτική θα μπορούσε να υλοποιηθεί.
Και αυτό είναι σημαντικό.
Οι αγορές ομολόγων δεν περιμένουν να συμβεί κάτι για να αντιδράσουν. Προεξοφλούν.
Εάν αυξάνεται η πιθανότητα μεγαλύτερων ελλειμμάτων, μεγαλύτερης έκδοσης Treasuries και υψηλότερου πληθωρισμού στο μέλλον, η απαιτούμενη απόδοση των μακροπρόθεσμων ομολόγων μπορεί να αυξηθεί ήδη από σήμερα.
Και τα τρία βρίσκονται ήδη σε ανησυχητικά επίπεδα.
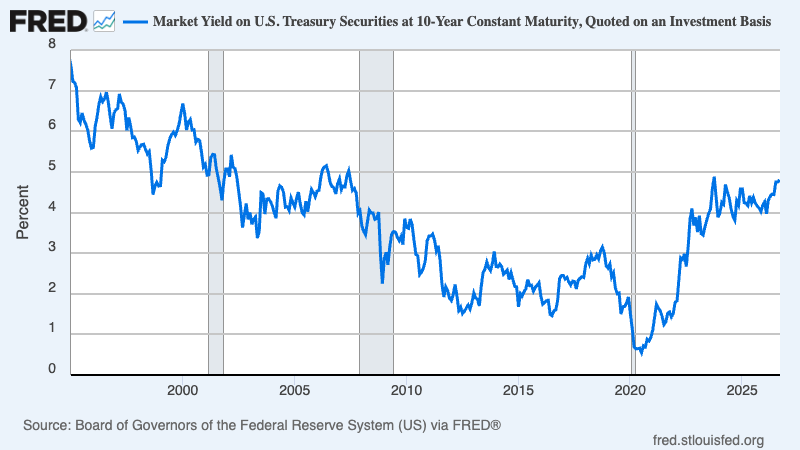
1. Το πρώτο μέτρο της «τιμωρίας»: το 10ετές Treasury
Στις 11 Σεπτεμβρίου, το 10ετές Treasury έφθασε έως το 4,979%, πριν υποχωρήσει περίπου στο 4,93%.
Πρόκειται για το υψηλότερο επίπεδο από τον Οκτώβριο του 2023 και βρίσκεται πλέον μια ανάσα από το ψυχολογικά κρίσιμο όριο του 5%.
Το νούμερο έχει σημασία επειδή δείχνει πόσο υψηλή απόδοση απαιτεί πλέον η αγορά για να δανείσει το αμερικανικό Δημόσιο για δέκα χρόνια.
Και εδώ βρίσκεται η σύνδεση με τη δημοσιονομική πολιτική Trump: όσο μεγαλύτερη γίνεται η αναμενόμενη προσφορά χρέους και όσο μεγαλύτερος ο πληθωριστικός κίνδυνος, τόσο μεγαλύτερη απόδοση πρέπει να προσφέρει το υποργείο Οικονομικών των ΗΠΑ για να προσελκύσει αγοραστές.
Η αγορά, επομένως, δεν χρειάζεται να «καταρρεύσει» για να τιμωρήσει την Ουάσιγκτον. Αρκεί να μετακινήσει το κόστος δεκαετούς δανεισμού, για παράδειγμα, από 4% προς το 5%.
Σε ένα δημόσιο χρέος πλέον των 40 τρισ. δολαρίων, ακόμη και μια μεταβολή της τάξης των 100 μονάδων βάσης έχει τεράστιες δημοσιονομικές συνέπειες.

2. Το 30ετές είναι ακόμη πιο αποκαλυπτικό
Αν θέλουμε να βρούμε πιο καθαρό δείκτη δημοσιονομικού φόβου, πρέπει να κοιτάξουμε το 30ετές.
Στις 11 Σεπτεμβρίου το 30ετές Treasury έφθασε έως 5,384%, το υψηλότερο επίπεδο από το 2007. Αργότερα υποχώρησε περίπου στο 5,32%.
Αυτό είναι πολύ σημαντικό.
Το 2ετές Treasury είναι σε μεγάλο βαθμό ένα στοίχημα για τη Fed. Το 30ετές είναι πολύ περισσότερο ένα στοίχημα για το τι πιστεύει η αγορά ότι θα συμβεί με πληθωρισμό, δημόσιο χρέος, προσφορά ομολόγων και δημοσιονομική πολιτική για τις επόμενες δεκαετίες.
Άρα η διαφορά μεταξύ περίπου 4,6% στο 2ετές και 5,3% στο 30ετές λέει κάτι ουσιαστικό: η αγορά δεν φοβάται μόνο την επόμενη κίνηση της Fed• απαιτεί μεγαλύτερη αποζημίωση για το μακροπρόθεσμο ρίσκο.
Αυτό είναι ακριβώς το είδος της συμπεριφοράς που θα περιμέναμε όταν το δημοσιονομικό risk premium αυξάνεται.
3. Ο πιο καθαρός δείκτης: το (Trump) term premium - Πώς η αγορά υπολογίζει τον κίνδυνο
Το term premium μας βοηθά να ξεχωρίσουμε δύο διαφορετικά πράγματα.
Ένα 10ετές Treasury μπορεί να έχει υψηλό yield (επιτόκιο) επειδή οι επενδυτές περιμένουν υψηλά βραχυπρόθεσμα επιτόκια της Fed για πολλά χρόνια.
Αυτό δεν είναι κατ' ανάγκη δημοσιονομική τιμωρία.
Το term premium, αντίθετα, είναι η επιπλέον απόδοση που απαιτεί ο επενδυτής για να δεσμεύσει κεφάλαια σε μακροπρόθεσμο ομόλογο και να αναλάβει τον κίνδυνο που συνοδεύει αυτή τη διάρκεια.
Η Federal Reserve χρησιμοποιεί μοντέλα term premium ακριβώς για να διαχωρίσει το κομμάτι των αποδόσεων που σχετίζεται με τις προσδοκίες για τα μελλοντικά βραχυπρόθεσμα επιτόκια από το premium της διάρκειας.
Σύμφωνα με τη σειρά term premium του Federal Reserve Board, το 10ετές term premium ήταν περίπου 0,89% στις 4 Σεπτεμβρίου 2026.
Αυτό είναι το στοιχείο που κάνει την υπόθεση πολύ πιο μετρήσιμη.
Με 10ετές yield κοντά στο 5%, περίπου 90 μονάδες βάσης αποδίδονται, σύμφωνα με αυτή τη συγκεκριμένη εκτίμηση, στο term premium και όχι απλώς στις αναμενόμενες μελλοντικές κινήσεις της Fed.
Δεν σημαίνει ότι όλες οι 90 μονάδες βάσης είναι «Trump premium». Θα ήταν υπερβολικός ισχυρισμός καθώς επηρεάζεται και από παγκόσμια επιτόκια, πληθωριστική αβεβαιότητα, προσφορά και ζήτηση ομολόγων, μεταβλητότητα και άλλους παράγοντες.
Όμως ακριβώς εκεί βρίσκεται η ουσία: το γεγονός ότι το term premium είναι θετικό και σημαντικό σημαίνει ότι η αγορά ζητά πραγματική αποζημίωση για το μακροπρόθεσμο ρίσκο — όχι μόνο για την πολιτική της Fed.

4. Και τώρα μπαίνει στην εξίσωση το μέρισμα 1,2-1,35 τρισ.δολ.
Η πρόταση του Trump αφορά περίπου 240 εκατ. ενήλικους Αμερικανούς. Με 5.000 δολάρια ανά άτομο, το κόστος είναι περίπου 1,2 τρισ. δολάρια. Ο καθηγητής Kent Smetters του Penn Wharton Budget Model εκτιμά το συνολικό κόστος ακόμη υψηλότερα, περίπου 1,35 τρισ. δολάρια.
Για να καταλάβουμε το μέγεθος, το ποσό είναι περίπου συγκρίσιμο με ολόκληρο το ετήσιο κόστος άμυνας των ΗΠΑ.
Ακόμη σημαντικότερο: το δημοσιονομικό έλλειμμα του οικονομικού έτους 2026 βρίσκεται ήδη περίπου στα 1,97 τρισ. δολάρια μετά τους πρώτους 11 μήνες. Το ποσό αυτό είναι ήδη μεγαλύτερο από το συνολικό έλλειμμα των 1,775 τρισ. δολαρίων του 2025.
Άρα το «μέρισμα» αντιστοιχεί περίπου στο 60-70% ενός ολόκληρου ετήσιου ομοσπονδιακού ελλείμματος.
Αυτό είναι το σημείο όπου η ανακοίνωση Trump συνδέεται άμεσα με τα Treasury yields.
Δεν προσθέτει απλώς άλλη μία δαπάνη.
Προσθέτει μια δαπάνη μεγέθους που μπορεί να μεταβάλει ουσιαστικά τις ανάγκες δανεισμού.
5. Η προσφορά χρέους είναι ήδη τεράστια
Το Treasury εκτιμά ότι μόνο στο τρίτο τρίμηνο του 2026 θα χρειαστεί να δανειστεί 739 δισ. δολάρια σε privately held net marketable debt. Η εκτίμηση αυτή αυξήθηκε από τα 671 δισ. δολάρια που είχαν προβλεφθεί τον Μάιο.
Αυτό είναι εξαιρετικά χρήσιμο ως μέτρο της πίεσης στην αγορά.
Η κυβέρνηση ήδη χρειάζεται να βρει αγοραστές για εκατοντάδες δισεκατομμύρια νέου χρέους μέσα σε ένα μόνο τρίμηνο. Αν προστεθεί μια νέα δημοσιονομική δαπάνη της τάξης του 1,2-1,35 τρισ. δολαρίων, το ζήτημα δεν είναι πλέον θεωρητικό.
Ποιος θα αγοράσει όλο αυτό το χρέος και σε ποια τιμή;
Η απάντηση της αγοράς είναι: σε υψηλότερο yield (ήτοι ακριβότερα).
Αυτό ακριβώς είναι η δημοσιονομική τιμωρία.
6. Το επιχείρημα των δασμών δεν κλείνει την τρύπα
Ο Trump υποστηρίζει ότι οι δασμοί μπορούν να χρηματοδοτήσουν το dividend.
Αλλά τα μεγέθη δεν βγαίνουν.
Τα καθαρά έσοδα από δασμούς που έχουν συγκεντρωθεί είναι περίπου 133 δισ. δολάρια, σύμφωνα με τις πρόσφατες εκτιμήσεις που αναφέρονται στη συζήτηση για το dividend.
Ακόμη και αν χρησιμοποιούσαμε ολόκληρο αυτό το ποσό για το dividend, θα κάλυπτε μόλις περίπου 10% ενός κόστους 1,2 τρισ. δολαρίων.
Με άλλα λόγια, μένει ένα κενό της τάξης του 1 τρισ. δολαρίων.
Αυτό είναι κρίσιμο για την αγορά ομολόγων, διότι εάν το κενό δεν καλυφθεί με περικοπές δαπανών ή άλλες πηγές εσόδων, η φυσική κατάληξη είναι μεγαλύτερο έλλειμμα και περισσότερη έκδοση χρέους.
7. Το δεύτερο κανάλι τιμωρίας είναι ο πληθωρισμός
Υπάρχει όμως και δεύτερος μηχανισμός.
Το «μέρισμα» δεν δημιουργεί μόνο μεγαλύτερη ανάγκη δανεισμού. Αν πράγματι πληρωθεί, δημιουργεί και δημοσιονομική ζήτηση.
Ο Kent Smetters εκτιμά ότι περίπου 400 δισ. δολάρια από τις πληρωμές θα μπορούσαν να δαπανηθούν μέσα στους δύο πρώτους τριμήνους μετά την καταβολή και ότι αυτό θα μπορούσε να προσθέσει περίπου 0,3-0,5 ποσοστιαίες μονάδες στον πληθωρισμό μέσα στους επόμενους τέσσερις τριμήνους.
Αυτό είναι εξαιρετικά σημαντικό για τα αμερικανικά ομόλογα.
Εάν η δημοσιονομική πολιτική αυξάνει τον πληθωρισμό, η Fed έχει μικρότερο περιθώριο να μειώσει τα επιτόκια.
Και πράγματι, ο πληθωρισμός Αυγούστου διαμορφώθηκε στο 3,4% σε ετήσια βάση, ενώ οι αγορές αύξησαν σημαντικά την πιθανότητα αύξησης του επιτοκίου της Fed τον Σεπτέμβριο.
Άρα η αγορά αντιμετωπίζει ένα διπλό σοκ: περισσότερο χρέος + περισσότερος πληθωριστικός κίνδυνος.
Και τα δύο είναι bearish για τα μακροπρόθεσμα ομόλογα.
8. Το κόστος της δημοσιονομικής ασυδοσίας έχει ήδη αρχίσει μεταφράζεται με υψηλότερο κόστος δανεισμού
Εδώ βρίσκεται ίσως το πιο σκληρό μέτρο.
Στους πρώτους 11 μήνες του οικονομικού έτους 2026, οι τόκοι του αμερικανικού χρέους έχουν ανέλθει περίπου σε 1,05 τρισ. δολάρια, σύμφωνα με πρόσφατη εκτίμηση που βασίζεται στα στοιχεία υπουργείου Οικονομικών/CBO. Αυτό αντιστοιχεί σε περίπου 95 δισ. δολάρια τον μήνα.
Και το ποσό αυξάνεται: τα στοιχεία του Treasury δείχνουν ότι οι πληρωμές τόκων ήταν περίπου 13% υψηλότερες σε ετήσια βάση στους πρώτους μήνες του FY2026.
Εδώ ολοκληρώνεται ο μηχανισμός.
Η αγορά απαιτεί υψηλότερα yields επειδή ανησυχεί για το χρέος.
Τα υψηλότερα yields αυξάνουν το κόστος αναχρηματοδότησης.
Το υψηλότερο κόστος τόκων αυξάνει το έλλειμμα.
Το μεγαλύτερο έλλειμμα απαιτεί περισσότερη έκδοση Treasuries.
Και η μεγαλύτερη έκδοση απαιτεί ακόμη μεγαλύτερη αποζημίωση από τους επενδυτές.
Αυτός είναι ο δημοσιονομικός φαύλος κύκλος που αρχίζει να τιμολογεί η αγορά.
Η αγορά δεν αγνοεί τον Trump — τον χρεώνει ακριβότερα ..
Η σωστή μέτρηση είναι πολύ ευρύτερη.
Το 10ετές έχει φθάσει σχεδόν στο 5%.
Το 30ετές έχει φθάσει στο 5,38%, υψηλό από το 2007.
Το 10ετές term premium βρίσκεται περίπου στο 0,9% σύμφωνα με το συγκεκριμένο μοντέλο της Fed.
Το έτος 2026 έλλειμμα πλησιάζει τα 2 τρισ. δολάρια.
Το Treasury χρειάζεται περίπου 739 δισ. δολάρια net marketable borrowing μόνο στο τρίτο τρίμηνο.
Οι τόκοι του χρέους έχουν ήδη ξεπεράσει το 1 τρισ. δολάρια σε δημοσιονομικό έτος.
Και απέναντι σε αυτή την εικόνα, η κυβέρνηση προτείνει επιπλέον δημοσιονομική δαπάνη 1,2-1,35 τρισ. δολαρίων.
Αυτό δεν σημαίνει ότι κάθε μονάδα βάσης ανόδου του 10ετούς οφείλεται στον Trump. Θα ήταν οικονομικά αβάσιμο να το ισχυριστούμε: το πετρέλαιο, ο πληθωρισμός, οι προσδοκίες για τη Fed και οι διεθνείς αγορές ομολόγων παίζουν επίσης σημαντικό ρόλο.
Η άνοδος των yields (11/9), για παράδειγμα, συνδέεται έντονα και με την άνοδο της ενέργειας και τις προσδοκίες για τη Fed.
Αλλά αυτό δεν αναιρεί την κεντρική θέση.
Η δημοσιονομική πολιτική έχει γίνει ένας από τους παράγοντες για τους οποίους οι επενδυτές ζητούν μεγαλύτερη αποζημίωση για να κρατήσουν μακροπρόθεσμο αμερικανικό χρέος.
Και το κρίσιμο τεστ από εδώ και πέρα είναι μετρήσιμο:
Αν το 10ετές παραμείνει πάνω από 5%, το 30ετές πάνω από 5,3% και το term premium παραμείνει κοντά ή πάνω από το 1%, ενώ το έλλειμμα και οι ανάγκες έκδοσης συνεχίζουν να αυξάνονται, τότε η αγορά θα έχει δώσει πολύ ισχυρότερη ένδειξη ότι η δημοσιονομική πολιτική έχει περάσει από πολιτικό ζήτημα σε πραγματικό κόστος χρηματοδότησης.
Αυτό είναι το σημαντικότερο μήνυμα της σημερινής αγοράς.
Ο Trump μπορεί να αποφασίζει πόσα χρήματα θα υποσχεθεί στους Αμερικανούς. Δεν αποφασίζει όμως την τιμή με την οποία θα δανειστεί η Αμερική.
Αυτή την τιμή την καθορίζει η αγορά — και αυτή η τιμή ανεβαίνει.
Πόσο η οικονομία των ΗΠΑ μπορεί να αντέξει αυτή την αυξηση του κόστους δανεισμού, αυτό μένει να φανεί...
www.bankingnews.gr
Όμως αυτό δεν σημαίνει ότι η αγορά αγνοεί τη δημοσιονομική πολιτική Trump.
Αντιθέτως, η πιο ενδιαφέρουσα ανάγνωση των σημερινών δεδομένων είναι ότι η αγορά έχει ήδη αρχίσει να τιμωρεί το αμερικανικό δημοσιονομικό μονοπάτι — και το κάνει κυρίως μέσω υψηλότερων μακροπρόθεσμων αποδόσεων και υψηλότερου term premium (ασφάλιστρο κινδύνου).
Η υπόθεση μπορεί να γίνει μετρήσιμη με βάση της στοιχεία της αγορά χρέους: αν οι επενδυτές ανησυχούν περισσότερο για τα αμερικανικά ελλείμματα, την προσφορά Treasuries (ομολόγων) και τον μελλοντικό πληθωρισμό, τότε πρέπει να βλέπουμε τρία πράγματα: υψηλότερα 10ετή και 30ετή yields, υψηλότερο term premium (κοστολόγηση του κινδύνου) και αυξανόμενο κόστος εξυπηρέτησης του χρέους.
Η αγορά δεν θεωρεί ότι θα περάσει το μέτρο, το θεωρεί προεκλογικό πυροτέχνημα
Το γεγονός ότι η πρόταση του Trump δεν έχει ακόμη γίνει νόμος εξηγεί σε πρώτο επίπεδο γιατί δεν είδαμε μια στιγμιαία έκρηξη των αποδόσεων κατά δεκάδες μονάδες βάσης.
Η πληρωμή χρειάζεται την έγκριση του Κογκρέσου και υπάρχουν σοβαρές αμφιβολίες για το αν και πώς μπορεί να υλοποιηθεί. Επιπλέον, ο Trump συνδέει την πρόταση με τη διατήρηση του ελέγχου του Κογκρέσου από τους Republicans στις εκλογές του Νοεμβρίου.
Η αγορά, επομένως, δεν τιμολογεί σήμερα ολόκληρο το 1,2 τρισ. δολάρια.
Τιμολογεί όμως την πιθανότητα ότι μια τέτοια πολιτική θα μπορούσε να υλοποιηθεί.
Και αυτό είναι σημαντικό.
Οι αγορές ομολόγων δεν περιμένουν να συμβεί κάτι για να αντιδράσουν. Προεξοφλούν.
Εάν αυξάνεται η πιθανότητα μεγαλύτερων ελλειμμάτων, μεγαλύτερης έκδοσης Treasuries και υψηλότερου πληθωρισμού στο μέλλον, η απαιτούμενη απόδοση των μακροπρόθεσμων ομολόγων μπορεί να αυξηθεί ήδη από σήμερα.
Και τα τρία βρίσκονται ήδη σε ανησυχητικά επίπεδα.
1. Το πρώτο μέτρο της «τιμωρίας»: το 10ετές Treasury
Στις 11 Σεπτεμβρίου, το 10ετές Treasury έφθασε έως το 4,979%, πριν υποχωρήσει περίπου στο 4,93%.
Πρόκειται για το υψηλότερο επίπεδο από τον Οκτώβριο του 2023 και βρίσκεται πλέον μια ανάσα από το ψυχολογικά κρίσιμο όριο του 5%.
Το νούμερο έχει σημασία επειδή δείχνει πόσο υψηλή απόδοση απαιτεί πλέον η αγορά για να δανείσει το αμερικανικό Δημόσιο για δέκα χρόνια.
Και εδώ βρίσκεται η σύνδεση με τη δημοσιονομική πολιτική Trump: όσο μεγαλύτερη γίνεται η αναμενόμενη προσφορά χρέους και όσο μεγαλύτερος ο πληθωριστικός κίνδυνος, τόσο μεγαλύτερη απόδοση πρέπει να προσφέρει το υποργείο Οικονομικών των ΗΠΑ για να προσελκύσει αγοραστές.
Η αγορά, επομένως, δεν χρειάζεται να «καταρρεύσει» για να τιμωρήσει την Ουάσιγκτον. Αρκεί να μετακινήσει το κόστος δεκαετούς δανεισμού, για παράδειγμα, από 4% προς το 5%.
Σε ένα δημόσιο χρέος πλέον των 40 τρισ. δολαρίων, ακόμη και μια μεταβολή της τάξης των 100 μονάδων βάσης έχει τεράστιες δημοσιονομικές συνέπειες.
2. Το 30ετές είναι ακόμη πιο αποκαλυπτικό
Αν θέλουμε να βρούμε πιο καθαρό δείκτη δημοσιονομικού φόβου, πρέπει να κοιτάξουμε το 30ετές.
Στις 11 Σεπτεμβρίου το 30ετές Treasury έφθασε έως 5,384%, το υψηλότερο επίπεδο από το 2007. Αργότερα υποχώρησε περίπου στο 5,32%.
Αυτό είναι πολύ σημαντικό.
Το 2ετές Treasury είναι σε μεγάλο βαθμό ένα στοίχημα για τη Fed. Το 30ετές είναι πολύ περισσότερο ένα στοίχημα για το τι πιστεύει η αγορά ότι θα συμβεί με πληθωρισμό, δημόσιο χρέος, προσφορά ομολόγων και δημοσιονομική πολιτική για τις επόμενες δεκαετίες.
Άρα η διαφορά μεταξύ περίπου 4,6% στο 2ετές και 5,3% στο 30ετές λέει κάτι ουσιαστικό: η αγορά δεν φοβάται μόνο την επόμενη κίνηση της Fed• απαιτεί μεγαλύτερη αποζημίωση για το μακροπρόθεσμο ρίσκο.
Αυτό είναι ακριβώς το είδος της συμπεριφοράς που θα περιμέναμε όταν το δημοσιονομικό risk premium αυξάνεται.
3. Ο πιο καθαρός δείκτης: το (Trump) term premium - Πώς η αγορά υπολογίζει τον κίνδυνο
Το term premium μας βοηθά να ξεχωρίσουμε δύο διαφορετικά πράγματα.
Ένα 10ετές Treasury μπορεί να έχει υψηλό yield (επιτόκιο) επειδή οι επενδυτές περιμένουν υψηλά βραχυπρόθεσμα επιτόκια της Fed για πολλά χρόνια.
Αυτό δεν είναι κατ' ανάγκη δημοσιονομική τιμωρία.
Το term premium, αντίθετα, είναι η επιπλέον απόδοση που απαιτεί ο επενδυτής για να δεσμεύσει κεφάλαια σε μακροπρόθεσμο ομόλογο και να αναλάβει τον κίνδυνο που συνοδεύει αυτή τη διάρκεια.
Η Federal Reserve χρησιμοποιεί μοντέλα term premium ακριβώς για να διαχωρίσει το κομμάτι των αποδόσεων που σχετίζεται με τις προσδοκίες για τα μελλοντικά βραχυπρόθεσμα επιτόκια από το premium της διάρκειας.
Σύμφωνα με τη σειρά term premium του Federal Reserve Board, το 10ετές term premium ήταν περίπου 0,89% στις 4 Σεπτεμβρίου 2026.
Αυτό είναι το στοιχείο που κάνει την υπόθεση πολύ πιο μετρήσιμη.
Με 10ετές yield κοντά στο 5%, περίπου 90 μονάδες βάσης αποδίδονται, σύμφωνα με αυτή τη συγκεκριμένη εκτίμηση, στο term premium και όχι απλώς στις αναμενόμενες μελλοντικές κινήσεις της Fed.
Δεν σημαίνει ότι όλες οι 90 μονάδες βάσης είναι «Trump premium». Θα ήταν υπερβολικός ισχυρισμός καθώς επηρεάζεται και από παγκόσμια επιτόκια, πληθωριστική αβεβαιότητα, προσφορά και ζήτηση ομολόγων, μεταβλητότητα και άλλους παράγοντες.
Όμως ακριβώς εκεί βρίσκεται η ουσία: το γεγονός ότι το term premium είναι θετικό και σημαντικό σημαίνει ότι η αγορά ζητά πραγματική αποζημίωση για το μακροπρόθεσμο ρίσκο — όχι μόνο για την πολιτική της Fed.
4. Και τώρα μπαίνει στην εξίσωση το μέρισμα 1,2-1,35 τρισ.δολ.
Η πρόταση του Trump αφορά περίπου 240 εκατ. ενήλικους Αμερικανούς. Με 5.000 δολάρια ανά άτομο, το κόστος είναι περίπου 1,2 τρισ. δολάρια. Ο καθηγητής Kent Smetters του Penn Wharton Budget Model εκτιμά το συνολικό κόστος ακόμη υψηλότερα, περίπου 1,35 τρισ. δολάρια.
Για να καταλάβουμε το μέγεθος, το ποσό είναι περίπου συγκρίσιμο με ολόκληρο το ετήσιο κόστος άμυνας των ΗΠΑ.
Ακόμη σημαντικότερο: το δημοσιονομικό έλλειμμα του οικονομικού έτους 2026 βρίσκεται ήδη περίπου στα 1,97 τρισ. δολάρια μετά τους πρώτους 11 μήνες. Το ποσό αυτό είναι ήδη μεγαλύτερο από το συνολικό έλλειμμα των 1,775 τρισ. δολαρίων του 2025.
Άρα το «μέρισμα» αντιστοιχεί περίπου στο 60-70% ενός ολόκληρου ετήσιου ομοσπονδιακού ελλείμματος.
Αυτό είναι το σημείο όπου η ανακοίνωση Trump συνδέεται άμεσα με τα Treasury yields.
Δεν προσθέτει απλώς άλλη μία δαπάνη.
Προσθέτει μια δαπάνη μεγέθους που μπορεί να μεταβάλει ουσιαστικά τις ανάγκες δανεισμού.
5. Η προσφορά χρέους είναι ήδη τεράστια
Το Treasury εκτιμά ότι μόνο στο τρίτο τρίμηνο του 2026 θα χρειαστεί να δανειστεί 739 δισ. δολάρια σε privately held net marketable debt. Η εκτίμηση αυτή αυξήθηκε από τα 671 δισ. δολάρια που είχαν προβλεφθεί τον Μάιο.
Αυτό είναι εξαιρετικά χρήσιμο ως μέτρο της πίεσης στην αγορά.
Η κυβέρνηση ήδη χρειάζεται να βρει αγοραστές για εκατοντάδες δισεκατομμύρια νέου χρέους μέσα σε ένα μόνο τρίμηνο. Αν προστεθεί μια νέα δημοσιονομική δαπάνη της τάξης του 1,2-1,35 τρισ. δολαρίων, το ζήτημα δεν είναι πλέον θεωρητικό.
Ποιος θα αγοράσει όλο αυτό το χρέος και σε ποια τιμή;
Η απάντηση της αγοράς είναι: σε υψηλότερο yield (ήτοι ακριβότερα).
Αυτό ακριβώς είναι η δημοσιονομική τιμωρία.
6. Το επιχείρημα των δασμών δεν κλείνει την τρύπα
Ο Trump υποστηρίζει ότι οι δασμοί μπορούν να χρηματοδοτήσουν το dividend.
Αλλά τα μεγέθη δεν βγαίνουν.
Τα καθαρά έσοδα από δασμούς που έχουν συγκεντρωθεί είναι περίπου 133 δισ. δολάρια, σύμφωνα με τις πρόσφατες εκτιμήσεις που αναφέρονται στη συζήτηση για το dividend.
Ακόμη και αν χρησιμοποιούσαμε ολόκληρο αυτό το ποσό για το dividend, θα κάλυπτε μόλις περίπου 10% ενός κόστους 1,2 τρισ. δολαρίων.
Με άλλα λόγια, μένει ένα κενό της τάξης του 1 τρισ. δολαρίων.
Αυτό είναι κρίσιμο για την αγορά ομολόγων, διότι εάν το κενό δεν καλυφθεί με περικοπές δαπανών ή άλλες πηγές εσόδων, η φυσική κατάληξη είναι μεγαλύτερο έλλειμμα και περισσότερη έκδοση χρέους.
7. Το δεύτερο κανάλι τιμωρίας είναι ο πληθωρισμός
Υπάρχει όμως και δεύτερος μηχανισμός.
Το «μέρισμα» δεν δημιουργεί μόνο μεγαλύτερη ανάγκη δανεισμού. Αν πράγματι πληρωθεί, δημιουργεί και δημοσιονομική ζήτηση.
Ο Kent Smetters εκτιμά ότι περίπου 400 δισ. δολάρια από τις πληρωμές θα μπορούσαν να δαπανηθούν μέσα στους δύο πρώτους τριμήνους μετά την καταβολή και ότι αυτό θα μπορούσε να προσθέσει περίπου 0,3-0,5 ποσοστιαίες μονάδες στον πληθωρισμό μέσα στους επόμενους τέσσερις τριμήνους.
Αυτό είναι εξαιρετικά σημαντικό για τα αμερικανικά ομόλογα.
Εάν η δημοσιονομική πολιτική αυξάνει τον πληθωρισμό, η Fed έχει μικρότερο περιθώριο να μειώσει τα επιτόκια.
Και πράγματι, ο πληθωρισμός Αυγούστου διαμορφώθηκε στο 3,4% σε ετήσια βάση, ενώ οι αγορές αύξησαν σημαντικά την πιθανότητα αύξησης του επιτοκίου της Fed τον Σεπτέμβριο.
Άρα η αγορά αντιμετωπίζει ένα διπλό σοκ: περισσότερο χρέος + περισσότερος πληθωριστικός κίνδυνος.
Και τα δύο είναι bearish για τα μακροπρόθεσμα ομόλογα.
8. Το κόστος της δημοσιονομικής ασυδοσίας έχει ήδη αρχίσει μεταφράζεται με υψηλότερο κόστος δανεισμού
Εδώ βρίσκεται ίσως το πιο σκληρό μέτρο.
Στους πρώτους 11 μήνες του οικονομικού έτους 2026, οι τόκοι του αμερικανικού χρέους έχουν ανέλθει περίπου σε 1,05 τρισ. δολάρια, σύμφωνα με πρόσφατη εκτίμηση που βασίζεται στα στοιχεία υπουργείου Οικονομικών/CBO. Αυτό αντιστοιχεί σε περίπου 95 δισ. δολάρια τον μήνα.
Και το ποσό αυξάνεται: τα στοιχεία του Treasury δείχνουν ότι οι πληρωμές τόκων ήταν περίπου 13% υψηλότερες σε ετήσια βάση στους πρώτους μήνες του FY2026.
Εδώ ολοκληρώνεται ο μηχανισμός.
Η αγορά απαιτεί υψηλότερα yields επειδή ανησυχεί για το χρέος.
Τα υψηλότερα yields αυξάνουν το κόστος αναχρηματοδότησης.
Το υψηλότερο κόστος τόκων αυξάνει το έλλειμμα.
Το μεγαλύτερο έλλειμμα απαιτεί περισσότερη έκδοση Treasuries.
Και η μεγαλύτερη έκδοση απαιτεί ακόμη μεγαλύτερη αποζημίωση από τους επενδυτές.
Αυτός είναι ο δημοσιονομικός φαύλος κύκλος που αρχίζει να τιμολογεί η αγορά.
Η αγορά δεν αγνοεί τον Trump — τον χρεώνει ακριβότερα ..
Η σωστή μέτρηση είναι πολύ ευρύτερη.
Το 10ετές έχει φθάσει σχεδόν στο 5%.
Το 30ετές έχει φθάσει στο 5,38%, υψηλό από το 2007.
Το 10ετές term premium βρίσκεται περίπου στο 0,9% σύμφωνα με το συγκεκριμένο μοντέλο της Fed.
Το έτος 2026 έλλειμμα πλησιάζει τα 2 τρισ. δολάρια.
Το Treasury χρειάζεται περίπου 739 δισ. δολάρια net marketable borrowing μόνο στο τρίτο τρίμηνο.
Οι τόκοι του χρέους έχουν ήδη ξεπεράσει το 1 τρισ. δολάρια σε δημοσιονομικό έτος.
Και απέναντι σε αυτή την εικόνα, η κυβέρνηση προτείνει επιπλέον δημοσιονομική δαπάνη 1,2-1,35 τρισ. δολαρίων.
Αυτό δεν σημαίνει ότι κάθε μονάδα βάσης ανόδου του 10ετούς οφείλεται στον Trump. Θα ήταν οικονομικά αβάσιμο να το ισχυριστούμε: το πετρέλαιο, ο πληθωρισμός, οι προσδοκίες για τη Fed και οι διεθνείς αγορές ομολόγων παίζουν επίσης σημαντικό ρόλο.
Η άνοδος των yields (11/9), για παράδειγμα, συνδέεται έντονα και με την άνοδο της ενέργειας και τις προσδοκίες για τη Fed.
Αλλά αυτό δεν αναιρεί την κεντρική θέση.
Η δημοσιονομική πολιτική έχει γίνει ένας από τους παράγοντες για τους οποίους οι επενδυτές ζητούν μεγαλύτερη αποζημίωση για να κρατήσουν μακροπρόθεσμο αμερικανικό χρέος.
Και το κρίσιμο τεστ από εδώ και πέρα είναι μετρήσιμο:
Αν το 10ετές παραμείνει πάνω από 5%, το 30ετές πάνω από 5,3% και το term premium παραμείνει κοντά ή πάνω από το 1%, ενώ το έλλειμμα και οι ανάγκες έκδοσης συνεχίζουν να αυξάνονται, τότε η αγορά θα έχει δώσει πολύ ισχυρότερη ένδειξη ότι η δημοσιονομική πολιτική έχει περάσει από πολιτικό ζήτημα σε πραγματικό κόστος χρηματοδότησης.
Αυτό είναι το σημαντικότερο μήνυμα της σημερινής αγοράς.
Ο Trump μπορεί να αποφασίζει πόσα χρήματα θα υποσχεθεί στους Αμερικανούς. Δεν αποφασίζει όμως την τιμή με την οποία θα δανειστεί η Αμερική.
Αυτή την τιμή την καθορίζει η αγορά — και αυτή η τιμή ανεβαίνει.
Πόσο η οικονομία των ΗΠΑ μπορεί να αντέξει αυτή την αυξηση του κόστους δανεισμού, αυτό μένει να φανεί...
www.bankingnews.gr

Σχόλια αναγνωστών