

Στις 16 Σεπτεμβρίου 2026, την ημέρα που η Federal Reserve αύξησε τα επιτόκια, ένας Ιρανός πολιτικός ανάρτησε στα μέσα κοινωνικής δικτύωσης μια μαθηματική εξίσωση.
O πολιτικός αυτός είναι ο Mohammad Bagher Ghalibaf και είναι πρόεδρος του ιρανικού Κοινοβουλίου.
Εκατομμύρια άνθρωποι είδαν την ανάρτηση, αλλά οι περισσότεροι δεν κατάλαβαν τι ακριβώς έβλεπαν.
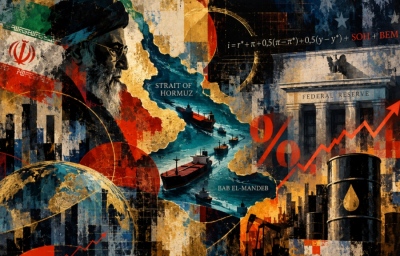
Η εξίσωση ήταν αντίγραφο του μαθηματικού τύπου που χρησιμοποιούν οι Αμερικανοί κεντρικοί τραπεζίτες για να αποφασίσουν αν πρέπει να αυξήσουν ή να μειώσουν τα επιτόκια.
Ο Ghalibaf είχε τροποποιήσει ελαφρώς τον μαθηματικό τύπο.
Πρόσθεσε δύο νέες μεταβλητές, καθεμία από τις οποίες έφερε το όνομα μιας θαλάσσιας διόδου η οποία ελέγχεται από το Ιράν και τους συμμάχους του.
Παρότι η ανάρτηση αποτελούσε προφανώς μια ειρωνική αιχμή προς την αμερικανική κυβέρνηση, δεν ήταν κατ’ ανάγκην αστείο.
Ήταν ένα μήνυμα σχετικά με το ποιος καθορίζει το κόστος του χρήματος στην Αμερική.
Δηλαδή, το κόστος του στεγαστικού δανείου, του δανείου για το αυτοκίνητό σας, αλλά και του πετρελαίου ντίζελ που καταναλώνουν τα φορτηγά τα οποία ανεφοδιάζουν τα παντοπωλεία.
Μία εβδομάδα μετά την ανάρτηση του Ghalibaf, η τιμή του diesel έφτασε τα 6,53 δολάρια ανά γαλόνι — την υψηλότερη τιμή που είχε καταγραφεί ποτέ στις Ηνωμένες Πολιτείες.
Για να κατανοήσουμε το μήνυμά του, πρέπει πρώτα να καταλάβουμε τον τύπο που χρησιμοποίησε ως προπαγανδιστικό όπλο.
Ο μαθηματικός τύπος
Το 1993, ο οικονομολόγος του Stanford John Taylor διατύπωσε έναν κανόνα για τις κεντρικές τράπεζες.
Έγινε γνωστός ως «Κανόνας Taylor» (Taylor Rule) και έκτοτε χρησιμοποιείται από κεντρικούς τραπεζίτες και τη Wall Street.
Ο κανόνας θέτει δύο ερωτήματα. Πρώτον, αυξάνονται οι τιμές ταχύτερα από όσο επιθυμεί η κεντρική τράπεζα;
Δεύτερον, κινείται η οικονομία με ρυθμούς υψηλότερους από τους κανονικούς;
Αν η απάντηση σε οποιοδήποτε από τα δύο ερωτήματα είναι «ναι», ο κανόνας υποδεικνύει αύξηση των επιτοκίων. Αν είναι «όχι», υποδεικνύει μείωσή τους.
Ενδεικτικά, ο τύπος είναι ο εξής: i = r* + π + 0,5(π − π*) + 0,5(y − y*)
Σε απλά ελληνικά:
Επιτόκιο = Ουδέτερο επιτόκιο + Πληθωρισμός + ½ × (Πληθωρισμός - Στόχος) + ½ × (Απόκλιση της οικονομικής δραστηριότητας)
Επιτόκιο: το επιτόκιο που θα πρέπει να καθορίσει η κεντρική τράπεζα.
Ουδέτερο επιτόκιο: το ενδιάμεσο επίπεδο επιτοκίου που ούτε επιταχύνει ούτε επιβραδύνει την οικονομία.
Πληθωρισμός: ο ρυθμός με τον οποίο αυξάνονται οι τιμές αυτή τη στιγμή.
Στόχος: ο ρυθμός αύξησης των τιμών που επιδιώκει η κεντρική τράπεζα — συνήθως 2% ετησίως.
Απόκλιση της οικονομικής δραστηριότητας: δείχνει αν η χώρα παράγει και πωλεί περισσότερα από όσα μπορεί να υποστηρίξει ομαλά η οικονομία της ή λιγότερα.
Στην πρώτη περίπτωση, οι επιχειρήσεις δυσκολεύονται να ανταποκριθούν στη ζήτηση.
Στη δεύτερη, περιορίζουν τη δραστηριότητά τους και οι εργαζόμενοι χάνουν τις δουλειές τους.
Αν όλα αυτά σάς φαίνονται περίπλοκα, μην ανησυχείτε.
Η λογική είναι απλή: Όταν οι τιμές αυξάνονται υπερβολικά γρήγορα, η Federal Reserve αυξάνει τα επιτόκια, καθιστώντας τον δανεισμό ακριβότερο. Όταν ο δανεισμός κοστίζει περισσότερο, νοικοκυριά και επιχειρήσεις δανείζονται λιγότερο και περιορίζουν τις δαπάνες τους, με αποτέλεσμα να αποκλιμακώνεται η άνοδος των τιμών.
Ο Ghalibaf διατήρησε όλα αυτά στην εξίσωσή του.
Πρόσθεσε, όμως, δύο ακόμη όρους.
Τον πρώτο τον ονόμασε «SOH», από τα αρχικά του Στενού του Hormuz. Τον δεύτερο τον ονόμασε «BEM», από τα αρχικά του Bab el-Mandeb, του στενού περάσματος στο νότιο άκρο της Ερυθράς Θάλασσας.
Ειρωνικά, ονόμασε την τροποποιημένη εξίσωση «Κανόνα Taylor των Στενών» (Straits Taylor Rule).
Κάτω από τον τύπο έγραψε: «Δεν μπορείς να μειώσεις κατά 25 μονάδες βάσης ένα στρατηγικής σημασίας θαλάσσιο σημείο».
Τι σημαίνουν όλα αυτά;
Μέρος της σημερινής υψηλής τιμής του πετρελαίου οφείλεται στον φόβο ο οποίος προκύπτει από το αυξανόμενο ρίσκο (risk primum).
Οι αγοραστές πληρώνουν επιπλέον για κάθε βαρέλι, επειδή δεν γνωρίζουν αν το Στενό του Hormuz θα παραμείνει ανοικτό την επόμενη ημέρα.
Το Ιράν ελέγχει αυτόν τον φόβο και, κατά συνέπεια, επηρεάζει το πρόσθετο κόστος που αυτός προκαλεί.
Αυτό είναι το «ασφάλιστρο κινδύνου του Hormuz» (SOH risk premium) στο οποίο αναφέρεται ο Ghalibaf.
Όπως λέει ο ίδιος: «Εμείς το καθορίζουμε».
Ποια είναι, όμως, η σύνδεση ανάμεσα στο ασφάλιστρο κινδύνου του Hormuz και στον ισχυρισμό του Ghalibaf ότι το Ιράν μπορεί πλέον να επηρεάζει την κατεύθυνση των αμερικανικών επιτοκίων;
Η απάντηση είναι απλή: υψηλότερες τιμές πετρελαίου σημαίνουν υψηλότερες τιμές σχεδόν για όλα τα προϊόντα.
Η Federal Reserve αυξάνει τα επιτόκια για να περιορίσει τον πληθωρισμό, θεωρώντας ότι η άνοδος των τιμών οφείλεται στην υπερβολική ρευστότητα και στον φθηνό δανεισμό που διοχετεύεται στην οικονομία.
Όταν, όμως, ο πληθωρισμός προκαλείται από τις υψηλές τιμές ενέργειας, εξαιτίας των περιορισμών στην προσφορά πετρελαίου, η αύξηση των επιτοκίων δεν αντιμετωπίζει την πραγματική αιτία.
Αν η Fed αυξάνει τα επιτόκια κάθε φορά που εκτινάσσονται οι τιμές του πετρελαίου —για να αντιμετωπίσει τον πληθωρισμό, όπως υπαγορεύει ο Κανόνας Taylor— τότε όποιος ελέγχει τις τιμές του πετρελαίου αποκτά επιρροή και πάνω στη Fed.
Και ο φθηνότερος τρόπος για να επηρεάσει το Ιράν τις τιμές του πετρελαίου είναι να δυσκολέψει τη μεταφορά του.
Αυτό εννοούσε ο Ghalibaf όταν έγραψε: «Δεν μπορείς να μειώσεις κατά 25 μονάδες βάσης… ένα στρατηγικό θαλάσσιο σημείο».
Ουσιαστικά, υποστήριζε ότι, επειδή το Ιράν επηρεάζει την τιμή του πετρελαίου, επηρεάζει και τον πληθωρισμό, αφαιρώντας έτσι μέρος της ισχύος από τα χέρια της Federal Reserve.
Η Fed χρησιμοποιεί ένα εργαλείο σχεδιασμένο για να αντιμετωπίζει τον υπερβολικό δανεισμό, προκειμένου να καταπολεμήσει ένα πρόβλημα που προκαλείται από την ανεπαρκή προσφορά πετρελαίου.
Πώς σταμάτησε η θαλάσσια μεταφορά πετρελαίου
Ας εξετάσουμε τώρα τι έχει συμβεί μέχρι σήμερα.
Πριν από την απόφαση της Fed για τα επιτόκια στις 16 Σεπτεμβρίου, δεξαμενόπλοια δέχθηκαν επιθέσεις μέσα και γύρω από το Στενό του Hormuz, ενώ επλήγη και ένα διυλιστήριο της Σαουδικής Αραβίας στην Jizan.
Η φιλοϊρανική πολιτοφυλακή των Houthi κατέλαβε τις ακτές κατά μήκος του Bab el-Mandeb, ενώ μη επανδρωμένα αεροσκάφη που εκτοξεύθηκαν από το Ιράκ ανάγκασαν τη Σαουδική Αραβία να κλείσει τον βασικό πετρελαιαγωγό της. Εκείνη την εβδομάδα, η τιμή του πετρελαίου ξεπέρασε και πάλι τα 100 δολάρια το βαρέλι.
Στις 15 Σεπτεμβρίου, μία ημέρα πριν από την απόφαση, ένα ακόμη δεξαμενόπλοιο δέχθηκε επίθεση κοντά στην είσοδο του στενού.
Το ίδιο είχε συμβεί και πριν από τη συνεδρίαση της Fed τον Ιούλιο, όταν πύραυλοι των Houthi έπληξαν δύο σαουδαραβικά δεξαμενόπλοια και η τιμή του πετρελαίου άγγιξε τα 100 δολάρια.
Η επόμενη απόφαση της Fed είναι προγραμματισμένη για τις 28 Οκτωβρίου. Κρατήστε αυτή την ημερομηνία. Δεν θα με εξέπληττε αν βλέπαμε νέα έξαρση επιθέσεων.
Μπορεί πράγματι το Ιράν να επηρεάσει τις αποφάσεις της Federal Reserve;
Κατά πάσα πιθανότητα, αλλά σς πάρουμε, για χάρη της ανάλυσης, τον Ghalibaf τοις μετρητοίς και ας ακολουθήσουμε το σχέδιό του μέχρι το τέλος. Μπορούμε να το χωρίσουμε σε τέσσερα στάδια.
Στάδιο πρώτο: το ακριβό πετρέλαιο ανεβάζει τις τιμές
Οι Ηνωμένες Πολιτείες και το Ισραήλ έπληξαν το Ιράν στις 28 Φεβρουαρίου 2026.
Μέσα σε λίγες ημέρες, το Ιράν ανακοίνωσε ότι κλείνει το Στενό του Hormuz.
Τον Σεπτέμβριο, η φιλοϊρανική πολιτοφυλακή των Houthi κατέλαβε το νησί που βρίσκεται στο μέσο του στενού Bab el-Mandeb, καθιστώντας και αυτό το πέρασμα κλειστό.
Πρόκειται για τις δύο θαλάσσιες διόδους που πρόσθεσε ο Ghalibaf στην εξίσωσή του.
Μαζί ελέγχουν τόσο την κύρια έξοδο από τον Κόλπο όσο και τη βασική εναλλακτική διαδρομή.
Το Hormuz είναι η μοναδική θαλάσσια έξοδος από τον Περσικό Κόλπο.
Η σημαντικότερη εναλλακτική είναι ένας σαουδαραβικός πετρελαιαγωγός που μεταφέρει πετρέλαιο διασχίζοντας την έρημο έως την Ερυθρά Θάλασσα. Τα δεξαμενόπλοια που μεταφέρουν στη συνέχεια αυτό το πετρέλαιο προς την Ασία πρέπει να περάσουν από το Bab el-Mandeb.
Όποιος ελέγχει και τα δύο στενά μπορεί να αποκλείσει ταυτόχρονα την κύρια και την εναλλακτική έξοδο.
Εδώ βρίσκεται το κρίσιμο σημείο.
Το πετρέλαιο διυλίζεται και μετατρέπεται σε diesel, το οποίο κινεί μεγάλο μέρος της αμερικανικής οικονομίας.
Τα φορτηγά που κινούνται με diesel μεταφέρουν περίπου το 73% του συνόλου των εμπορευμάτων στις Ηνωμένες Πολιτείες.
Πριν από τον πόλεμο, τοdiesel κόστιζε περίπου 3,76 δολάρια το γαλόνι.
Την εβδομάδα της 21ης Σεπτεμβρίου είχε φτάσει στα 6,53 δολάρια: Πρόκειται για αύξηση περίπου 74%.
Οι αγρότες είναι από τους πρώτους που αισθάνονται τις επιπτώσεις.
Τα τρακτέρ και οι θεριζοαλωνιστικές μηχανές λειτουργούν μεdiesel , ενώ το φθινόπωρο —η τρέχουσα περίοδος— είναι η πιο απαιτητική εποχή για τη συγκομιδή.
Ο Περσικός Κόλπος παράγει επίσης μεγάλο μέρος των λιπασμάτων που χρησιμοποιούνται παγκοσμίως.
Από τη Μέση Ανατολή διακινείται σχεδόν το ένα τέταρτο της παγκόσμιας παραγωγής ουρίας, του συνηθέστερου αζωτούχου λιπάσματος.
Από τον Φεβρουάριο έως τον Απρίλιο, οι τιμές της ουρίας αυξήθηκαν κατά 80%.
Τα αεροσκάφη χρησιμοποιούν καύσιμα αεροπορίας, τα οποία προέρχονται από την ίδια πρώτη ύλη.
Οι τιμές των καυσίμων αεροπορίας σχεδόν διπλασιάστηκαν μετά την έναρξη του πολέμου. Μέχρι τον Αύγουστο, τα αεροπορικά εισιτήρια ήταν κατά 23% ακριβότερα σε σύγκριση με έναν χρόνο νωρίτερα.
Γιατί έχουν σημασία όλα αυτά;
Αν συνυπολογίσουμε τις επιπτώσεις, καταλήγουμε στα στοιχεία του πληθωρισμού για τον Αύγουστο.
Οι τιμές στο σύνολο της οικονομίας ήταν αυξημένες κατά 3,4% σε σχέση με έναν χρόνο νωρίτερα.
Οι τιμές της ενέργειας είχαν αυξηθεί κατά 16%.
Στάδιο δεύτερο: οι υψηλές τιμές οδηγούν σε αύξηση επιτοκίων
Σε αυτό το σημείο, ο Κανόνας Taylor κάνει ακριβώς αυτό για το οποίο σχεδιάστηκε. Οι τιμές αυξάνονται ταχύτερα από όσο επιθυμεί η Fed, επομένως ο κανόνας υποδεικνύει αύξηση των επιτοκίων.
Στις 16 Σεπτεμβρίου 2026, η Fed έκανε ακριβώς αυτό. Αύξησε τα επιτόκια για πρώτη φορά από το 2023.
Αυτή είναι η παγίδα στην οποία αναφερόταν ο Ghalibaf.
Η αύξηση των επιτοκίων λειτουργεί περιορίζοντας τον δανεισμό και τις δαπάνες.
Οι Αμερικανοί, όμως, δεν πληρώνουν ακριβότερο diesel επειδή οι πιστωτικές αγορές προσφέρουν υπερβολικά φθηνό χρήμα.
Πληρώνουν περισσότερο επειδή το πετρέλαιο δεν μπορεί να εξέλθει από τον Περσικό Κόλπο.
Με άλλα λόγια, η Fed χρησιμοποιεί και πάλι ένα εργαλείο σχεδιασμένο για να αντιμετωπίζει τον υπερβολικό δανεισμό, προκειμένου να καταπολεμήσει ένα πρόβλημα που προκαλείται από την ανεπαρκή προσφορά πετρελαίου.
Στάδιο τρίτο: η αύξηση των επιτοκίων πλήττει το πορτοφόλι των πολιτών
Η αύξηση των επιτοκίων δεν επιλύει την έλλειψη πετρελαίου. Επηρεάζει, όμως, κάθε δανειολήπτη στη χώρα.
Στις 26 Φεβρουαρίου 2026, δύο ημέρες πριν από την έναρξη του πολέμου, το μέσο επιτόκιο ενός στεγαστικού δανείου 30ετούς διάρκειας στις ΗΠΑ ήταν 5,98%.
Ήταν η πρώτη φορά εδώ και τριάμισι χρόνια που είχε υποχωρήσει κάτω από το 6%. Στις 24 Σεπτεμβρίου είχε φτάσει στο 7,03%.
Ας δούμε τι σημαίνει αυτό για μια πραγματική οικογένεια. Για ένα στεγαστικό δάνειο 400.000 δολαρίων, η μηνιαία δόση με επιτόκιο 5,98% ανέρχεται περίπου σε 2.393 δολάρια.Με επιτόκιο 7,03%, φτάνει περίπου τα 2.669 δολάρια.
Η διαφορά είναι 276 δολάρια τον μήνα ή περισσότερα από 3.300 δολάρια τον χρόνο, για το ίδιο σπίτι.
Το ίδιο συμβαίνει με τα δάνεια αυτοκινήτου, τα επιχειρηματικά δάνεια και τις πιστωτικές κάρτες.
Έτσι, μια οικογένεια που ήδη πληρώνει περισσότερα για το diesel, τα τρόφιμα και τα αεροπορικά εισιτήρια καλείται τώρα να πληρώσει περισσότερα και για τον δανεισμό της.
Στάδιο τέταρτο: η αύξηση των επιτοκίων πλήττει τα δημόσια οικονομικά
Ο μεγαλύτερος δανειολήπτης στην Αμερική είναι η ίδια η αμερικανική κυβέρνηση.
Όταν η κυβέρνηση δαπανά περισσότερα από όσα εισπράττει μέσω φόρων, δανείζεται τη διαφορά.
Το κάνει εκδίδοντας χρεωστικούς τίτλους που ονομάζονται ομόλογα του αμερικανικού Δημοσίου (Treasury bonds). Ένα ομόλογο αποτελεί υπόσχεση: δανείζετε σήμερα χρήματα στην κυβέρνηση και εκείνη δεσμεύεται να σας τα επιστρέψει αργότερα, καταβάλλοντας τόκο.
Στις 21 Σεπτεμβρίου 2026, το δημόσιο χρέος των ΗΠΑ ανερχόταν σε περίπου 40,1 τρισεκατομμύρια δολάρια. Κάθε αύξηση επιτοκίων καθιστά ακριβότερο τον δανεισμό.
Το κόστος είναι ήδη τεράστιο.
Κατά τους πρώτους έντεκα μήνες του δημοσιονομικού έτους 2026, οι Ηνωμένες Πολιτείες δαπάνησαν περίπου 1,05 τρισεκατομμύρια δολάρια για τόκους του χρέους τους.
Για τις στρατιωτικές δαπάνες, κατά την ίδια περίοδο, διέθεσαν μόλις 833 δισεκατομμύρια.
Η Αμερική δαπανά πλέον περισσότερα για την εξυπηρέτηση του χρέους της απ’ όσα για την άμυνά της.
Ο ιστορικός Niall Ferguson έχει δώσει σε αυτό το φαινόμενο μια ονομασία: «Νόμος του Ferguson» (Ferguson’s Law). Σύμφωνα με τον ίδιο, όταν ένα κράτος δαπανά περισσότερα για την εξυπηρέτηση του χρέους παρά για την άμυνά του, αυτό αποτελεί ένδειξη παρακμής της αυτοκρατορικής του ισχύος.
Η Ισπανία πέρασε αυτό το όριο τον 16ο αιώνα.
Η Γαλλία τη δεκαετία του 1780, λίγο πριν από την επανάσταση.
Η Οθωμανική Αυτοκρατορία τη δεκαετία του 1870.
Η Βρετανία κατά την περίοδο ανάμεσα στους δύο παγκόσμιους πολέμους.
Όλες ήταν μεγάλες δυνάμεις και όλες έχασαν σύντομα την ισχύ τους, αφού άρχισαν να δαπανούν περισσότερα για την εξυπηρέτηση του χρέους τους απ’ όσα για την άμυνά τους.
Σύμφωνα με τον υπολογισμό του Ferguson, οι Ηνωμένες Πολιτείες πέρασαν το ίδιο όριο το 2024.
Πού οδηγεί αυτή η αλληλουχία
Ας ακολουθήσουμε τα βήματα κυκλικά.
Το Ιράν δυσκολεύει τη μεταφορά του πετρελαίου.
Το ακριβό πετρέλαιο μετατρέπεται σε ακριβό ντίζελ.
Το ακριβό ντίζελ τροφοδοτεί τον πληθωρισμό.
Ο πληθωρισμός ωθεί τη Fed να αυξήσει τα επιτόκια.
Τα υψηλότερα επιτόκια καθιστούν ακριβότερο το δημόσιο χρέος.
Έτσι, η κυβέρνηση αναγκάζεται να δανειστεί ακόμη περισσότερα για να πληρώσει τους ίδιους τους τόκους της.
Κάποια στιγμή, η Fed θα πρέπει να επιλέξει πώς θα τελειώσει αυτός ο κύκλος.
Μπορεί να συνεχίσει να αυξάνει τα επιτόκια μέχρι να καταρρεύσει κάτι —η αγορά κατοικίας, το χρηματιστήριο ή ακόμη και η αγορά ομολόγων.
Ή μπορεί να σταματήσει τις αυξήσεις, ενώ οι τιμές εξακολουθούν να ανεβαίνουν, και να τυπώσει χρήμα για να χρηματοδοτήσει τις ανάγκες της, όταν άλλες χώρες πάψουν να αγοράζουν τα ομόλογά της.
Η δεύτερη επιλογή προστατεύει την αγορά ομολόγων, αλλά μειώνει την αξία του δολαρίου και επιταχύνει ακόμη περισσότερο την άνοδο των τιμών.
Αυτό είναι το στοίχημα του Ιράν.
Και είναι ένα σοβαρό στοίχημα.
Επιστροφή στην εξίσωση
Ας επιστρέψουμε στην εξίσωση του Ghalibaf. Οι δύο προσθήκες του, SOH και BEM, έχουν σημασία μόνο όσο το παγκόσμιο πετρέλαιο είναι αναγκασμένο να διέρχεται από αυτά τα δύο στενά.
Ολόκληρο το αμερικανικό σχέδιο αποσκοπεί στο να καταστήσει αυτά τα ενεργειακά περάσματα ασήμαντα - και είναι αμφίβολο εάν θα το πετύχει.
Η Fed θα λάβει την επόμενη απόφασή της στις 8- 9 Δεκεμβρίου 2026.
Παρακολουθήστε τον Περσικό Κόλπο και την Ερυθρά Θάλασσα τις εβδομάδες που προηγούνται.
Αν πληγεί κάποιο δεξαμενόπλοιο ή διακοπεί η λειτουργία ενός πετρελαιαγωγού και οι τιμές του πετρελαίου εκτιναχθούν ακριβώς τη στιγμή που η Fed συνεδριάζει για να ψηφίσει, θα γνωρίζετε ότι η εξίσωση του Ghalibaf εξακολουθεί να λειτουργεί.
www.bankingnews.gr


Σχόλια αναγνωστών