

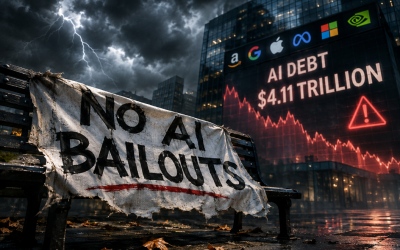
Νούμερα που τρομάζουν - 4,11 τρισ. δολάρια: εκτιμώμενες εκτός ισολογισμού συμβατικές δεσμεύσεις, 546 δισ. δολάρια περίπου το άθροισμα εταιρικού δανεισμού για Amazon, Alphabet, Apple, Meta, Microsoft και Nvidia
Η αντίστροφη μέτρηση για την επόμενη μεγάλη οικονομική διάσωση στις ΗΠΑ έχει ήδη ξεκινήσει.
Τον Σεπτέμβριο, η Oracle επικαλέστηκε λόγους «ανωτέρας βίας» (force majeure), προκειμένου να καθυστερήσει την αποπληρωμή δανειακών υποχρεώσεων που συνδέονται με κέντρο δεδομένων, εξέλιξη που οδήγησε σε πτώση της μετοχής της.
Τον Οκτώβριο, η OpenAI προχώρησε σε σημαντική αναθεώρηση προς τα κάτω των προβλέψεων για τα έσοδά της, ενώ η CoreWeave, εταιρεία κέντρων δεδομένων με υψηλή μόχλευση, είδε τη χρηματιστηριακή της αξία να υποχωρεί απότομα.
Την ίδια στιγμή, οι επενδυτές έσπευσαν να αγοράσουν συμβόλαια ανταλλαγής πιστωτικού κινδύνου (CDS) – τα γνωρίζουμε καλά στη Ελλάδα από την εποχή της κρίσης χρέους- προκειμένου να προστατεύσουν τα χαρτοφυλάκιά τους.
Όλα αυτά αποτελούν ενδείξεις υποχώρησης της εμπιστοσύνης των επενδυτών.
Ο κίνδυνος κατάρρευσης του τομέα της τεχνητής νοημοσύνης (AI), ο οποίος στηρίζεται σε τεράστιο δανεισμό και χαρακτηρίζεται από ισχυρές διασυνδέσεις μεταξύ επιχειρήσεων και χρηματοπιστωτικών οργανισμών, αυξάνεται διαρκώς.
Μια τέτοια κατάρρευση θα μπορούσε να συμπαρασύρει το σύνολο της οικονομίας.
Όταν εκδηλωθεί η επόμενη κρίση, ανεξάρτητα από τον κλάδο από τον οποίο θα προέλθει, ο πρόεδρος των ΗΠΑ θα διαθέτει έναν μηχανισμό κρατικών διασώσεων με σχεδόν απεριόριστες εξουσίες.
Το χρονικό των διασώσεων
Από την παγκόσμια χρηματοπιστωτική κρίση του 2008 και μετά, η Federal Reserve και το αμερικανικό υπουργείο Οικονομικών (US Treasury) διεκδικούν, με ελάχιστες αντιστάσεις, ολοένα μεγαλύτερες αρμοδιότητες για την αντιμετώπιση κάθε νέας χρηματοπιστωτικής έκτακτης ανάγκης.
Οι παρεμβάσεις αυτές δικαιολογήθηκαν στο όνομα του δημοσίου συμφέροντος και, τουλάχιστον θεωρητικά, τελούσαν υπό την εποπτεία του Κογκρέσου.
Ωστόσο, εάν η επόμενη κρίση εκδηλωθεί επί προεδρίας Donald Trump, η κυβέρνησή του είναι πιθανό να παρακάμψει πλήρως το Κογκρέσο.
Μια νέα επιχείρηση διάσωσης θα μπορούσε να πραγματοποιηθεί με όρους που θα εξυπηρετούν τον ίδιο τον πρόεδρο και τους πολιτικούς και επιχειρηματικούς συμμάχους του.
Το αποτέλεσμα θα ήταν η μετατροπή των κρατικών ενισχύσεων σε ένα τεράστιο εργαλείο μεταφοράς δημόσιου χρήματος προς επιχειρήσεις και διευθύνοντες συμβούλους που βρίσκονται κοντά στην εξουσία, ακόμη και αν οι ίδιοι είχαν συμβάλει στην πρόκληση της κρίσης.
Οι δισεκατομμυριούχοι –αλλά και ο ένας… τρισεκατομμυριούχος– που βρίσκονται στον στενό κύκλο του Trump έχουν ήδη αποκτήσει καθοριστικό ρόλο σε αποφάσεις για το ποιες ομοσπονδιακές υπηρεσίες θα αποδυναμωθούν, ποιοι δημόσιοι υπάλληλοι θα απολυθούν, ποια επιστημονικά προγράμματα θα χάσουν τη χρηματοδότησή τους και ποιες βιομηχανίες θα χαρακτηριστούν στρατηγικής σημασίας για την εθνική ασφάλεια.
Θα μπορούσαν, αντίστοιχα, να αποκτήσουν τον έλεγχο και του μηχανισμού κρατικών διασώσεων, ενεργοποιώντας τον ακόμη και πριν εκδηλωθεί μια πραγματική κρίση.
Όταν αρχίσουν να αισθάνονται οικονομικά ευάλωτοι, θα μπορούσαν να απευθυνθούν στον υπουργό Οικονομικών Scott Bessent, στον πρόεδρο της Federal Reserve Kevin Warsh ή, πιθανότερα, στον ίδιο τον Donald Trump, ζητώντας την κήρυξη κατάστασης έκτακτης ανάγκης που θα δικαιολογούσε μια κρατική διάσωση.
Θα γνώριζαν, άλλωστε, ότι η σημερινή πλειοψηφία του Ανώτατου Δικαστηρίου των ΗΠΑ δύσκολα θα εμπόδιζε μια τέτοια απόφαση της εκτελεστικής εξουσίας και της κεντρικής τράπεζας.

Ben Bernanke

Η εξουσία των διασώσεων ως όπλο οικονομικής και πολιτικής επιρροής
Οι εξουσίες κρατικών διασώσεων αποτελούν ένα ιδιαίτερα επικίνδυνο εργαλείο.
Από τη στιγμή που θα ενεργοποιηθούν, οι συνέπειες θα είναι γνώριμες από την περίοδο μετά το 2008: διόγκωση των δημοσιονομικών ελλειμμάτων και του δημόσιου χρέους, διατήρηση στη ζωή μη βιώσιμων επιχειρήσεων με χρήματα των φορολογουμένων, διεύρυνση των ανισοτήτων πλούτου και μεταφορά των ζημιών από τους υπαίτιους της κρίσης στην κοινωνία.
Στα χέρια του Donald Trump, ωστόσο, ο μηχανισμός αυτός θα μπορούσε να αποκτήσει μια ακόμη πιο ανησυχητική διάσταση: να μετατραπεί σε έναν μόνιμο μηχανισμό δημιουργίας χρήματος για τους ολιγάρχες της Big Tech, ο οποίος θα ενεργοποιείται υπέρ των πολιτικών και επιχειρηματικών συμμάχων του προέδρου και θα παραμένει ανενεργός για τους αντιπάλους του.
Ένα τέτοιο σύστημα θα μπορούσε να οδηγήσει σε πρωτοφανή κλίμακα κρατικά υποστηριζόμενης ευνοιοκρατίας και οικονομικής λεηλασίας.
Ιστορικά, η βασική δικαιολογία για μια κρατική διάσωση ήταν ότι οι κεντρικές τράπεζες οφείλουν να λειτουργούν ως «δανειστής έσχατης ανάγκης» (lender of last resort), σύμφωνα με τη θεωρία του Walter Bagehot.
Με βάση αυτή την αρχή, η κεντρική τράπεζα χορηγεί δάνεια σε μια κατά τα άλλα υγιή και φερέγγυα επιχείρηση, η οποία αντιμετωπίζει προσωρινές δυσκολίες εξαιτίας παραγόντων που δεν ελέγχει, υπό την προϋπόθεση ότι διαθέτει επαρκείς εξασφαλίσεις.
Το 1932, το Κογκρέσο ενσωμάτωσε αυτή τη λειτουργία στο θεσμικό πλαίσιο της Federal Reserve. Ειδικότερα, το άρθρο 13(3) του Federal Reserve Act έδωσε στην κεντρική τράπεζα τη δυνατότητα να χορηγεί δάνεια σε τράπεζες και άλλες εταιρικές οντότητες υπό «ασυνήθιστες και έκτακτες συνθήκες».
Κατά τη διάρκεια της Μεγάλης Ύφεσης, η Federal Reserve έκανε περιορισμένη χρήση της νέας αυτής αρμοδιότητας. Στη συνέχεια, για περίπου επτά δεκαετίες, το άρθρο 13(3) παρέμεινε ουσιαστικά ανενεργό.
Το 2008 σηματοδότησε την αρχή μιας νέας εποχής κρατικών διασώσεων
Η χρηματοπιστωτική κρίση του 2008 εγκαινίασε τη σύγχρονη εποχή των κρατικών διασώσεων.
Η κρίση είχε πρωτοφανή έκταση, καθώς οι χρηματοπιστωτικές αγορές είχαν πλέον μεγαλώσει σημαντικά και χαρακτηρίζονταν από πολύπλοκες και αλληλένδετες σχέσεις.
Η Federal Reserve, υπό τον τότε πρόεδρό της Ben Bernanke, χαρακτήρισε την κατάσταση «επείγουσα και έκτακτη» και ενεργοποίησε το άρθρο 13(3), δημιουργώντας ειδικά επενδυτικά οχήματα (special-purpose vehicles), τα οποία αγόραζαν χρηματοοικονομικά περιουσιακά στοιχεία.
Η ίδια νομοθετική διάταξη χρησιμοποιήθηκε επίσης για τη χορήγηση δανείων στην ασφαλιστική εταιρεία AIG και στις συνδεδεμένες με αυτήν επιχειρήσεις, με εξασφαλίσεις χρηματοοικονομικά προϊόντα που δεν εξυπηρετούνταν και των οποίων η πραγματική αγοραία αξία ήταν αμφισβητήσιμη.
Σε στενή συνεργασία με το υπουργείο Οικονομικών, το οποίο διέθετε συναφείς νομικές αρμοδιότητες στο πλαίσιο του γενικού στόχου της σταθερότητας του δολαρίου, η Federal Reserve ξεκίνησε ένα εκτεταμένο πρόγραμμα χορήγησης δανείων προς τράπεζες και άλλους χρηματοπιστωτικούς οργανισμούς.
Παράλληλα, προχώρησε στην αγορά τεράστιων ποσοτήτων ενυπόθηκων τίτλων και άλλων επισφαλών περιουσιακών στοιχείων που βρίσκονταν στα χαρτοφυλάκια εταιρειών πιστωτικών καρτών και εταιρειών χορήγησης ιδιωτικών φοιτητικών δανείων.
Η διάσωση του χρηματοπιστωτικού τομέα δεν προσέφερε ουσιαστική στήριξη στην ευρύτερη οικονομία.
Πολύ καιρό μετά την ανάκαμψη των χρηματοπιστωτικών ιδρυμάτων, εκατομμύρια Αμερικανοί εξακολουθούσαν να βρίσκονται εκτός αγοράς εργασίας, αδυνατώντας να αποπληρώσουν τα στεγαστικά τους δάνεια και αντιμετωπίζοντας επιθετικές πρακτικές είσπραξης οφειλών και προβληματική διαχείριση των στεγαστικών δανείων τους.
Οι απλοί πολίτες δεν είχαν πρόσβαση στην τεράστια γκάμα χρηματοδοτικών διευκολύνσεων που είχαν στη διάθεσή τους οι τράπεζες μέσω της Federal Reserve και του υπουργείου Οικονομικών.
Τα προγράμματα ανακούφισης των δανειοληπτών καθυστέρησαν σημαντικά να εφαρμοστούν, ενώ υπονομεύθηκαν από επιχειρήματα σύμφωνα με τα οποία οι δικαιούχοι δεν θα έπρεπε εξαρχής να έχουν πρόσβαση σε στεγαστικά δάνεια υψηλού κινδύνου (subprime loans).
Το Κογκρέσο ψήφισε τον νόμο Dodd-Frank, μια σημαντική μεταρρύθμιση του χρηματοπιστωτικού συστήματος, με στόχο, μεταξύ άλλων, να αντιμετωπίσει τις άνισες κοινωνικές και οικονομικές συνέπειες των διασώσεων του 2008 και να περιορίσει τις έκτακτες εξουσίες της Federal Reserve.
Ωστόσο, στην πράξη, ο νόμος διατήρησε σε μεγάλο βαθμό τη διακριτική ευχέρεια της κεντρικής τράπεζας να επιλέγει τους αποδέκτες των κρατικών διασώσεων, το επιτόκιο των δανείων που χορηγεί, καθώς και την ποιότητα και την αξία των εξασφαλίσεων που απαιτεί.

Η πανδημία και η νέα διεύρυνση των κρατικών ενισχύσεων
Μία δεκαετία αργότερα, όταν η πανδημία του COVID 19 απείλησε να προκαλέσει βαθιά οικονομική επιβράδυνση, η Federal Reserve κινητοποιήθηκε προληπτικά.
Ενεργοποίησε ένα ακόμη πιο επιθετικό πρόγραμμα μαζικών αγορών περιουσιακών στοιχείων, διαθέτοντας μεγαλύτερη ρευστότητα και σε προγενέστερο στάδιο.
Η παρέμβαση του προέδρου της Federal Reserve, Jerome Powell, άνοιξε ουσιαστικά όλες τις στρόφιγγες παροχής ρευστότητας, δημιουργώντας παράλληλα και νέους μηχανισμούς χρηματοδότησης.
Επεκτείνοντας τη χρήση του άρθρου 13(3) πέρα από τα ενυπόθηκα περιουσιακά στοιχεία, η Federal Reserve άρχισε να αγοράζει και εταιρικό χρέος.
Σε πολλές περιπτώσεις, οι επιχειρήσεις που επωφελήθηκαν από τη φθηνή χρηματοδότηση δεν υποχρεώθηκαν να αναλάβουν συγκεκριμένες δεσμεύσεις ή να εκπληρώσουν ουσιαστικές προϋποθέσεις ως αντάλλαγμα για τη στήριξη.
Χαρακτηριστικό παράδειγμα αποτέλεσε η βιομηχανία ορυκτών καυσίμων, η οποία είχε συσσωρεύσει υψηλό δανεισμό.
Σύμφωνα με τις εκτιμήσεις της ίδιας της Federal Reserve, ο συγκεκριμένος κλάδος αποκόμισε περισσότερα από 1,47 δισ. δολάρια μέσω του προγράμματος Main Street Lending Program, ποσό που αντιστοιχούσε στο 8,4% των διαθέσιμων κονδυλίων.
Αυτό συνέβη αφού οι επιχειρήσεις του κλάδου άσκησαν πιέσεις στην Federal Reserve για πιο ευνοϊκούς όρους δανεισμού.
Όπως είχε δηλώσει τότε στην εφημερίδα Wall Street Journal ένας επικεφαλής επενδύσεων, οι αγορές εταιρικού χρέους από την κεντρική τράπεζα εξάλειψαν ουσιαστικά το σύνολο του κινδύνου που συνδέεται κανονικά με μια υπερχρεωμένη και επισφαλή επιχείρηση.

Silicon Valley Bank: Οι διασώσεις χωρίς ουσιαστικές συνέπειες για τις επιχειρήσεις και το moral hazard
Όταν η Silicon Valley Bank κατέρρευσε αιφνιδιαστικά το 2023, η Federal Reserve είχε πλέον αποκτήσει την εμπειρία να διασώζει ολόκληρους επιχειρηματικούς κλάδους χωρίς να επιβάλλει ουσιαστικές συνέπειες στις επιχειρήσεις που αποτύγχαναν.
Παρά το γεγονός ότι κανείς δεν θα χαρακτήριζε τη συγκεκριμένη μεσαίου μεγέθους περιφερειακή τράπεζα ως χρηματοπιστωτικό ίδρυμα «πολύ μεγάλο για να καταρρεύσει» (too big to fail), η Federal Reserve και το υπουργείο Οικονομικών αξιοποίησαν τις μεθόδους που είχαν τελειοποιήσει κατά τη χρηματοπιστωτική κρίση και την πανδημία.
Δημιούργησαν το πρόγραμμα Bank Term Funding Program, μέσω του οποίου χορηγούνταν δάνεια με εξασφαλίσεις περιουσιακά στοιχεία των οποίων η αγοραία αξία είχε υποχωρήσει.
Τα επιτόκια καθορίστηκαν σε τόσο χαμηλά επίπεδα, ώστε κάθε επιλέξιμο χρηματοπιστωτικό ίδρυμα να έχει κίνητρο να δανειστεί από τη Federal Reserve αντί να απευθυνθεί στην ιδιωτική αγορά, ακόμη και όταν είχε πλέον υποχωρήσει ο κίνδυνος μαζικής απόσυρσης καταθέσεων.
Το αποτέλεσμα αυτών των τριών μεγάλων παρεμβάσεων ήταν να εμπεδωθεί η αντίληψη ότι η Federal Reserve διαθέτει τη δύναμη να επιλέγει νικητές και χαμένους στην οικονομία.
Οι μεγάλες τράπεζες και οι πετρελαϊκές εταιρείες μπορούσαν να βγουν κερδισμένες.
Το ίδιο και ο κλάδος των κρυπτονομισμάτων, καθώς και οι εταιρείες επιχειρηματικών συμμετοχών που υποστηρίζονταν από τη Silicon Valley.
Κερδισμένοι μπορούσαν να είναι ακόμη και οι διευθύνοντες σύμβουλοι και οι ιδιοκτήτες αυτών των επιχειρήσεων, ακόμη και αν είχαν επιδείξει απερίσκεπτη συμπεριφορά - έτσι καταργήθηκε στην πράξη η έννοια του ηθικού κινδύνου για όποιον αναλαμβάνει ένα ρίσκο στην αγορά..
Αντίθετα, χαμένοι ήταν οι οικογένειες που είχαν χάσει τις κατοικίες και τα εισοδήματά τους, αλλά και οι επιχειρηματίες που επιδίωκαν να ανταγωνιστούν εταιρείες οι οποίες, χωρίς την κρατική παρέμβαση, θα είχαν οδηγηθεί σε πτώχευση.
Η συγκεκριμένη πολιτική διεύρυνε τις εισοδηματικές και περιουσιακές ανισότητες, περιορίζοντας περαιτέρω τη μεσαία τάξη.
Παράλληλα, οι επιχειρήσεις που διασώθηκαν συνέχισαν να λειτουργούν με τον ίδιο τρόπο, μεταφέροντας στην κοινωνία το κόστος και τους κινδύνους της επιχειρηματικής τους δραστηριότητας.
Κάθε μία από αυτές τις διασώσεις πραγματοποιήθηκε με ταχύτατες διαδικασίες, καθώς κυριαρχούσε η άποψη ότι η κατάρρευση μιας επιχείρησης ή ενός ολόκληρου κλάδου θα στερούσε από την οικονομία κρίσιμα οφέλη.
Ωστόσο, ελάχιστη προσοχή δόθηκε στις μακροπρόθεσμες συνέπειες των παρεμβάσεων αυτών.
Η επόμενη διάσωση θα είναι ακόμη μεγαλύτερη και με πολιτικά ανταλλάγματα – Η αυτοκρατορία των ολιγαρχών της τεχνολογίας
Η πρόσφατη ιστορία των κρατικών διασώσεων προσφέρει μία σαφή εικόνα για το πώς θα μπορούσε να εξελιχθεί η επόμενη κρίση.
Τεράστια ποσά δημόσιου χρήματος θα διοχετευθούν στην αγορά, σε μεγέθη που θα μπορούσαν να προσεγγίσουν ή ακόμη και να υπερβούν τις δαπάνες που εγκρίνει το Κογκρέσο στο πλαίσιο της δημοσιονομικής πολιτικής.
Η Federal Reserve και το υπουργείο Οικονομικών θα επιλέξουν και πάλι τους κλάδους που θα ωφεληθούν, καθώς και τους όρους υπό τους οποίους θα χορηγηθούν οι κρατικές ενισχύσεις.
Αυτή τη φορά, όμως, η διαδικασία θα πραγματοποιηθεί υπό την εποπτεία μιας κυβέρνησης η οποία ανταλλάσσει απροκάλυπτα πολιτικές εξυπηρετήσεις με οικονομική υποστήριξη και χρηματοδότηση.
Η κυβέρνηση θα μπορούσε να προχωρήσει στην αγορά μη εξυπηρετούμενου χρέους από επιχειρήσεις που βρίσκονται κοντά στον πρόεδρο.
Ακόμη περισσότερα προβληματικά δάνεια θα μπορούσαν να μεταφερθούν στο κράτος από χρηματοδότες κέντρων δεδομένων και οικογενειακά ιδρύματα που διοικούνται από συμμάχους του Donald Trump.
Από τη στιγμή που θα ενεργοποιηθεί ο μηχανισμός των διασώσεων, οι επιχειρήσεις θα σπεύσουν να εξασφαλίσουν ευνοϊκούς όρους χρηματοδότησης, προσφέροντας ως αντάλλαγμα πολιτικές εισφορές και οικονομική υποστήριξη.
Όσες επιχειρήσεις αρνηθούν να συμμετάσχουν σε αυτό το παιχνίδι θα αφεθούν να καταρρεύσουν.

Κάθε κρατική διάσωση αποτελεί ένδειξη οικονομικής αποτυχίας
Χωρίς την παρέμβαση της πολιτικής, οι μελλοντικές διασώσεις δεν θα περιοριστούν στον κίνδυνο περαιτέρω διεύρυνσης των ανισοτήτων. Θα μπορούσαν να οδηγήσουν στην πλήρη πολιτικοποίηση του οικονομικού συστήματος.
Ένας πρόεδρος που θα χρησιμοποιεί τον μηχανισμό των κρατικών διασώσεων για την εξυπηρέτηση των προσωπικών και πολιτικών του συμφερόντων ενδέχεται να αφήσει πίσω του μια κοινωνική και οικονομική καταστροφή, η αποκατάσταση της οποίας θα απαιτήσει ολόκληρες γενιές.
Το Κογκρέσο που θα εκλεγεί μετά τις Ενδιάμεσες Εκλογες (3/11) καλείται να αξιολογήσει εγκαίρως αυτούς τους κινδύνους και να καθορίσει τις αναγκαίες παρεμβάσεις - όσο υπάρχει ακόμη χρόνος.
Αλλιως, η μόναδική προοπτική είναι μια τεχνοφεουδαρχία με πολίτες υπηκόους.
www. bankingnews.gr
Τον Σεπτέμβριο, η Oracle επικαλέστηκε λόγους «ανωτέρας βίας» (force majeure), προκειμένου να καθυστερήσει την αποπληρωμή δανειακών υποχρεώσεων που συνδέονται με κέντρο δεδομένων, εξέλιξη που οδήγησε σε πτώση της μετοχής της.
Τον Οκτώβριο, η OpenAI προχώρησε σε σημαντική αναθεώρηση προς τα κάτω των προβλέψεων για τα έσοδά της, ενώ η CoreWeave, εταιρεία κέντρων δεδομένων με υψηλή μόχλευση, είδε τη χρηματιστηριακή της αξία να υποχωρεί απότομα.
Την ίδια στιγμή, οι επενδυτές έσπευσαν να αγοράσουν συμβόλαια ανταλλαγής πιστωτικού κινδύνου (CDS) – τα γνωρίζουμε καλά στη Ελλάδα από την εποχή της κρίσης χρέους- προκειμένου να προστατεύσουν τα χαρτοφυλάκιά τους.
Όλα αυτά αποτελούν ενδείξεις υποχώρησης της εμπιστοσύνης των επενδυτών.
Ο κίνδυνος κατάρρευσης του τομέα της τεχνητής νοημοσύνης (AI), ο οποίος στηρίζεται σε τεράστιο δανεισμό και χαρακτηρίζεται από ισχυρές διασυνδέσεις μεταξύ επιχειρήσεων και χρηματοπιστωτικών οργανισμών, αυξάνεται διαρκώς.
Μια τέτοια κατάρρευση θα μπορούσε να συμπαρασύρει το σύνολο της οικονομίας.
Όταν εκδηλωθεί η επόμενη κρίση, ανεξάρτητα από τον κλάδο από τον οποίο θα προέλθει, ο πρόεδρος των ΗΠΑ θα διαθέτει έναν μηχανισμό κρατικών διασώσεων με σχεδόν απεριόριστες εξουσίες.
Το χρονικό των διασώσεων
Από την παγκόσμια χρηματοπιστωτική κρίση του 2008 και μετά, η Federal Reserve και το αμερικανικό υπουργείο Οικονομικών (US Treasury) διεκδικούν, με ελάχιστες αντιστάσεις, ολοένα μεγαλύτερες αρμοδιότητες για την αντιμετώπιση κάθε νέας χρηματοπιστωτικής έκτακτης ανάγκης.
Οι παρεμβάσεις αυτές δικαιολογήθηκαν στο όνομα του δημοσίου συμφέροντος και, τουλάχιστον θεωρητικά, τελούσαν υπό την εποπτεία του Κογκρέσου.
Ωστόσο, εάν η επόμενη κρίση εκδηλωθεί επί προεδρίας Donald Trump, η κυβέρνησή του είναι πιθανό να παρακάμψει πλήρως το Κογκρέσο.
Μια νέα επιχείρηση διάσωσης θα μπορούσε να πραγματοποιηθεί με όρους που θα εξυπηρετούν τον ίδιο τον πρόεδρο και τους πολιτικούς και επιχειρηματικούς συμμάχους του.
Το αποτέλεσμα θα ήταν η μετατροπή των κρατικών ενισχύσεων σε ένα τεράστιο εργαλείο μεταφοράς δημόσιου χρήματος προς επιχειρήσεις και διευθύνοντες συμβούλους που βρίσκονται κοντά στην εξουσία, ακόμη και αν οι ίδιοι είχαν συμβάλει στην πρόκληση της κρίσης.
Οι δισεκατομμυριούχοι –αλλά και ο ένας… τρισεκατομμυριούχος– που βρίσκονται στον στενό κύκλο του Trump έχουν ήδη αποκτήσει καθοριστικό ρόλο σε αποφάσεις για το ποιες ομοσπονδιακές υπηρεσίες θα αποδυναμωθούν, ποιοι δημόσιοι υπάλληλοι θα απολυθούν, ποια επιστημονικά προγράμματα θα χάσουν τη χρηματοδότησή τους και ποιες βιομηχανίες θα χαρακτηριστούν στρατηγικής σημασίας για την εθνική ασφάλεια.
Θα μπορούσαν, αντίστοιχα, να αποκτήσουν τον έλεγχο και του μηχανισμού κρατικών διασώσεων, ενεργοποιώντας τον ακόμη και πριν εκδηλωθεί μια πραγματική κρίση.
Όταν αρχίσουν να αισθάνονται οικονομικά ευάλωτοι, θα μπορούσαν να απευθυνθούν στον υπουργό Οικονομικών Scott Bessent, στον πρόεδρο της Federal Reserve Kevin Warsh ή, πιθανότερα, στον ίδιο τον Donald Trump, ζητώντας την κήρυξη κατάστασης έκτακτης ανάγκης που θα δικαιολογούσε μια κρατική διάσωση.
Θα γνώριζαν, άλλωστε, ότι η σημερινή πλειοψηφία του Ανώτατου Δικαστηρίου των ΗΠΑ δύσκολα θα εμπόδιζε μια τέτοια απόφαση της εκτελεστικής εξουσίας και της κεντρικής τράπεζας.
Ben Bernanke
Η εξουσία των διασώσεων ως όπλο οικονομικής και πολιτικής επιρροής
Οι εξουσίες κρατικών διασώσεων αποτελούν ένα ιδιαίτερα επικίνδυνο εργαλείο.
Από τη στιγμή που θα ενεργοποιηθούν, οι συνέπειες θα είναι γνώριμες από την περίοδο μετά το 2008: διόγκωση των δημοσιονομικών ελλειμμάτων και του δημόσιου χρέους, διατήρηση στη ζωή μη βιώσιμων επιχειρήσεων με χρήματα των φορολογουμένων, διεύρυνση των ανισοτήτων πλούτου και μεταφορά των ζημιών από τους υπαίτιους της κρίσης στην κοινωνία.
Στα χέρια του Donald Trump, ωστόσο, ο μηχανισμός αυτός θα μπορούσε να αποκτήσει μια ακόμη πιο ανησυχητική διάσταση: να μετατραπεί σε έναν μόνιμο μηχανισμό δημιουργίας χρήματος για τους ολιγάρχες της Big Tech, ο οποίος θα ενεργοποιείται υπέρ των πολιτικών και επιχειρηματικών συμμάχων του προέδρου και θα παραμένει ανενεργός για τους αντιπάλους του.
Ένα τέτοιο σύστημα θα μπορούσε να οδηγήσει σε πρωτοφανή κλίμακα κρατικά υποστηριζόμενης ευνοιοκρατίας και οικονομικής λεηλασίας.
Ιστορικά, η βασική δικαιολογία για μια κρατική διάσωση ήταν ότι οι κεντρικές τράπεζες οφείλουν να λειτουργούν ως «δανειστής έσχατης ανάγκης» (lender of last resort), σύμφωνα με τη θεωρία του Walter Bagehot.
Με βάση αυτή την αρχή, η κεντρική τράπεζα χορηγεί δάνεια σε μια κατά τα άλλα υγιή και φερέγγυα επιχείρηση, η οποία αντιμετωπίζει προσωρινές δυσκολίες εξαιτίας παραγόντων που δεν ελέγχει, υπό την προϋπόθεση ότι διαθέτει επαρκείς εξασφαλίσεις.
Το 1932, το Κογκρέσο ενσωμάτωσε αυτή τη λειτουργία στο θεσμικό πλαίσιο της Federal Reserve. Ειδικότερα, το άρθρο 13(3) του Federal Reserve Act έδωσε στην κεντρική τράπεζα τη δυνατότητα να χορηγεί δάνεια σε τράπεζες και άλλες εταιρικές οντότητες υπό «ασυνήθιστες και έκτακτες συνθήκες».
Κατά τη διάρκεια της Μεγάλης Ύφεσης, η Federal Reserve έκανε περιορισμένη χρήση της νέας αυτής αρμοδιότητας. Στη συνέχεια, για περίπου επτά δεκαετίες, το άρθρο 13(3) παρέμεινε ουσιαστικά ανενεργό.
Το 2008 σηματοδότησε την αρχή μιας νέας εποχής κρατικών διασώσεων
Η χρηματοπιστωτική κρίση του 2008 εγκαινίασε τη σύγχρονη εποχή των κρατικών διασώσεων.
Η κρίση είχε πρωτοφανή έκταση, καθώς οι χρηματοπιστωτικές αγορές είχαν πλέον μεγαλώσει σημαντικά και χαρακτηρίζονταν από πολύπλοκες και αλληλένδετες σχέσεις.
Η Federal Reserve, υπό τον τότε πρόεδρό της Ben Bernanke, χαρακτήρισε την κατάσταση «επείγουσα και έκτακτη» και ενεργοποίησε το άρθρο 13(3), δημιουργώντας ειδικά επενδυτικά οχήματα (special-purpose vehicles), τα οποία αγόραζαν χρηματοοικονομικά περιουσιακά στοιχεία.
Η ίδια νομοθετική διάταξη χρησιμοποιήθηκε επίσης για τη χορήγηση δανείων στην ασφαλιστική εταιρεία AIG και στις συνδεδεμένες με αυτήν επιχειρήσεις, με εξασφαλίσεις χρηματοοικονομικά προϊόντα που δεν εξυπηρετούνταν και των οποίων η πραγματική αγοραία αξία ήταν αμφισβητήσιμη.
Σε στενή συνεργασία με το υπουργείο Οικονομικών, το οποίο διέθετε συναφείς νομικές αρμοδιότητες στο πλαίσιο του γενικού στόχου της σταθερότητας του δολαρίου, η Federal Reserve ξεκίνησε ένα εκτεταμένο πρόγραμμα χορήγησης δανείων προς τράπεζες και άλλους χρηματοπιστωτικούς οργανισμούς.
Παράλληλα, προχώρησε στην αγορά τεράστιων ποσοτήτων ενυπόθηκων τίτλων και άλλων επισφαλών περιουσιακών στοιχείων που βρίσκονταν στα χαρτοφυλάκια εταιρειών πιστωτικών καρτών και εταιρειών χορήγησης ιδιωτικών φοιτητικών δανείων.
Η διάσωση του χρηματοπιστωτικού τομέα δεν προσέφερε ουσιαστική στήριξη στην ευρύτερη οικονομία.
Πολύ καιρό μετά την ανάκαμψη των χρηματοπιστωτικών ιδρυμάτων, εκατομμύρια Αμερικανοί εξακολουθούσαν να βρίσκονται εκτός αγοράς εργασίας, αδυνατώντας να αποπληρώσουν τα στεγαστικά τους δάνεια και αντιμετωπίζοντας επιθετικές πρακτικές είσπραξης οφειλών και προβληματική διαχείριση των στεγαστικών δανείων τους.
Οι απλοί πολίτες δεν είχαν πρόσβαση στην τεράστια γκάμα χρηματοδοτικών διευκολύνσεων που είχαν στη διάθεσή τους οι τράπεζες μέσω της Federal Reserve και του υπουργείου Οικονομικών.
Τα προγράμματα ανακούφισης των δανειοληπτών καθυστέρησαν σημαντικά να εφαρμοστούν, ενώ υπονομεύθηκαν από επιχειρήματα σύμφωνα με τα οποία οι δικαιούχοι δεν θα έπρεπε εξαρχής να έχουν πρόσβαση σε στεγαστικά δάνεια υψηλού κινδύνου (subprime loans).
Το Κογκρέσο ψήφισε τον νόμο Dodd-Frank, μια σημαντική μεταρρύθμιση του χρηματοπιστωτικού συστήματος, με στόχο, μεταξύ άλλων, να αντιμετωπίσει τις άνισες κοινωνικές και οικονομικές συνέπειες των διασώσεων του 2008 και να περιορίσει τις έκτακτες εξουσίες της Federal Reserve.
Ωστόσο, στην πράξη, ο νόμος διατήρησε σε μεγάλο βαθμό τη διακριτική ευχέρεια της κεντρικής τράπεζας να επιλέγει τους αποδέκτες των κρατικών διασώσεων, το επιτόκιο των δανείων που χορηγεί, καθώς και την ποιότητα και την αξία των εξασφαλίσεων που απαιτεί.
Η πανδημία και η νέα διεύρυνση των κρατικών ενισχύσεων
Μία δεκαετία αργότερα, όταν η πανδημία του COVID 19 απείλησε να προκαλέσει βαθιά οικονομική επιβράδυνση, η Federal Reserve κινητοποιήθηκε προληπτικά.
Ενεργοποίησε ένα ακόμη πιο επιθετικό πρόγραμμα μαζικών αγορών περιουσιακών στοιχείων, διαθέτοντας μεγαλύτερη ρευστότητα και σε προγενέστερο στάδιο.
Η παρέμβαση του προέδρου της Federal Reserve, Jerome Powell, άνοιξε ουσιαστικά όλες τις στρόφιγγες παροχής ρευστότητας, δημιουργώντας παράλληλα και νέους μηχανισμούς χρηματοδότησης.
Επεκτείνοντας τη χρήση του άρθρου 13(3) πέρα από τα ενυπόθηκα περιουσιακά στοιχεία, η Federal Reserve άρχισε να αγοράζει και εταιρικό χρέος.
Σε πολλές περιπτώσεις, οι επιχειρήσεις που επωφελήθηκαν από τη φθηνή χρηματοδότηση δεν υποχρεώθηκαν να αναλάβουν συγκεκριμένες δεσμεύσεις ή να εκπληρώσουν ουσιαστικές προϋποθέσεις ως αντάλλαγμα για τη στήριξη.
Χαρακτηριστικό παράδειγμα αποτέλεσε η βιομηχανία ορυκτών καυσίμων, η οποία είχε συσσωρεύσει υψηλό δανεισμό.
Σύμφωνα με τις εκτιμήσεις της ίδιας της Federal Reserve, ο συγκεκριμένος κλάδος αποκόμισε περισσότερα από 1,47 δισ. δολάρια μέσω του προγράμματος Main Street Lending Program, ποσό που αντιστοιχούσε στο 8,4% των διαθέσιμων κονδυλίων.
Αυτό συνέβη αφού οι επιχειρήσεις του κλάδου άσκησαν πιέσεις στην Federal Reserve για πιο ευνοϊκούς όρους δανεισμού.
Όπως είχε δηλώσει τότε στην εφημερίδα Wall Street Journal ένας επικεφαλής επενδύσεων, οι αγορές εταιρικού χρέους από την κεντρική τράπεζα εξάλειψαν ουσιαστικά το σύνολο του κινδύνου που συνδέεται κανονικά με μια υπερχρεωμένη και επισφαλή επιχείρηση.
Silicon Valley Bank: Οι διασώσεις χωρίς ουσιαστικές συνέπειες για τις επιχειρήσεις και το moral hazard
Όταν η Silicon Valley Bank κατέρρευσε αιφνιδιαστικά το 2023, η Federal Reserve είχε πλέον αποκτήσει την εμπειρία να διασώζει ολόκληρους επιχειρηματικούς κλάδους χωρίς να επιβάλλει ουσιαστικές συνέπειες στις επιχειρήσεις που αποτύγχαναν.
Παρά το γεγονός ότι κανείς δεν θα χαρακτήριζε τη συγκεκριμένη μεσαίου μεγέθους περιφερειακή τράπεζα ως χρηματοπιστωτικό ίδρυμα «πολύ μεγάλο για να καταρρεύσει» (too big to fail), η Federal Reserve και το υπουργείο Οικονομικών αξιοποίησαν τις μεθόδους που είχαν τελειοποιήσει κατά τη χρηματοπιστωτική κρίση και την πανδημία.
Δημιούργησαν το πρόγραμμα Bank Term Funding Program, μέσω του οποίου χορηγούνταν δάνεια με εξασφαλίσεις περιουσιακά στοιχεία των οποίων η αγοραία αξία είχε υποχωρήσει.
Τα επιτόκια καθορίστηκαν σε τόσο χαμηλά επίπεδα, ώστε κάθε επιλέξιμο χρηματοπιστωτικό ίδρυμα να έχει κίνητρο να δανειστεί από τη Federal Reserve αντί να απευθυνθεί στην ιδιωτική αγορά, ακόμη και όταν είχε πλέον υποχωρήσει ο κίνδυνος μαζικής απόσυρσης καταθέσεων.
Το αποτέλεσμα αυτών των τριών μεγάλων παρεμβάσεων ήταν να εμπεδωθεί η αντίληψη ότι η Federal Reserve διαθέτει τη δύναμη να επιλέγει νικητές και χαμένους στην οικονομία.
Οι μεγάλες τράπεζες και οι πετρελαϊκές εταιρείες μπορούσαν να βγουν κερδισμένες.
Το ίδιο και ο κλάδος των κρυπτονομισμάτων, καθώς και οι εταιρείες επιχειρηματικών συμμετοχών που υποστηρίζονταν από τη Silicon Valley.
Κερδισμένοι μπορούσαν να είναι ακόμη και οι διευθύνοντες σύμβουλοι και οι ιδιοκτήτες αυτών των επιχειρήσεων, ακόμη και αν είχαν επιδείξει απερίσκεπτη συμπεριφορά - έτσι καταργήθηκε στην πράξη η έννοια του ηθικού κινδύνου για όποιον αναλαμβάνει ένα ρίσκο στην αγορά..
Αντίθετα, χαμένοι ήταν οι οικογένειες που είχαν χάσει τις κατοικίες και τα εισοδήματά τους, αλλά και οι επιχειρηματίες που επιδίωκαν να ανταγωνιστούν εταιρείες οι οποίες, χωρίς την κρατική παρέμβαση, θα είχαν οδηγηθεί σε πτώχευση.
Η συγκεκριμένη πολιτική διεύρυνε τις εισοδηματικές και περιουσιακές ανισότητες, περιορίζοντας περαιτέρω τη μεσαία τάξη.
Παράλληλα, οι επιχειρήσεις που διασώθηκαν συνέχισαν να λειτουργούν με τον ίδιο τρόπο, μεταφέροντας στην κοινωνία το κόστος και τους κινδύνους της επιχειρηματικής τους δραστηριότητας.
Κάθε μία από αυτές τις διασώσεις πραγματοποιήθηκε με ταχύτατες διαδικασίες, καθώς κυριαρχούσε η άποψη ότι η κατάρρευση μιας επιχείρησης ή ενός ολόκληρου κλάδου θα στερούσε από την οικονομία κρίσιμα οφέλη.
Ωστόσο, ελάχιστη προσοχή δόθηκε στις μακροπρόθεσμες συνέπειες των παρεμβάσεων αυτών.
Η επόμενη διάσωση θα είναι ακόμη μεγαλύτερη και με πολιτικά ανταλλάγματα – Η αυτοκρατορία των ολιγαρχών της τεχνολογίας
Η πρόσφατη ιστορία των κρατικών διασώσεων προσφέρει μία σαφή εικόνα για το πώς θα μπορούσε να εξελιχθεί η επόμενη κρίση.
Τεράστια ποσά δημόσιου χρήματος θα διοχετευθούν στην αγορά, σε μεγέθη που θα μπορούσαν να προσεγγίσουν ή ακόμη και να υπερβούν τις δαπάνες που εγκρίνει το Κογκρέσο στο πλαίσιο της δημοσιονομικής πολιτικής.
Η Federal Reserve και το υπουργείο Οικονομικών θα επιλέξουν και πάλι τους κλάδους που θα ωφεληθούν, καθώς και τους όρους υπό τους οποίους θα χορηγηθούν οι κρατικές ενισχύσεις.
Αυτή τη φορά, όμως, η διαδικασία θα πραγματοποιηθεί υπό την εποπτεία μιας κυβέρνησης η οποία ανταλλάσσει απροκάλυπτα πολιτικές εξυπηρετήσεις με οικονομική υποστήριξη και χρηματοδότηση.
Η κυβέρνηση θα μπορούσε να προχωρήσει στην αγορά μη εξυπηρετούμενου χρέους από επιχειρήσεις που βρίσκονται κοντά στον πρόεδρο.
Ακόμη περισσότερα προβληματικά δάνεια θα μπορούσαν να μεταφερθούν στο κράτος από χρηματοδότες κέντρων δεδομένων και οικογενειακά ιδρύματα που διοικούνται από συμμάχους του Donald Trump.
Από τη στιγμή που θα ενεργοποιηθεί ο μηχανισμός των διασώσεων, οι επιχειρήσεις θα σπεύσουν να εξασφαλίσουν ευνοϊκούς όρους χρηματοδότησης, προσφέροντας ως αντάλλαγμα πολιτικές εισφορές και οικονομική υποστήριξη.
Όσες επιχειρήσεις αρνηθούν να συμμετάσχουν σε αυτό το παιχνίδι θα αφεθούν να καταρρεύσουν.
Κάθε κρατική διάσωση αποτελεί ένδειξη οικονομικής αποτυχίας
Χωρίς την παρέμβαση της πολιτικής, οι μελλοντικές διασώσεις δεν θα περιοριστούν στον κίνδυνο περαιτέρω διεύρυνσης των ανισοτήτων. Θα μπορούσαν να οδηγήσουν στην πλήρη πολιτικοποίηση του οικονομικού συστήματος.
Ένας πρόεδρος που θα χρησιμοποιεί τον μηχανισμό των κρατικών διασώσεων για την εξυπηρέτηση των προσωπικών και πολιτικών του συμφερόντων ενδέχεται να αφήσει πίσω του μια κοινωνική και οικονομική καταστροφή, η αποκατάσταση της οποίας θα απαιτήσει ολόκληρες γενιές.
Το Κογκρέσο που θα εκλεγεί μετά τις Ενδιάμεσες Εκλογες (3/11) καλείται να αξιολογήσει εγκαίρως αυτούς τους κινδύνους και να καθορίσει τις αναγκαίες παρεμβάσεις - όσο υπάρχει ακόμη χρόνος.
Αλλιως, η μόναδική προοπτική είναι μια τεχνοφεουδαρχία με πολίτες υπηκόους.
www. bankingnews.gr
Σχόλια αναγνωστών