

Το μεγάλο νομισματικό κραχ ξεκινά από το Ιράν… Ο πόλεμος απειλεί το δολάριο, το πετρέλαιο και τα 365 τρισ. χρέους
Τα μεσάνυχτα της 28ης Φεβρουαρίου 2026 όλα άλλαξαν.
Στα dealing rooms από τη Σιγκαπούρη έως το Σικάγο, οι οθόνες αναβόσβηναν από ροές δεδομένων που σύντομα θα μετατρέπονταν σε πανικό.
Στις 04:00 ώρα Τεχεράνης, αμερικανικά βομβαρδιστικά B-2 Spirit και ισραηλινά μαχητικά F-35I Adir εισήλθαν στον ιρανικό εναέριο χώρο, εξαπολύοντας την επιχείρηση «Epic Fury». Εννιακόσιες επιδρομές μέσα σε 12 ώρες.
Ο Ali Khamenei, Ανώτατος Ηγέτης της Ισλαμικής Δημοκρατίας, σκοτώθηκε κατά τον αρχικό βομβαρδισμό, με τη σορό του να ανασύρεται από τα ερείπια ενός διοικητικού καταφυγίου κάτω από τα βόρεια προάστια της Τεχεράνης.
Οι αγορές είχαν προεξοφλήσει τη σύγκρουση. Δεν είχαν προεξοφλήσει τον αποκεφαλισμό της ηγεσίας.
Πετρέλαιο στα ύψη – Το Brent ξεπέρασε τα 120 δολάρια
Το Brent, το οποίο διαπραγματευόταν στα 72,48 δολάρια το βαρέλι στο κλείσιμο της αγοράς στις 27 Φεβρουαρίου, εκτοξεύθηκε πάνω από τα 120 δολάρια μέσα σε 72 ώρες.
Στις 19 Μαρτίου, το πετρέλαιο Dubai έφτασε τα 166 δολάρια το βαρέλι, σε ιστορικό υψηλό, ενώ η τιμή της βενζίνης στην Καλιφόρνια ξεπέρασε τα 5 δολάρια το γαλόνι.
Η Kristalina Georgieva, Managing Director του Διεθνούς Νομισματικού Ταμείου, εμφανίστηκε μπροστά στις κάμερες στην Ουάσιγκτον στις 9 Απριλίου 2026.
«Όλοι οι δρόμοι οδηγούν πλέον σε υψηλότερες τιμές και χαμηλότερη ανάπτυξη», δήλωσε.
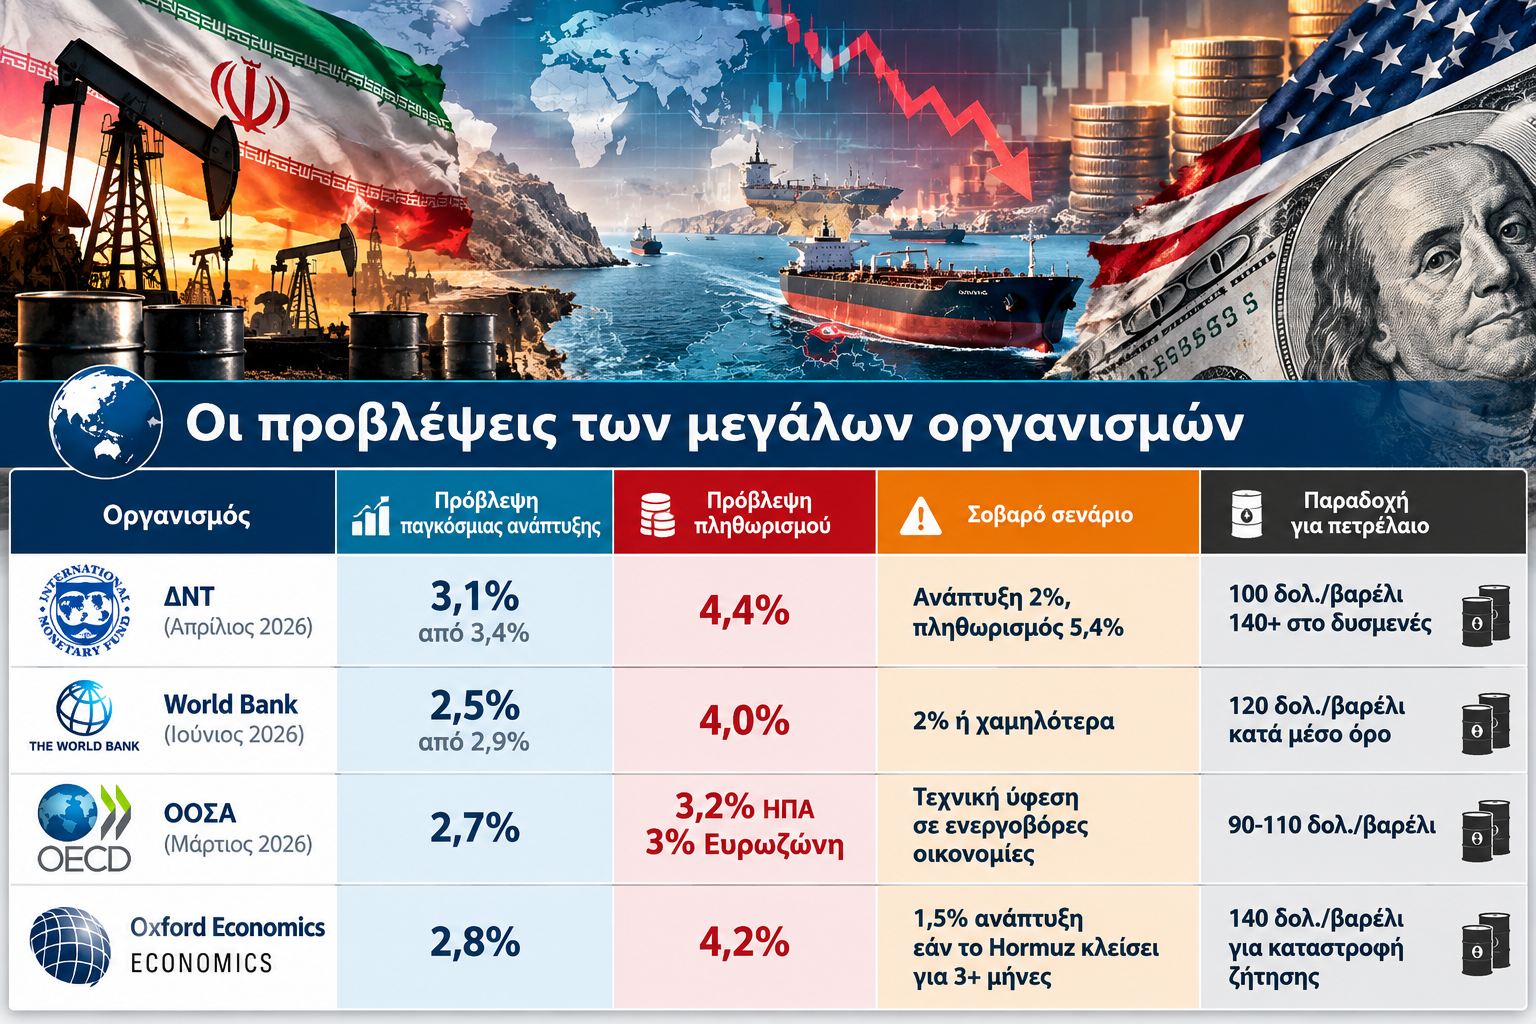
Το ΔΝΤ είχε μόλις μειώσει την πρόβλεψή του για την παγκόσμια ανάπτυξη στο 3,1%, από 3,4% που προέβλεπε πριν από την εκτόξευση των πρώτων πυραύλων.
«Αν δεν είχε συμβεί αυτό το σοκ, θα αναβαθμίζαμε την πρόβλεψη για την παγκόσμια ανάπτυξη», ανέφερε.
Αντί γι' αυτό, το Ταμείο προειδοποίησε για ένα «σοβαρό σενάριο», στο οποίο η παγκόσμια ανάπτυξη θα κατέρρεε στο 2%, πλησιάζοντας τον τεχνικό ορισμό μιας παγκόσμιας ύφεσης – ένα όριο που έχει παραβιαστεί μόλις τέσσερις φορές από τον Β' Παγκόσμιο Πόλεμο.
Trump: Οι χώρες που βοηθούν το Ιράν θα πληρώσουν βαρύ τίμημα
Ο Donald Trump, ο οποίος επέστρεψε στην προεδρία των ΗΠΑ για δεύτερη, μη συνεχόμενη θητεία, απευθύνθηκε στο αμερικανικό έθνος από το Οβάλ Γραφείο στις 20 Αυγούστου 2026.
«Κάθε χώρα που επιτρέπει στα χρηματοπιστωτικά της ιδρύματα, στις επιχειρήσεις, στα αεροδρόμια ή στους κυβερνητικούς φορείς της να παρέχουν οποιουδήποτε τύπου στήριξη στο Ιράν θα αντιμετωπίσει η ίδια τεράστιες οικονομικές συνέπειες», προειδοποίησε, ανακοινώνοντας αυτό που χαρακτήρισε «τις σκληρότερες κυρώσεις στην ιστορία».
Νωρίτερα είχε αναρτήσει στα μέσα κοινωνικής δικτύωσης μια εικόνα που παρουσίαζε το Στενό του Hormuz πρόχειρα χαρακτηρισμένο ως «Νέα επικράτεια των ΗΠΑ», μια ψηφιακή προσάρτηση που προκάλεσε αναταράξεις στα διπλωματικά κανάλια.
Η επιχείρηση «Economic Fury» της κυβέρνησής του επιδίωκε να ολοκληρώσει αυτό που είχε ξεκινήσει η «Epic Fury».
«Στους απλούς στρατιώτες που στηρίζουν αυτό το καθεστώς», απευθύνθηκε ο Trump στους Ιρανούς στρατεύσιμους, «καθώς όλο και περισσότεροι από τους μισθούς σας σταματούν ή υποτίθεται ότι απλώς καθυστερούν, αναρωτηθείτε εάν οι διοικητές σας οδηγούν τη χώρα σας στη νίκη ή στην καταστροφή».
Powell: «Κανείς δεν γνωρίζει» το τελικό οικονομικό κόστος
Ο Jerome Powell, στους τελευταίους μήνες της θητείας του ως επικεφαλής της Federal Reserve, βρέθηκε αντιμέτωπος με το οικονομικό παράδοξο που θα χαρακτήριζε το 2026.
Σε φόρουμ στο Harvard στις 30 Μαρτίου, παραδέχθηκε με ασυνήθιστη ειλικρίνεια το δίλημμα της κεντρικής τράπεζας.
«Κανείς δεν γνωρίζει», δήλωσε αναφερόμενος στις τελικές οικονομικές επιπτώσεις του πολέμου, αναγνωρίζοντας παράλληλα ότι «μπορείς να είσαι βέβαιος πως ένα πληθωριστικό σοκ θα υποχωρήσει, αλλά να έχεις ελάχιστη ιδέα για το πόσο χρόνο θα χρειαστεί».
Η απόφαση της Fed στις 18 Μαρτίου να διατηρήσει αμετάβλητα τα επιτόκια – προβλέποντας μόλις μία μείωση επιτοκίων για το σύνολο του έτους, παρά το γεγονός ότι ο πληθωρισμός είχε εκτιναχθεί στο 3,3% – αποτέλεσε ουσιαστικά παράδοση στην αβεβαιότητα.
Η Fed προέβλεπε υψηλότερο πληθωρισμό, σταθερή ανεργία και ελάχιστη νομισματική ανακούφιση.
Roubini και El-Erian προειδοποιούν για νέο στασιμοπληθωρισμό
Ο Nouriel Roubini, ο οικονομολόγος που είχε προειδοποιήσει έγκαιρα για την κατάρρευση του 2008, παρουσίασε τον Μάιο του 2026 σενάρια που προκάλεσαν ανησυχία στους θεσμικούς επενδυτές.
«Οι τιμές του πετρελαίου θα μπορούσαν να εκτοξευθούν πάνω από τα 200 δολάρια το βαρέλι στο χειρότερο σενάριο», προειδοποίησε, περιγράφοντας μια επιστροφή στον «στασιμοπληθωρισμό της δεκαετίας του 1970».
Ο Mohamed El-Erian, πρώην επικεφαλής της Pimco και σήμερα Chief Economic Advisor στην Allianz, σχολιάζοντας την έκθεση του ΔΝΤ τον Απρίλιο, έγραψε:
«Διαβάζοντας ανάμεσα στις γραμμές, το μήνυμα της σημερινής εμβληματικής έκθεσης του ΔΝΤ είναι δυσοίωνο: σχεδόν κάθε πρόκληση που αντιμετωπίζει η παγκόσμια οικονομία αναμένεται να ενταθεί λόγω των επιπτώσεων του πολέμου στη Μέση Ανατολή».
Παγκόσμια ανάπτυξη μόλις 2,5%
Η έκθεση του World Bank για τις Παγκόσμιες Οικονομικές Προοπτικές, στις 11 Ιουνίου 2026, επιβεβαίωσε αυτές τις ανησυχίες.
Η παγκόσμια ανάπτυξη αναμενόταν να επιβραδυνθεί στο 2,5% το 2026, τη χαμηλότερη επίδοση από την πανδημία του COVID-19.
Για τις αναπτυσσόμενες και αναδυόμενες οικονομίες, η πρόβλεψη υποχώρησε στο 3,6%.
Η οικονομία του Ιράν συρρικνώθηκε κατά 6,1%, ενώ η World Bank σημείωσε ότι το πραγματικό ΑΕΠ αναμένεται να συρρικνωθεί κατά 6,4% το 2026, λόγω της κατάρρευσης του τουρισμού, της ασθενέστερης κατανάλωσης, των διαταραχών στις εφοδιαστικές αλυσίδες, της αυξημένης ανασφάλειας και του παρατεταμένου εκτοπισμού πληθυσμών.
Το Κατάρ και το Κουβέιτ αντιμετώπιζαν πιθανές συρρικνώσεις του ΑΕΠ κατά 14%.
Το Institute for Economics and Peace υπολόγισε ότι η επανέναρξη εχθροπραξιών πλήρους κλίμακας θα προκαλούσε πλήγμα 2,2 τρισ. δολαρίων στην παγκόσμια οικονομία.
Οι προβλέψεις των μεγάλων οργανισμών
Το χρέος των 365 τρισ. δολαρίων απειλεί το σύστημα
Πίσω από αυτά τα στατιστικά κρύβεται μια ακόμη πιο ανησυχητική πραγματικότητα.
Το παγκόσμιο χρέος έφτασε τα 348 τρισ. δολάρια το 2025, σύμφωνα με το Institute of International Finance, αυξημένο κατά σχεδόν 29 τρισ. δολάρια μέσα σε έναν μόλις χρόνο.
Μέχρι τα μέσα του 2026, οι εκτιμήσεις τοποθετούσαν το συνολικό χρέος πάνω από τα 365 τρισ. δολάρια.
Αυτό το τεράστιο οικοδόμημα υποχρεώσεων, που δημιουργήθηκε κατά τη διάρκεια 15 ετών καταστολής των επιτοκίων από τις κεντρικές τράπεζες, βρίσκεται πλέον αντιμέτωπο με κρίση αναχρηματοδότησης, καθώς οι νομισματικές αρχές διατηρούν υψηλό το κόστος δανεισμού για την αντιμετώπιση του πληθωρισμού.
Η έκθεση του ΟΟΣΑ για το Παγκόσμιο Χρέος του 2026 προειδοποίησε για «αυξανόμενες πιέσεις από τα επίμονα δημοσιονομικά ελλείμματα, την αύξηση του κόστους τόκων και των επενδυτικών αναγκών, τη διαρθρωτική πτώση της μακροπρόθεσμης ζήτησης και τους αυξανόμενους κινδύνους αναχρηματοδότησης καθώς μειώνεται η διάρκεια των εκδόσεων».
Στο στόχαστρο οι μικρομεσαίες επιχειρήσεις
Οι μικρές και μεσαίες επιχειρήσεις βρίσκονται ιδιαίτερα εκτεθειμένες.
Η ανάλυση τραπεζικών κινδύνων της S&P Global για το 2026 σημείωσε ότι οι μικρομεσαίες επιχειρήσεις «διαθέτουν μικρότερα κεφαλαιακά αποθέματα ασφαλείας και αναλογικά μεγαλύτερη έκθεση σε κυμαινόμενα επιτόκια», γεγονός που τις καθιστά ιδιαίτερα ευάλωτες στην αύξηση του κόστους χρηματοδότησης που προκαλεί η πληθωριστική επίδραση του πολέμου στο Ιράν.
Όταν η Federal Reserve επέλεξε τον Μάρτιο του 2026 να διατηρήσει σταθερά τα επιτόκια αντί να προσφέρει ανακούφιση, οι επιχειρήσεις αυτές απορρόφησαν άμεσα το πλήγμα.
Η «εργαλειοποίηση» του δολαρίου γυρίζει μπούμερανγκ
Η χρήση του δολαρίου ως οικονομικού όπλου έχει προκαλέσει αντιδράσεις που το αμερικανικό υπουργείο Οικονομικών δυσκολεύεται να περιορίσει.
Το κινεζικό Cross-Border Interbank Payment System (CIPS), το οποίο επεξεργάστηκε το 2025 συναλλαγές ισοδύναμες με 245 τρισ. γουάν, έχει αναδειχθεί σε λειτουργική εναλλακτική του SWIFT.
Μέχρι τον Ιανουάριο του 2026, το CIPS συνδεόταν με 1.467 έμμεσους συμμετέχοντες σε 119 χώρες, συνδέοντας 4.800 τράπεζες σε 185 χώρες.
Παρότι παραμένει μικρότερο από το SWIFT, η πορεία του δείχνει έναν κατακερματισμό των νομισματικών υποδομών, τον οποίο η σύγκρουση με το Ιράν έχει επιταχύνει.
Το πετροδολάριο δέχεται πρωτοφανή πίεση
Το σύστημα του πετροδολαρίου βρίσκεται αντιμέτωπο με πρωτοφανή πίεση.
Η Ρωσία και η Σαουδική Αραβία, οι δύο μεγαλύτεροι παραγωγοί πετρελαίου, δημιούργησαν «ουσιαστικά μηδενικά πετροδολάρια» το 2025, σύμφωνα με ανάλυση της Wright Research, έχοντας στραφεί σε διακανονισμούς σε γουάν.
Το Ιράν, αποκλεισμένο από τις αγορές δολαρίου από το 1979, πρωτοστάτησε σε αυτή τη μετάβαση.
Τώρα το μοντέλο εξαπλώνεται.
Οι χώρες BRICS πραγματοποίησαν, σύμφωνα με εκτιμήσεις, το 90% των ενδο-ομιλικών συναλλαγών τους σε τοπικά νομίσματα το 2025.
Αυτό έχει τεράστια σημασία για τη δημοσιονομική βιωσιμότητα των ΗΠΑ.
Οι ξένες τοποθετήσεις σε αμερικανικά κρατικά ομόλογα έχουν σταθεροποιηθεί, καθώς οι κεντρικές τράπεζες διαφοροποιούν τα αποθεματικά τους.
Το μερίδιο του δολαρίου στα παγκόσμια συναλλαγματικά αποθέματα υποχώρησε από 73% το 2001 σε περίπου 54% το 2025, σύμφωνα με στοιχεία του ΔΝΤ.
Κάθε ποσοστιαία μονάδα μετατόπισης αντιπροσωπεύει εκατοντάδες δισεκατομμύρια δολάρια χαμηλότερης ζήτησης για περιουσιακά στοιχεία σε δολάρια, αυξάνοντας το επιτοκιακό premium που πρέπει να καταβάλλει η Ουάσιγκτον για να χρηματοδοτήσει το εθνικό της χρέος των 34,6 τρισ. δολαρίων.
Ο πόλεμος στο Ιράν επιταχύνει τις αλλαγές
Ο πόλεμος στο Ιράν λειτουργεί ως επιταχυντής αυτών των προϋπαρχουσών τάσεων.
Όταν ο Trump απείλησε με «συντριπτικό οικονομικό πόλεμο» τον Αύγουστο του 2026, επέκτεινε ένα καθεστώς κυρώσεων που είχε ήδη παρουσιάσει φθίνουσες αποδόσεις.
Η ιρανική οικονομία, παρά τη συρρίκνωση κατά 6,4% και την κατάρρευση του νομίσματος, είχε αναπτύξει εξελιγμένους μηχανισμούς αποφυγής των κυρώσεων μέσω δικτύων σκιώδους τραπεζικής και καναλιών κρυπτονομισμάτων.
Το λαθρεμπόριο ιρανικού πετρελαίου προς την Κίνα, το οποίο εκτιμάται σε 1,2 εκατ. βαρέλια ημερησίως παρά τις κυρώσεις, συνεχίστηκε μέσω του λεγόμενου «σκοτεινού στόλου» δεξαμενόπλοιων που λειτουργούν με απενεργοποιημένους πομποδέκτες.
Ευρώπη: Νέο σοκ από την ενέργεια
Η Christine Lagarde, πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας, βρέθηκε αντιμέτωπη με το δίλημμα που θα χαρακτήριζε την οικονομική απόκλιση μεταξύ Ευρώπης και ΗΠΑ.
Κατά τις συζητήσεις που οδήγησαν στην αναβολή των προγραμματισμένων μειώσεων επιτοκίων στις 19 Μαρτίου 2026, οι ενεργοβόρες ευρωπαϊκές οικονομίες αντιμετώπιζαν τον κίνδυνο τεχνικής ύφεσης εάν ο θαλάσσιος αποκλεισμός του Hormuz συνεχιζόταν.
Η γερμανική βιομηχανία, ήδη αποδυναμωμένη από τη διακοπή των ρωσικών προμηθειών φυσικού αερίου μετά τον πόλεμο στην Ουκρανία, βρέθηκε αντιμέτωπη με ένα νέο σοκ στο κόστος των εισροών.
Η ΕΚΤ αύξησε την πρόβλεψή της για τον πληθωρισμό το 2026, ενώ υποβάθμισε τις εκτιμήσεις για την ανάπτυξη.
Ιαπωνία: Ενεργειακός εφιάλτης
Η θέση της Ιαπωνίας αποδείχθηκε εξίσου δύσκολη.
Ως ο μεγαλύτερος εισαγωγέας υγροποιημένου φυσικού αερίου στον κόσμο, το Τόκιο αντιμετώπισε ενεργειακές ευπάθειες που ο πόλεμος στο Ιράν αποκάλυψε με ιδιαίτερα σκληρό τρόπο.
Η QatarEnergy κήρυξε force majeure στις εξαγωγές LNG κατά τη διάρκεια του κλεισίματος του Hormuz τον Μάρτιο του 2026, αναγκάζοντας τις ιαπωνικές εταιρείες κοινής ωφέλειας να αναζητήσουν εναλλακτικούς προμηθευτές σε ιδιαίτερα υψηλές τιμές.
Το γιεν, το οποίο ήδη υποχωρούσε έναντι του δολαρίου λόγω των διαφορών στα επιτόκια, δέχθηκε πρόσθετες πιέσεις καθώς αυξήθηκε το κόστος των εισαγωγών.
Κίνα: Επιταχύνεται η διεθνοποίηση του γουάν
Η στρατηγική προσέγγιση της Κίνας μεταβλήθηκε ως απάντηση.
Ενώ δημοσίως τάχθηκε υπέρ της αποκλιμάκωσης, το Πεκίνο επιτάχυνε τη διεθνοποίηση του γουάν μέσω συμφωνιών αγοράς ενέργειας που εκφράζονται σε renminbi.
Η απόφαση της Σαουδικής Αραβίας το 2024 να επιτρέψει πωλήσεις πετρελαίου με διακανονισμό σε γουάν, ακολουθούμενη από αντίστοιχες συμφωνίες με το Ιράκ και τα ΗΑΕ, δημιούργησε την υποδομή για μια παράλληλη νομισματική τάξη.
Η διατάραξη των ενεργειακών ροών σε δολάρια από τον πόλεμο στο Ιράν προσέφερε μια πρακτική απόδειξη των ευπαθειών που δημιουργεί η εξάρτηση από ένα και μόνο νόμισμα.
Ινδία: Η δύσκολη εξίσωση
Η θέση της Ινδίας αποτύπωσε τις δύσκολες επιλογές που αντιμετωπίζουν οι αναδυόμενες οικονομίες.
Ως ο τρίτος μεγαλύτερος εισαγωγέας πετρελαίου στον κόσμο, το Νέο Δελχί βρέθηκε αντιμέτωπο με πληθωριστικές πιέσεις που απειλούσαν την οικονομική αξιοπιστία της κυβέρνησης Modi.
Ωστόσο, η στρατηγική συνεργασία της Ινδίας με τις ΗΠΑ περιόριζε τις δυνατότητες παράκαμψης των αμερικανικών κυρώσεων στο ιρανικό πετρέλαιο.
Το αποτέλεσμα ήταν υψηλότεροι λογαριασμοί εισαγωγών, υποτίμηση του νομίσματος και αναβολή επενδύσεων σε υποδομές, καθώς οι δημοσιονομικοί πόροι κατευθύνονταν σε ενεργειακές επιδοτήσεις.
Οι τράπεζες αντιμετωπίζουν ένα άγνωστο ρίσκο
Η έκθεση του τραπεζικού τομέα σε αυτές τις πιέσεις παραμένει ατελώς κατανοητή.
Τα δάνεια εμπορικών ακινήτων, ιδιαίτερα εκείνα που χρηματοδοτούν κτίρια γραφείων σε αστικά κέντρα που έχουν αποδυναμωθεί από την εξ αποστάσεως εργασία, αντιμετωπίζουν κινδύνους αθέτησης που ενισχύονται από τα ενεργειακά σοκ.
Οι περιφερειακές τράπεζες στις ΗΠΑ, έχοντας ήδη αντιμετωπίσει φυγή καταθετών κατά την κατάρρευση της Silicon Valley Bank το 2023, βρίσκονται τώρα αντιμέτωπες με νέα πίεση καθώς τα χαρτοφυλάκια ομολόγων χάνουν αξία εν μέσω μεταβλητότητας των επιτοκίων.
Η αγορά private credit ύψους 1,5-2,1 τρισ. δολαρίων λειτουργεί με βαθμό αδιαφάνειας που δυσκολεύει την αξιολόγηση συστημικών κινδύνων.
Το «τείχος» αναχρηματοδότησης του 2026-2027
Οι λήξεις εταιρικού χρέους το 2026-2027 δημιουργούν έναν γκρεμό αναχρηματοδότησης ιστορικών διαστάσεων.
Εταιρείες που δανείστηκαν με σχεδόν μηδενικά επιτόκια κατά την εποχή της ποσοτικής χαλάρωσης πρέπει πλέον να αναχρηματοδοτήσουν τις υποχρεώσεις τους με επιτόκια 6%-8%, εφόσον οι αγορές συνεχίσουν να τους παρέχουν πρόσβαση.
Το φαινόμενο των «εταιρειών-ζόμπι» – επιχειρήσεων που παραμένουν σε λειτουργία μόνο μέσω συνεχούς αναχρηματοδότησης του χρέους τους και όχι χάρη στην επιχειρησιακή κερδοφορία – απειλεί να οδηγήσει σε μαζικές χρεοκοπίες εάν οι πιστωτικές συνθήκες γίνουν ακόμη πιο αυστηρές.
Νέο σοκ και στα τρόφιμα
Οι αγροτικές αγορές επιβαρύνουν ακόμη περισσότερο αυτές τις ευπάθειες.
Οι τιμές του σιταριού και του καλαμποκιού, που ήδη βρίσκονται σε υψηλά επίπεδα λόγω των διαταραχών από τον πόλεμο στην Ουκρανία και των κλιματικών ανωμαλιών, αντιμετωπίζουν πρόσθετες πιέσεις από την αύξηση του κόστους παραγωγής λιπασμάτων.
Το φυσικό αέριο, βασική πρώτη ύλη για την παραγωγή αζωτούχων λιπασμάτων, κατέγραψε άνοδο 300% στις ευρωπαϊκές αγορές κατά τη διάρκεια του κλεισίματος του Hormuz τον Μάρτιο του 2026.
Η μετάδοση του κόστους στις τιμές των τροφίμων πραγματοποιείται με αναπόφευκτη χρονική υστέρηση, αλλά με αντίστοιχη βεβαιότητα.
Ανθρωπιστικό κόστος: Το Ιράν πληρώνει βαρύ τίμημα
Οι ανθρωπιστικές συνέπειες ξεπερνούν κατά πολύ τους ψυχρούς αριθμούς.
Ο πληθυσμός των 87 εκατομμυρίων του Ιράν αντιμετωπίζει επισιτιστική ανασφάλεια, καθώς οι κυρώσεις δυσκολεύουν τη χρηματοδότηση των εισαγωγών και η κατάρρευση του νομίσματος καταστρέφει την αγοραστική δύναμη.
Η υποτίμηση του ριάλ έναντι του δολαρίου, η οποία ξεπερνά το 80% από το 2021, έχει καταστήσει τα εισαγόμενα φάρμακα απρόσιτα για πολλές οικογένειες.
Παράλληλα, επιταχύνεται η φυγή ανθρώπινου δυναμικού, καθώς επαγγελματίες μεταναστεύουν στο Ντουμπάι, την Κωνσταντινούπολη και ευρωπαϊκές πρωτεύουσες.
Και το Ισραήλ αντιμετωπίζει οικονομικές αντιφάσεις
Η οικονομία του Ισραήλ, παρά τη λήψη 14,3 δισ. δολαρίων αμερικανικής στρατιωτικής βοήθειας το 2026, αντιμετωπίζει τις δικές της αντιφάσεις.
Η Bank of Israel υποβάθμισε τις προοπτικές ανάπτυξης καθώς αυξανόταν το κόστος του πολέμου, με τις αμυντικές δαπάνες να απορροφούν πόρους που διαφορετικά θα μπορούσαν να κατευθυνθούν σε κοινωνικές υπηρεσίες.
Η κινητοποίηση εφέδρων επηρέασε την παραγωγικότητα του τεχνολογικού τομέα, ενώ τα έσοδα από τον τουρισμό κατέρρευσαν λόγω των ανησυχιών για την ασφάλεια.
ΗΠΑ: Ανάπτυξη 1,8% αλλά με έντονες πιέσεις
Οι ΗΠΑ εισέρχονται στο τελευταίο τρίμηνο του 2026 με οικονομικούς δείκτες που δεν επιτρέπουν εύκολες ερμηνείες.
Η ανεργία παραμένει κοντά σε ιστορικά χαμηλά επίπεδα, στο 4,1%, ωστόσο η συμμετοχή των ανδρών σε ηλικία αιχμής στην αγορά εργασίας συνεχίζει να υποχωρεί.
Η ανάπτυξη του ΑΕΠ, που προβλέπεται στο 1,8% για το σύνολο του έτους, αποκρύπτει ανακατανομές που συγκεντρώνουν τα κέρδη στις τάξεις των κατόχων περιουσιακών στοιχείων, ενώ οι εργαζόμενοι αντιμετωπίζουν διάβρωση της αγοραστικής τους δύναμης.
Ο προτιμώμενος δείκτης πληθωρισμού της Federal Reserve, ο core PCE, παραμένει πάνω από τον στόχο στο 3,3%, περιορίζοντας τα περιθώρια ελιγμών της νομισματικής πολιτικής.
Trump: Ρητορική μεταξύ θριάμβου και απειλής
Η προεδρική ρητορική σε αυτό το περιβάλλον κινείται μεταξύ θριαμβολογίας και απειλής.
Η δήλωση του Trump τον Αύγουστο του 2026 ότι το Ιράν «ξεπέρασε τον εαυτό του» σχετικά με τον έλεγχο του Hormuz, συνοδευόμενη από αναρτήσεις στα μέσα κοινωνικής δικτύωσης που παρουσίαζαν τη θαλάσσια οδό ως αμερικανικό έδαφος, υποδηλώνει μια συναλλακτική προσέγγιση στην εδαφική κυριαρχία που προκαλεί ανησυχίες ως προς το διεθνές δίκαιο.
Παράλληλα, οι απειλές του εναντίον χωρών που διατηρούν οικονομικές σχέσεις με την Τεχεράνη δημιουργούν διλήμματα συμμόρφωσης για συμμάχους των ΗΠΑ, των οποίων τα στρατηγικά συμφέροντα δεν ταυτίζονται με εκείνα της Ουάσιγκτον.
Ο κίνδυνος μιας κρίσης μεγαλύτερης από το 2008
Ο συνδυασμός στρατιωτικής αντιπαράθεσης, νομισματικής πίεσης και ευθραυστότητας του χρέους δημιουργεί συνθήκες συστημικού στρες που θα μπορούσαν να ξεπεράσουν σε έκταση την κρίση του 2008.
Όχι εξαιτίας ενός μοναδικού καταστροφικού γεγονότος, αλλά μέσω διαδοχικών αποτυχιών που αλληλοτροφοδοτούνται σε διασυνδεδεμένα συστήματα.
Μια άνοδος του πετρελαίου πάνω από τα 200 δολάρια το βαρέλι, όπως προειδοποίησε ο Roubini, θα προκαλούσε καταστροφή ζήτησης στους κλάδους μεταφορών, εξαλείφοντας εκατομμύρια θέσεις εργασίας.
Οι εταιρικές χρεοκοπίες σε ενεργοβόρους κλάδους θα μπορούσαν να μεταδοθούν στις αγορές credit default swaps, οι οποίες παραμένουν αδιαφανείς για τις ρυθμιστικές αρχές.
Κρίσεις κρατικού χρέους στις αναδυόμενες οικονομίες θα μπορούσαν να οδηγήσουν σε παρεμβάσεις του ΔΝΤ που θα επιβάλλουν μέτρα λιτότητας, δημιουργώντας πολιτική αστάθεια που με τη σειρά της θα τροφοδοτούσε περαιτέρω συγκρούσεις.
Το δολάριο δέχεται τη μεγαλύτερη πρόκληση από την εποχή του Bretton Woods
Η θέση του δολαρίου ως παγκόσμιου αποθεματικού νομίσματος αντιμετωπίζει την πιο αξιόπιστη πρόκληση από την εποχή του Bretton Woods.
Όχι επειδή οι ανταγωνιστές διαθέτουν ανώτερες εναλλακτικές – το γουάν παραμένει μη μετατρέψιμο και το ευρώ παραμένει κατακερματισμένο – αλλά επειδή η «όπλοποίηση» των χρηματοπιστωτικών υποδομών από την Ουάσιγκτον δημιουργεί ισχυρά κίνητρα για διαφοροποίηση.
Κάθε νέο πακέτο κυρώσεων κατά του Ιράν επιταχύνει αυτή τη διαδικασία.
Κάθε απειλή για δευτερογενείς κυρώσεις εναντίον συμμάχων επιταχύνει τη δημιουργία παράλληλων συστημάτων.
Το αισιόδοξο σενάριο
Το αισιόδοξο σενάριο, το οποίο απορρίπτεται ολοένα περισσότερο από τους συμμετέχοντες στις αγορές, προβλέπει συμφωνία μέσω διαπραγματεύσεων στις αρχές του 2027, επαναλειτουργία του Hormuz και σταδιακή ομαλοποίηση των τιμών.
Ακόμη και αυτό το αποτέλεσμα, τόνισε η Georgieva, αφήνει «μόνιμες ουλές» στις αναπτυξιακές τροχιές.
Τα επίπεδα παραγωγής το 2030 θα παραμείνουν 2% χαμηλότερα από τις προπολεμικές τάσεις, σύμφωνα με τις προβλέψεις του ΔΝΤ.
Το κόστος ευκαιρίας της στρατιωτικής αντιπαράθεσης – οι υποδομές που δεν κατασκευάστηκαν, η έρευνα που δεν χρηματοδοτήθηκε, το ανθρώπινο δυναμικό που δεν αξιοποιήθηκε – συσσωρεύεται για δεκαετίες.
Το απαισιόδοξο σενάριο: Μη γραμμική κρίση
Το απαισιόδοξο σενάριο δεν μπορεί να μοντελοποιηθεί με ακρίβεια, επειδή οι μεταβλητές του αλληλεπιδρούν μη γραμμικά.
Πετρέλαιο στα 200 δολάρια το βαρέλι θα προκαλούσε ταυτόχρονα ύφεση και επιτάχυνση των επενδύσεων στην ενεργειακή μετάβαση, αφήνοντας περιουσιακά στοιχεία ορυκτών καυσίμων χωρίς αξιοποίηση.
Τραπεζικές κρίσεις σε ευάλωτες δικαιοδοσίες θα μπορούσαν να μεταδοθούν μέσω εκθέσεων σε παράγωγα που δεν αποτυπώθηκαν επαρκώς στα stress tests των ρυθμιστικών αρχών.
Η πολιτική ριζοσπαστικοποίηση, τροφοδοτούμενη από την οικονομική απόγνωση, θα μπορούσε να οδηγήσει σε ηγεσίες ανίκανες να διαχειριστούν αποτελεσματικά μια κρίση.
Το Hormuz ως σύμβολο της παγκόσμιας ευπάθειας
Οι ιστορικές αναλογίες προσφέρουν περιορισμένη καθοδήγηση.
Το πετρελαϊκό σοκ του 1973 σημειώθηκε μέσα σε ένα πλαίσιο Bretton Woods που πλέον δεν υπάρχει.
Η χρηματοπιστωτική κρίση του 2008 απέδειξε την αλληλένδετη ευθραυστότητα του συστήματος, αλλά τότε υπήρχαν συντονισμένες αντιδράσεις των κεντρικών τραπεζών, κάτι που η σημερινή γεωπολιτική πόλωση μπορεί να καταστήσει δυσκολότερο.
Αυτό που διαφοροποιεί τη σημερινή συγκυρία είναι η σύγκλιση πολλαπλών πιέσεων πάνω σε ένα σύστημα που ήδη λειτουργεί κοντά στα όριά του.
Το παγκόσμιο χρέος των 365 τρισ. δολαρίων αντιπροσωπεύει απαιτήσεις που δεν μπορούν να ικανοποιηθούν όλες ταυτόχρονα.
Ο πόλεμος στο Ιράν, μέσω του ενεργειακού σοκ στις τιμές, ασκεί πίεση σε αυτή τη μοχλευμένη δομή με τρόπους που μεμονωμένα στοιχεία – κρατικοί δανειολήπτες, εταιρικοί εκδότες, χρηματοπιστωτικοί διαμεσολαβητές – μπορεί να αντέξουν μεμονωμένα, αλλά όχι συλλογικά.
Το Στενό του Hormuz, από το οποίο διέρχεται περίπου το ένα πέμπτο του παγκόσμιου πετρελαίου, αποτελεί την επιτομή αυτής της ευπάθειας.
Περίπου 21 εκατ. βαρέλια πετρελαίου την ημέρα διέρχονται από ύδατα που στο στενότερο σημείο τους έχουν πλάτος μόλις 21 μίλια.
Ιρανικές συστοιχίες πυραύλων, νάρκες και ταχύπλοα σκάφη μπορούν να διακόψουν αυτή τη ροή με ελάχιστη προειδοποίηση.
Οι αμερικανικές ομάδες αεροπλανοφόρων μπορούν να περιορίσουν τέτοιες απειλές με τεράστιο κόστος, αλλά δεν μπορούν να τις εξαλείψουν πλήρως.
Η «προσάρτηση» του Hormuz από τον Trump
Η ανάρτηση του Trump στα μέσα κοινωνικής δικτύωσης, με την οποία χαρακτήρισε το Hormuz «Νέα επικράτεια των ΗΠΑ» τον Αύγουστο του 2026, όσο ρητορική και αν ήταν, σηματοδότησε μια αμερικανική διάθεση για άμεση εδαφική διεκδίκηση επί διεθνών θαλάσσιων οδών που επί μακρόν θεωρούνται παγκόσμια κοινά.
Τέτοιες αξιώσεις, εφόσον μετατρέπονταν σε επιχειρησιακή πολιτική, θα αντιμετώπιζαν αντιδράσεις όχι μόνο από το Ιράν αλλά και από την Κίνα, τη Ρωσία και περιφερειακές δυνάμεις των οποίων η ενεργειακή ασφάλεια εξαρτάται από την απρόσκοπτη ναυσιπλοΐα.
Ο οικονομικός πόλεμος κατακερματίζει το παγκόσμιο εμπόριο
Ο οικονομικός πόλεμος, όπως εφαρμόζεται εναντίον του Ιράν το 2026, λειτουργεί μέσω μηχανισμών που ξεφεύγουν από την παραδοσιακή λογιστική.
Ο αποκλεισμός των ιρανικών τραπεζών από το σύστημα SWIFT δεν προκαλεί απλώς ταλαιπωρία· διακόπτει εμπορικές σχέσεις που έχουν οικοδομηθεί επί δεκαετίες.
Οι δευτερογενείς κυρώσεις εναντίον ξένων εταιρειών που συναλλάσσονται με το Ιράν επιβάλλουν δύσκολες επιλογές στις πολυεθνικές μεταξύ της πρόσβασης στην αμερικανική αγορά και των εμπορικών σχέσεων με το Ιράν.
Το σωρευτικό αποτέλεσμα είναι ο κατακερματισμός του παγκόσμιου εμπορίου σε ανταγωνιστικά μπλοκ, με αποτέλεσμα χαμηλότερη συνολική αποδοτικότητα και ευημερία.
Η επέκταση των BRICS το 2024, με την ένταξη σημαντικών παραγωγών πετρελαίου όπως το Ιράν, η Σαουδική Αραβία και τα ΗΑΕ, δημιούργησε ένα οργανωτικό πλαίσιο για αυτή τη νομισματική διαφοροποίηση.
Παρότι το προτεινόμενο κοινό νόμισμα των BRICS παραμένει τεχνικά μακριά, η υποδομή για τη μείωση της εξάρτησης από το δολάριο αναπτύσσεται με ταχύτητα.
Τι σημαίνει για τα αμερικανικά νοικοκυριά
Για τα αμερικανικά νοικοκυριά, αυτές οι μακροοικονομικές αφαιρέσεις μεταφράζονται σε συγκεκριμένες δυσκολίες.
Οι τιμές της βενζίνης πάνω από τα 5 δολάρια το γαλόνι, όπως συνέβη στην Καλιφόρνια τον Μάρτιο του 2026, περιορίζουν τις καταναλωτικές δαπάνες που τροφοδοτούν την ανάπτυξη.
Το κόστος θέρμανσης αυξάνεται κατά τους χειμερινούς μήνες στις βόρειες πολιτείες.
Οι τιμές των τροφίμων, τα οποία μεταφέρονται μέσω δικτύων logistics που εξαρτώνται από το πετρέλαιο ντίζελ, ακολουθούν την άνοδο του ενεργειακού κόστους.
Η διατήρηση των επιτοκίων από τη Federal Reserve, παρά τις πιέσεις αυτές, προκειμένου να αντιμετωπιστεί ο υποκείμενος πληθωρισμός, διατηρεί υψηλά τα στεγαστικά επιτόκια και περιορίζει την οικονομική προσιτότητα της κατοικίας.
Ο φαύλος κύκλος της πολιτικής οικονομίας
Η πολιτική οικονομία αυτών των πιέσεων δημιουργεί βρόχους ανατροφοδότησης που δυσκολεύουν την επίλυση.
Τα λαϊκιστικά κινήματα, τροφοδοτούμενα από την οικονομική δυσαρέσκεια, απαιτούν πιο επιθετική αντιμετώπιση των αντιπάλων αντί για διπλωματικό συμβιβασμό.
Ομάδες συμφερόντων που επωφελούνται από τις στρατιωτικές δαπάνες πιέζουν για συνέχιση της αντιπαράθεσης.
Τα μέσα ενημέρωσης ενισχύουν την αντίληψη της απειλής, περιορίζοντας τον πολιτικό χώρο για διαπραγμάτευση.
Η στρατηγική του Ιράν και το «παιχνίδι» της αποκλιμάκωσης
Η ηγεσία του Ιράν, παρά τον αποκεφαλισμό της και την οικονομική καταστροφή, διατηρεί διαπραγματευτικές θέσεις που αντανακλούν την εκτίμησή της για τους πολιτικούς περιορισμούς των ΗΠΑ.
Παρακολουθεί τον αμερικανικό εκλογικό κύκλο, την επιρροή των φιλοϊσραηλινών πολιτικών ομάδων και τον συναλλακτικό χαρακτήρα της διπλωματίας του Trump.
Η στρατηγική του brinkmanship – κλιμάκωση με στόχο την αποκλιμάκωση – βασίζεται στην εκτίμηση ότι το όριο πόνου της Ουάσιγκτον, αν και υψηλότερο από εκείνο της Τεχεράνης, παραμένει πεπερασμένο.
Η εκεχειρία του Σεπτεμβρίου δεν έλυσε το πρόβλημα
Η εκεχειρία του Σεπτεμβρίου 2026, με διαμεσολάβηση του Κατάρ, ανέστειλε την άμεση στρατιωτική αντιπαράθεση αλλά δεν έλυσε τίποτα.
Οι ιρανικές πυρηνικές εγκαταστάσεις, αν και υπέστησαν ζημιές, παραμένουν λειτουργικές σε μη δηλωμένες τοποθεσίες.
Οι ισραηλινές εγγυήσεις ασφαλείας, που απαιτούνται ως προϋπόθεση για μια μόνιμη συμφωνία, ξεπερνούν αυτά που μπορεί να προσφέρει η κατακερματισμένη ιρανική ηγεσία.
Αμερικανικά στρατεύματα παραμένουν ανεπτυγμένα σε ολόκληρη την περιοχή, σε διατάξεις ευάλωτες σε επιθέσεις από δυνάμεις-αντιπροσώπους.
Το 2027 κρίνεται από το Hormuz
Οι οικονομικές προβλέψεις για το 2027 διαφέρουν ανάλογα με τις υποθέσεις σχετικά με αυτή την άλυτη αντιπαράθεση.
Το βασικό σενάριο του ΔΝΤ υποθέτει μια σύντομη σύγκρουση και σταδιακή ομαλοποίηση, προβλέποντας ανάκαμψη της παγκόσμιας ανάπτυξης στο 3,1%.
Το δυσμενές σενάριο, το οποίο γίνεται ολοένα πιο πιθανό καθώς οι διαπραγματεύσεις παραμένουν στάσιμες, προβλέπει ανάπτυξη 2,5% και πληθωρισμό 5,4%.
Το σοβαρό σενάριο – ανάπτυξη 2%, κοντά σε ύφεση – απαιτεί μόνο μια μέτρια πρόσθετη κλιμάκωση: κλείσιμο του Hormuz για περισσότερους από τρεις μήνες, ιρανικές επιθέσεις με πυραύλους σε υποδομές της Σαουδικής Αραβίας ή επέκταση των ισραηλινών επιχειρήσεων στον Λίβανο και τη Συρία.
Κάθε ένας από αυτούς τους παράγοντες παραμένει πιθανός.
Το χρέος επιβαρύνει ακόμη περισσότερο την εικόνα
Οι κίνδυνοι επιδεινώνονται από το χρέος.
Οι κρατικοί δανειολήπτες που αντιμετωπίζουν μειωμένα φορολογικά έσοδα λόγω ύφεσης και αυξημένες δαπάνες λόγω πληθωρισμού έρχονται αντιμέτωποι με απαιτήσεις εξυπηρέτησης χρέους που εκτοπίζουν τις παραγωγικές επενδύσεις.
Οι εταιρείες με λήξεις χρέους το 2027 αντιμετωπίζουν κόστος αναχρηματοδότησης που μπορεί να καταστήσει μη βιώσιμες επιχειρήσεις οι οποίες προηγουμένως ήταν βιώσιμες.
Οι χρηματοπιστωτικοί διαμεσολαβητές που κατέχουν απαιτήσεις από αυτούς τους δανειολήπτες αντιμετωπίζουν κεφαλαιακούς περιορισμούς που περιορίζουν τον νέο δανεισμό.
Η πιστωτική συρρίκνωση ενισχύει έτσι τις υφεσιακές δυναμικές.
Οι κεντρικές τράπεζες έχουν περιορισμένα πυρομαχικά
Οι κεντρικές τράπεζες, έχοντας ήδη εφαρμόσει έκτακτα μέτρα κατά την πανδημία του COVID-19, διαθέτουν περιορισμένη δυνατότητα επανάληψης.
Οι ισολογισμοί τους, ήδη διογκωμένοι από τις αγορές περιουσιακών στοιχείων, προσφέρουν περιορισμένο περιθώριο για νέα επέκταση.
Τα επιτόκια, αν και πάνω από το μηδέν, παραμένουν κάτω από τον πληθωρισμό σε πραγματικούς όρους, περιορίζοντας τον χώρο για την παραδοσιακή νομισματική πολιτική.
Οι δημοσιονομικές αρχές, αντιμέτωπες με βάρη χρέους που περιορίζουν τις αντικυκλικές δαπάνες, βρίσκονται αντιμέτωπες με πολιτικές αντιστάσεις σε περαιτέρω διεύρυνση των ελλειμμάτων.
Ένα σύστημα που χρειάζεται ανάπτυξη άνω του 3% για να εξυπηρετήσει χρέος 365 τρισ. δολαρίων θα δυσκολευτεί να διατηρήσει τη σταθερότητά του με ανάπτυξη 2%, χωρίς διαρθρωτικές προσαρμογές στις οποίες αντιστέκονται οι πολιτικές διαδικασίες.
Ο πόλεμος στο Ιράν, μειώνοντας την ανάπτυξη και αυξάνοντας ταυτόχρονα τον πληθωρισμό, επιβάλλει αυτή την προσαρμογή σε οικονομίες που δεν είναι προετοιμασμένες να την αντιμετωπίσουν.
Είτε μέσω μιας συμφωνίας που αποκαθιστά τις ενεργειακές ροές και μειώνει τα risk premiums είτε μέσω της συνέχισης της αντιπαράθεσης που ενισχύει το συστημικό στρες, η προσαρμογή θα έρθει.
Το κρίσιμο δίλημμα: ομαλοποίηση ή ρήξη
Η μορφή που θα πάρει – σταδιακή ομαλοποίηση ή απότομη ρήξη – παραμένει η μεταβλητή που θα καθορίσει την οικονομική εμπειρία της επόμενης δεκαετίας.
Η σημερινή πορεία ευνοεί τη ρήξη: άλυτη αντιπαράθεση, συσσωρευόμενες κυρώσεις, κλιμακούμενη ρητορική και διαρθρωτική ευθραυστότητα που ενισχύονται μέσα σε μήνες και όχι σε χρόνια.
Το αισιόδοξο σενάριο απαιτεί όχι μόνο εκεχειρία αλλά μια διαρκή συμφωνία, όχι μόνο άρση κυρώσεων αλλά οικονομική ανοικοδόμηση, όχι μόνο διπλωματική εμπλοκή αλλά μια θεμελιώδη επανεξέταση της περιφερειακής τάξης.
Μια τέτοια επανεξέταση εμφανίζεται δύσκολη δεδομένων των σημερινών ηγετικών συσχετισμών.
Ο Trump προσεγγίζει το τέλος της θητείας του με κίνητρο να εδραιώσει μια κληρονομιά αντιπαράθεσης αντί συμβιβασμού.
Οι ιρανικές ομάδες ανταγωνίζονται για πλεονέκτημα στη διαδικασία διαδοχής μέσω εθνικιστικών τοποθετήσεων αντί για πραγματιστική συνεννόηση.
Το ισραηλινό κατεστημένο ασφαλείας, ενισχυμένο από τη φαινομενική στρατιωτική επιτυχία, αντιστέκεται σε εδαφικές παραχωρήσεις που θα μπορούσαν να αντιμετωπίσουν βαθύτερες αιτίες της σύγκρουσης.
Η κρίση μπορεί να μετατραπεί σε συστημικό σοκ
Οι οικονομικές συνέπειες αυτής της πολιτικής διαμόρφωσης θα ξεδιπλωθούν σε τρίμηνα και χρόνια, με σωρευόμενες ζημιές.
Οι προβλέψεις για την ανάπτυξη θα αναθεωρούνται επανειλημμένα προς τα κάτω.
Οι προβλέψεις για τον πληθωρισμό θα αναθεωρούνται προς τα πάνω.
Οι εκτιμήσεις για τη βιωσιμότητα του χρέους θα επιδεινώνονται.
Η μεταβλητότητα στις χρηματοπιστωτικές αγορές θα αυξάνεται.
Κάθε αναθεώρηση, κάθε επιδείνωση και κάθε αύξηση περιορίζει το περιθώριο λάθους που εμποδίζει μια συστημική κρίση.
Ο πόλεμος στο Ιράν απέδειξε ότι η γεωπολιτική αντιπαράθεση μπορεί να επιβάλει οικονομικά κόστη που ξεπερνούν τους αρχικούς υπολογισμούς των εμπλεκόμενων πλευρών.
Τα κόστη αυτά, σε συνδυασμό με τις προϋπάρχουσες ευπάθειες στο παγκόσμιο χρέος και τη νομισματική αρχιτεκτονική, δημιουργούν συνθήκες κρίσης που τα διαθέσιμα εργαλεία πολιτικής δυσκολεύονται να αντιμετωπίσουν.
Το εάν αυτή η κρίση θα εκδηλωθεί το 2026, το 2027 ή αργότερα έχει μικρότερη σημασία από την πιθανότητα να εκδηλωθεί με βάση τη σημερινή πορεία.
Οι αγορές, έχοντας ενσωματώσει ένα μέρος του risk premium, μπορεί να παραμείνουν εφησυχασμένες μέχρι να εκδηλωθεί η ρήξη.
Οι υπεύθυνοι χάραξης πολιτικής, έχοντας κανονικοποιήσει τα έκτακτα μέτρα, μπορεί να ανακαλύψουν ότι οι δυνατότητές τους έχουν εξαντληθεί μόνο όταν ξεσπάσει η κρίση.
Οι κοινωνίες, έχοντας προσαρμοστεί στη σταδιακή επιδείνωση, μπορεί να βρεθούν αντιμέτωπες με απότομες στερήσεις χωρίς επαρκείς κοινωνικές υποδομές.
Η τελική οικονομική κληρονομιά του πολέμου στο Ιράν μπορεί τελικά να μην είναι το άμεσο κόστος της στρατιωτικής αντιπαράθεσης, αλλά η αποκάλυψη ότι η παγκόσμια οικονομική ολοκλήρωση, η οποία θεωρούνταν δεδομένη, στηρίζεται σε πολιτικά θεμέλια πολύ πιο εύθραυστα απ' όσο θεωρούνταν.
www.bankingnews.gr
Στα dealing rooms από τη Σιγκαπούρη έως το Σικάγο, οι οθόνες αναβόσβηναν από ροές δεδομένων που σύντομα θα μετατρέπονταν σε πανικό.
Στις 04:00 ώρα Τεχεράνης, αμερικανικά βομβαρδιστικά B-2 Spirit και ισραηλινά μαχητικά F-35I Adir εισήλθαν στον ιρανικό εναέριο χώρο, εξαπολύοντας την επιχείρηση «Epic Fury». Εννιακόσιες επιδρομές μέσα σε 12 ώρες.
Ο Ali Khamenei, Ανώτατος Ηγέτης της Ισλαμικής Δημοκρατίας, σκοτώθηκε κατά τον αρχικό βομβαρδισμό, με τη σορό του να ανασύρεται από τα ερείπια ενός διοικητικού καταφυγίου κάτω από τα βόρεια προάστια της Τεχεράνης.
Οι αγορές είχαν προεξοφλήσει τη σύγκρουση. Δεν είχαν προεξοφλήσει τον αποκεφαλισμό της ηγεσίας.
Πετρέλαιο στα ύψη – Το Brent ξεπέρασε τα 120 δολάρια
Το Brent, το οποίο διαπραγματευόταν στα 72,48 δολάρια το βαρέλι στο κλείσιμο της αγοράς στις 27 Φεβρουαρίου, εκτοξεύθηκε πάνω από τα 120 δολάρια μέσα σε 72 ώρες.
Στις 19 Μαρτίου, το πετρέλαιο Dubai έφτασε τα 166 δολάρια το βαρέλι, σε ιστορικό υψηλό, ενώ η τιμή της βενζίνης στην Καλιφόρνια ξεπέρασε τα 5 δολάρια το γαλόνι.
Η Kristalina Georgieva, Managing Director του Διεθνούς Νομισματικού Ταμείου, εμφανίστηκε μπροστά στις κάμερες στην Ουάσιγκτον στις 9 Απριλίου 2026.
«Όλοι οι δρόμοι οδηγούν πλέον σε υψηλότερες τιμές και χαμηλότερη ανάπτυξη», δήλωσε.
Το ΔΝΤ είχε μόλις μειώσει την πρόβλεψή του για την παγκόσμια ανάπτυξη στο 3,1%, από 3,4% που προέβλεπε πριν από την εκτόξευση των πρώτων πυραύλων.
«Αν δεν είχε συμβεί αυτό το σοκ, θα αναβαθμίζαμε την πρόβλεψη για την παγκόσμια ανάπτυξη», ανέφερε.
Αντί γι' αυτό, το Ταμείο προειδοποίησε για ένα «σοβαρό σενάριο», στο οποίο η παγκόσμια ανάπτυξη θα κατέρρεε στο 2%, πλησιάζοντας τον τεχνικό ορισμό μιας παγκόσμιας ύφεσης – ένα όριο που έχει παραβιαστεί μόλις τέσσερις φορές από τον Β' Παγκόσμιο Πόλεμο.
Trump: Οι χώρες που βοηθούν το Ιράν θα πληρώσουν βαρύ τίμημα
Ο Donald Trump, ο οποίος επέστρεψε στην προεδρία των ΗΠΑ για δεύτερη, μη συνεχόμενη θητεία, απευθύνθηκε στο αμερικανικό έθνος από το Οβάλ Γραφείο στις 20 Αυγούστου 2026.
«Κάθε χώρα που επιτρέπει στα χρηματοπιστωτικά της ιδρύματα, στις επιχειρήσεις, στα αεροδρόμια ή στους κυβερνητικούς φορείς της να παρέχουν οποιουδήποτε τύπου στήριξη στο Ιράν θα αντιμετωπίσει η ίδια τεράστιες οικονομικές συνέπειες», προειδοποίησε, ανακοινώνοντας αυτό που χαρακτήρισε «τις σκληρότερες κυρώσεις στην ιστορία».
Νωρίτερα είχε αναρτήσει στα μέσα κοινωνικής δικτύωσης μια εικόνα που παρουσίαζε το Στενό του Hormuz πρόχειρα χαρακτηρισμένο ως «Νέα επικράτεια των ΗΠΑ», μια ψηφιακή προσάρτηση που προκάλεσε αναταράξεις στα διπλωματικά κανάλια.
Η επιχείρηση «Economic Fury» της κυβέρνησής του επιδίωκε να ολοκληρώσει αυτό που είχε ξεκινήσει η «Epic Fury».
«Στους απλούς στρατιώτες που στηρίζουν αυτό το καθεστώς», απευθύνθηκε ο Trump στους Ιρανούς στρατεύσιμους, «καθώς όλο και περισσότεροι από τους μισθούς σας σταματούν ή υποτίθεται ότι απλώς καθυστερούν, αναρωτηθείτε εάν οι διοικητές σας οδηγούν τη χώρα σας στη νίκη ή στην καταστροφή».
Powell: «Κανείς δεν γνωρίζει» το τελικό οικονομικό κόστος
Ο Jerome Powell, στους τελευταίους μήνες της θητείας του ως επικεφαλής της Federal Reserve, βρέθηκε αντιμέτωπος με το οικονομικό παράδοξο που θα χαρακτήριζε το 2026.
Σε φόρουμ στο Harvard στις 30 Μαρτίου, παραδέχθηκε με ασυνήθιστη ειλικρίνεια το δίλημμα της κεντρικής τράπεζας.
«Κανείς δεν γνωρίζει», δήλωσε αναφερόμενος στις τελικές οικονομικές επιπτώσεις του πολέμου, αναγνωρίζοντας παράλληλα ότι «μπορείς να είσαι βέβαιος πως ένα πληθωριστικό σοκ θα υποχωρήσει, αλλά να έχεις ελάχιστη ιδέα για το πόσο χρόνο θα χρειαστεί».
Η απόφαση της Fed στις 18 Μαρτίου να διατηρήσει αμετάβλητα τα επιτόκια – προβλέποντας μόλις μία μείωση επιτοκίων για το σύνολο του έτους, παρά το γεγονός ότι ο πληθωρισμός είχε εκτιναχθεί στο 3,3% – αποτέλεσε ουσιαστικά παράδοση στην αβεβαιότητα.
Η Fed προέβλεπε υψηλότερο πληθωρισμό, σταθερή ανεργία και ελάχιστη νομισματική ανακούφιση.
Roubini και El-Erian προειδοποιούν για νέο στασιμοπληθωρισμό
Ο Nouriel Roubini, ο οικονομολόγος που είχε προειδοποιήσει έγκαιρα για την κατάρρευση του 2008, παρουσίασε τον Μάιο του 2026 σενάρια που προκάλεσαν ανησυχία στους θεσμικούς επενδυτές.
«Οι τιμές του πετρελαίου θα μπορούσαν να εκτοξευθούν πάνω από τα 200 δολάρια το βαρέλι στο χειρότερο σενάριο», προειδοποίησε, περιγράφοντας μια επιστροφή στον «στασιμοπληθωρισμό της δεκαετίας του 1970».
Ο Mohamed El-Erian, πρώην επικεφαλής της Pimco και σήμερα Chief Economic Advisor στην Allianz, σχολιάζοντας την έκθεση του ΔΝΤ τον Απρίλιο, έγραψε:
«Διαβάζοντας ανάμεσα στις γραμμές, το μήνυμα της σημερινής εμβληματικής έκθεσης του ΔΝΤ είναι δυσοίωνο: σχεδόν κάθε πρόκληση που αντιμετωπίζει η παγκόσμια οικονομία αναμένεται να ενταθεί λόγω των επιπτώσεων του πολέμου στη Μέση Ανατολή».
Παγκόσμια ανάπτυξη μόλις 2,5%
Η έκθεση του World Bank για τις Παγκόσμιες Οικονομικές Προοπτικές, στις 11 Ιουνίου 2026, επιβεβαίωσε αυτές τις ανησυχίες.
Η παγκόσμια ανάπτυξη αναμενόταν να επιβραδυνθεί στο 2,5% το 2026, τη χαμηλότερη επίδοση από την πανδημία του COVID-19.
Για τις αναπτυσσόμενες και αναδυόμενες οικονομίες, η πρόβλεψη υποχώρησε στο 3,6%.
Η οικονομία του Ιράν συρρικνώθηκε κατά 6,1%, ενώ η World Bank σημείωσε ότι το πραγματικό ΑΕΠ αναμένεται να συρρικνωθεί κατά 6,4% το 2026, λόγω της κατάρρευσης του τουρισμού, της ασθενέστερης κατανάλωσης, των διαταραχών στις εφοδιαστικές αλυσίδες, της αυξημένης ανασφάλειας και του παρατεταμένου εκτοπισμού πληθυσμών.
Το Κατάρ και το Κουβέιτ αντιμετώπιζαν πιθανές συρρικνώσεις του ΑΕΠ κατά 14%.
Το Institute for Economics and Peace υπολόγισε ότι η επανέναρξη εχθροπραξιών πλήρους κλίμακας θα προκαλούσε πλήγμα 2,2 τρισ. δολαρίων στην παγκόσμια οικονομία.
Οι προβλέψεις των μεγάλων οργανισμών
Το χρέος των 365 τρισ. δολαρίων απειλεί το σύστημα
Πίσω από αυτά τα στατιστικά κρύβεται μια ακόμη πιο ανησυχητική πραγματικότητα.
Το παγκόσμιο χρέος έφτασε τα 348 τρισ. δολάρια το 2025, σύμφωνα με το Institute of International Finance, αυξημένο κατά σχεδόν 29 τρισ. δολάρια μέσα σε έναν μόλις χρόνο.
Μέχρι τα μέσα του 2026, οι εκτιμήσεις τοποθετούσαν το συνολικό χρέος πάνω από τα 365 τρισ. δολάρια.
Αυτό το τεράστιο οικοδόμημα υποχρεώσεων, που δημιουργήθηκε κατά τη διάρκεια 15 ετών καταστολής των επιτοκίων από τις κεντρικές τράπεζες, βρίσκεται πλέον αντιμέτωπο με κρίση αναχρηματοδότησης, καθώς οι νομισματικές αρχές διατηρούν υψηλό το κόστος δανεισμού για την αντιμετώπιση του πληθωρισμού.
Η έκθεση του ΟΟΣΑ για το Παγκόσμιο Χρέος του 2026 προειδοποίησε για «αυξανόμενες πιέσεις από τα επίμονα δημοσιονομικά ελλείμματα, την αύξηση του κόστους τόκων και των επενδυτικών αναγκών, τη διαρθρωτική πτώση της μακροπρόθεσμης ζήτησης και τους αυξανόμενους κινδύνους αναχρηματοδότησης καθώς μειώνεται η διάρκεια των εκδόσεων».
Στο στόχαστρο οι μικρομεσαίες επιχειρήσεις
Οι μικρές και μεσαίες επιχειρήσεις βρίσκονται ιδιαίτερα εκτεθειμένες.
Η ανάλυση τραπεζικών κινδύνων της S&P Global για το 2026 σημείωσε ότι οι μικρομεσαίες επιχειρήσεις «διαθέτουν μικρότερα κεφαλαιακά αποθέματα ασφαλείας και αναλογικά μεγαλύτερη έκθεση σε κυμαινόμενα επιτόκια», γεγονός που τις καθιστά ιδιαίτερα ευάλωτες στην αύξηση του κόστους χρηματοδότησης που προκαλεί η πληθωριστική επίδραση του πολέμου στο Ιράν.
Όταν η Federal Reserve επέλεξε τον Μάρτιο του 2026 να διατηρήσει σταθερά τα επιτόκια αντί να προσφέρει ανακούφιση, οι επιχειρήσεις αυτές απορρόφησαν άμεσα το πλήγμα.
Η «εργαλειοποίηση» του δολαρίου γυρίζει μπούμερανγκ
Η χρήση του δολαρίου ως οικονομικού όπλου έχει προκαλέσει αντιδράσεις που το αμερικανικό υπουργείο Οικονομικών δυσκολεύεται να περιορίσει.
Το κινεζικό Cross-Border Interbank Payment System (CIPS), το οποίο επεξεργάστηκε το 2025 συναλλαγές ισοδύναμες με 245 τρισ. γουάν, έχει αναδειχθεί σε λειτουργική εναλλακτική του SWIFT.
Μέχρι τον Ιανουάριο του 2026, το CIPS συνδεόταν με 1.467 έμμεσους συμμετέχοντες σε 119 χώρες, συνδέοντας 4.800 τράπεζες σε 185 χώρες.
Παρότι παραμένει μικρότερο από το SWIFT, η πορεία του δείχνει έναν κατακερματισμό των νομισματικών υποδομών, τον οποίο η σύγκρουση με το Ιράν έχει επιταχύνει.
Το πετροδολάριο δέχεται πρωτοφανή πίεση
Το σύστημα του πετροδολαρίου βρίσκεται αντιμέτωπο με πρωτοφανή πίεση.
Η Ρωσία και η Σαουδική Αραβία, οι δύο μεγαλύτεροι παραγωγοί πετρελαίου, δημιούργησαν «ουσιαστικά μηδενικά πετροδολάρια» το 2025, σύμφωνα με ανάλυση της Wright Research, έχοντας στραφεί σε διακανονισμούς σε γουάν.
Το Ιράν, αποκλεισμένο από τις αγορές δολαρίου από το 1979, πρωτοστάτησε σε αυτή τη μετάβαση.
Τώρα το μοντέλο εξαπλώνεται.
Οι χώρες BRICS πραγματοποίησαν, σύμφωνα με εκτιμήσεις, το 90% των ενδο-ομιλικών συναλλαγών τους σε τοπικά νομίσματα το 2025.
Αυτό έχει τεράστια σημασία για τη δημοσιονομική βιωσιμότητα των ΗΠΑ.
Οι ξένες τοποθετήσεις σε αμερικανικά κρατικά ομόλογα έχουν σταθεροποιηθεί, καθώς οι κεντρικές τράπεζες διαφοροποιούν τα αποθεματικά τους.
Το μερίδιο του δολαρίου στα παγκόσμια συναλλαγματικά αποθέματα υποχώρησε από 73% το 2001 σε περίπου 54% το 2025, σύμφωνα με στοιχεία του ΔΝΤ.
Κάθε ποσοστιαία μονάδα μετατόπισης αντιπροσωπεύει εκατοντάδες δισεκατομμύρια δολάρια χαμηλότερης ζήτησης για περιουσιακά στοιχεία σε δολάρια, αυξάνοντας το επιτοκιακό premium που πρέπει να καταβάλλει η Ουάσιγκτον για να χρηματοδοτήσει το εθνικό της χρέος των 34,6 τρισ. δολαρίων.
Ο πόλεμος στο Ιράν επιταχύνει τις αλλαγές
Ο πόλεμος στο Ιράν λειτουργεί ως επιταχυντής αυτών των προϋπαρχουσών τάσεων.
Όταν ο Trump απείλησε με «συντριπτικό οικονομικό πόλεμο» τον Αύγουστο του 2026, επέκτεινε ένα καθεστώς κυρώσεων που είχε ήδη παρουσιάσει φθίνουσες αποδόσεις.
Η ιρανική οικονομία, παρά τη συρρίκνωση κατά 6,4% και την κατάρρευση του νομίσματος, είχε αναπτύξει εξελιγμένους μηχανισμούς αποφυγής των κυρώσεων μέσω δικτύων σκιώδους τραπεζικής και καναλιών κρυπτονομισμάτων.
Το λαθρεμπόριο ιρανικού πετρελαίου προς την Κίνα, το οποίο εκτιμάται σε 1,2 εκατ. βαρέλια ημερησίως παρά τις κυρώσεις, συνεχίστηκε μέσω του λεγόμενου «σκοτεινού στόλου» δεξαμενόπλοιων που λειτουργούν με απενεργοποιημένους πομποδέκτες.
Ευρώπη: Νέο σοκ από την ενέργεια
Η Christine Lagarde, πρόεδρος της Ευρωπαϊκής Κεντρικής Τράπεζας, βρέθηκε αντιμέτωπη με το δίλημμα που θα χαρακτήριζε την οικονομική απόκλιση μεταξύ Ευρώπης και ΗΠΑ.
Κατά τις συζητήσεις που οδήγησαν στην αναβολή των προγραμματισμένων μειώσεων επιτοκίων στις 19 Μαρτίου 2026, οι ενεργοβόρες ευρωπαϊκές οικονομίες αντιμετώπιζαν τον κίνδυνο τεχνικής ύφεσης εάν ο θαλάσσιος αποκλεισμός του Hormuz συνεχιζόταν.
Η γερμανική βιομηχανία, ήδη αποδυναμωμένη από τη διακοπή των ρωσικών προμηθειών φυσικού αερίου μετά τον πόλεμο στην Ουκρανία, βρέθηκε αντιμέτωπη με ένα νέο σοκ στο κόστος των εισροών.
Η ΕΚΤ αύξησε την πρόβλεψή της για τον πληθωρισμό το 2026, ενώ υποβάθμισε τις εκτιμήσεις για την ανάπτυξη.
Ιαπωνία: Ενεργειακός εφιάλτης
Η θέση της Ιαπωνίας αποδείχθηκε εξίσου δύσκολη.
Ως ο μεγαλύτερος εισαγωγέας υγροποιημένου φυσικού αερίου στον κόσμο, το Τόκιο αντιμετώπισε ενεργειακές ευπάθειες που ο πόλεμος στο Ιράν αποκάλυψε με ιδιαίτερα σκληρό τρόπο.
Η QatarEnergy κήρυξε force majeure στις εξαγωγές LNG κατά τη διάρκεια του κλεισίματος του Hormuz τον Μάρτιο του 2026, αναγκάζοντας τις ιαπωνικές εταιρείες κοινής ωφέλειας να αναζητήσουν εναλλακτικούς προμηθευτές σε ιδιαίτερα υψηλές τιμές.
Το γιεν, το οποίο ήδη υποχωρούσε έναντι του δολαρίου λόγω των διαφορών στα επιτόκια, δέχθηκε πρόσθετες πιέσεις καθώς αυξήθηκε το κόστος των εισαγωγών.
Κίνα: Επιταχύνεται η διεθνοποίηση του γουάν
Η στρατηγική προσέγγιση της Κίνας μεταβλήθηκε ως απάντηση.
Ενώ δημοσίως τάχθηκε υπέρ της αποκλιμάκωσης, το Πεκίνο επιτάχυνε τη διεθνοποίηση του γουάν μέσω συμφωνιών αγοράς ενέργειας που εκφράζονται σε renminbi.
Η απόφαση της Σαουδικής Αραβίας το 2024 να επιτρέψει πωλήσεις πετρελαίου με διακανονισμό σε γουάν, ακολουθούμενη από αντίστοιχες συμφωνίες με το Ιράκ και τα ΗΑΕ, δημιούργησε την υποδομή για μια παράλληλη νομισματική τάξη.
Η διατάραξη των ενεργειακών ροών σε δολάρια από τον πόλεμο στο Ιράν προσέφερε μια πρακτική απόδειξη των ευπαθειών που δημιουργεί η εξάρτηση από ένα και μόνο νόμισμα.
Ινδία: Η δύσκολη εξίσωση
Η θέση της Ινδίας αποτύπωσε τις δύσκολες επιλογές που αντιμετωπίζουν οι αναδυόμενες οικονομίες.
Ως ο τρίτος μεγαλύτερος εισαγωγέας πετρελαίου στον κόσμο, το Νέο Δελχί βρέθηκε αντιμέτωπο με πληθωριστικές πιέσεις που απειλούσαν την οικονομική αξιοπιστία της κυβέρνησης Modi.
Ωστόσο, η στρατηγική συνεργασία της Ινδίας με τις ΗΠΑ περιόριζε τις δυνατότητες παράκαμψης των αμερικανικών κυρώσεων στο ιρανικό πετρέλαιο.
Το αποτέλεσμα ήταν υψηλότεροι λογαριασμοί εισαγωγών, υποτίμηση του νομίσματος και αναβολή επενδύσεων σε υποδομές, καθώς οι δημοσιονομικοί πόροι κατευθύνονταν σε ενεργειακές επιδοτήσεις.
Οι τράπεζες αντιμετωπίζουν ένα άγνωστο ρίσκο
Η έκθεση του τραπεζικού τομέα σε αυτές τις πιέσεις παραμένει ατελώς κατανοητή.
Τα δάνεια εμπορικών ακινήτων, ιδιαίτερα εκείνα που χρηματοδοτούν κτίρια γραφείων σε αστικά κέντρα που έχουν αποδυναμωθεί από την εξ αποστάσεως εργασία, αντιμετωπίζουν κινδύνους αθέτησης που ενισχύονται από τα ενεργειακά σοκ.
Οι περιφερειακές τράπεζες στις ΗΠΑ, έχοντας ήδη αντιμετωπίσει φυγή καταθετών κατά την κατάρρευση της Silicon Valley Bank το 2023, βρίσκονται τώρα αντιμέτωπες με νέα πίεση καθώς τα χαρτοφυλάκια ομολόγων χάνουν αξία εν μέσω μεταβλητότητας των επιτοκίων.
Η αγορά private credit ύψους 1,5-2,1 τρισ. δολαρίων λειτουργεί με βαθμό αδιαφάνειας που δυσκολεύει την αξιολόγηση συστημικών κινδύνων.
Το «τείχος» αναχρηματοδότησης του 2026-2027
Οι λήξεις εταιρικού χρέους το 2026-2027 δημιουργούν έναν γκρεμό αναχρηματοδότησης ιστορικών διαστάσεων.
Εταιρείες που δανείστηκαν με σχεδόν μηδενικά επιτόκια κατά την εποχή της ποσοτικής χαλάρωσης πρέπει πλέον να αναχρηματοδοτήσουν τις υποχρεώσεις τους με επιτόκια 6%-8%, εφόσον οι αγορές συνεχίσουν να τους παρέχουν πρόσβαση.
Το φαινόμενο των «εταιρειών-ζόμπι» – επιχειρήσεων που παραμένουν σε λειτουργία μόνο μέσω συνεχούς αναχρηματοδότησης του χρέους τους και όχι χάρη στην επιχειρησιακή κερδοφορία – απειλεί να οδηγήσει σε μαζικές χρεοκοπίες εάν οι πιστωτικές συνθήκες γίνουν ακόμη πιο αυστηρές.
Νέο σοκ και στα τρόφιμα
Οι αγροτικές αγορές επιβαρύνουν ακόμη περισσότερο αυτές τις ευπάθειες.
Οι τιμές του σιταριού και του καλαμποκιού, που ήδη βρίσκονται σε υψηλά επίπεδα λόγω των διαταραχών από τον πόλεμο στην Ουκρανία και των κλιματικών ανωμαλιών, αντιμετωπίζουν πρόσθετες πιέσεις από την αύξηση του κόστους παραγωγής λιπασμάτων.
Το φυσικό αέριο, βασική πρώτη ύλη για την παραγωγή αζωτούχων λιπασμάτων, κατέγραψε άνοδο 300% στις ευρωπαϊκές αγορές κατά τη διάρκεια του κλεισίματος του Hormuz τον Μάρτιο του 2026.
Η μετάδοση του κόστους στις τιμές των τροφίμων πραγματοποιείται με αναπόφευκτη χρονική υστέρηση, αλλά με αντίστοιχη βεβαιότητα.
Ανθρωπιστικό κόστος: Το Ιράν πληρώνει βαρύ τίμημα
Οι ανθρωπιστικές συνέπειες ξεπερνούν κατά πολύ τους ψυχρούς αριθμούς.
Ο πληθυσμός των 87 εκατομμυρίων του Ιράν αντιμετωπίζει επισιτιστική ανασφάλεια, καθώς οι κυρώσεις δυσκολεύουν τη χρηματοδότηση των εισαγωγών και η κατάρρευση του νομίσματος καταστρέφει την αγοραστική δύναμη.
Η υποτίμηση του ριάλ έναντι του δολαρίου, η οποία ξεπερνά το 80% από το 2021, έχει καταστήσει τα εισαγόμενα φάρμακα απρόσιτα για πολλές οικογένειες.
Παράλληλα, επιταχύνεται η φυγή ανθρώπινου δυναμικού, καθώς επαγγελματίες μεταναστεύουν στο Ντουμπάι, την Κωνσταντινούπολη και ευρωπαϊκές πρωτεύουσες.
Και το Ισραήλ αντιμετωπίζει οικονομικές αντιφάσεις
Η οικονομία του Ισραήλ, παρά τη λήψη 14,3 δισ. δολαρίων αμερικανικής στρατιωτικής βοήθειας το 2026, αντιμετωπίζει τις δικές της αντιφάσεις.
Η Bank of Israel υποβάθμισε τις προοπτικές ανάπτυξης καθώς αυξανόταν το κόστος του πολέμου, με τις αμυντικές δαπάνες να απορροφούν πόρους που διαφορετικά θα μπορούσαν να κατευθυνθούν σε κοινωνικές υπηρεσίες.
Η κινητοποίηση εφέδρων επηρέασε την παραγωγικότητα του τεχνολογικού τομέα, ενώ τα έσοδα από τον τουρισμό κατέρρευσαν λόγω των ανησυχιών για την ασφάλεια.
ΗΠΑ: Ανάπτυξη 1,8% αλλά με έντονες πιέσεις
Οι ΗΠΑ εισέρχονται στο τελευταίο τρίμηνο του 2026 με οικονομικούς δείκτες που δεν επιτρέπουν εύκολες ερμηνείες.
Η ανεργία παραμένει κοντά σε ιστορικά χαμηλά επίπεδα, στο 4,1%, ωστόσο η συμμετοχή των ανδρών σε ηλικία αιχμής στην αγορά εργασίας συνεχίζει να υποχωρεί.
Η ανάπτυξη του ΑΕΠ, που προβλέπεται στο 1,8% για το σύνολο του έτους, αποκρύπτει ανακατανομές που συγκεντρώνουν τα κέρδη στις τάξεις των κατόχων περιουσιακών στοιχείων, ενώ οι εργαζόμενοι αντιμετωπίζουν διάβρωση της αγοραστικής τους δύναμης.
Ο προτιμώμενος δείκτης πληθωρισμού της Federal Reserve, ο core PCE, παραμένει πάνω από τον στόχο στο 3,3%, περιορίζοντας τα περιθώρια ελιγμών της νομισματικής πολιτικής.
Trump: Ρητορική μεταξύ θριάμβου και απειλής
Η προεδρική ρητορική σε αυτό το περιβάλλον κινείται μεταξύ θριαμβολογίας και απειλής.
Η δήλωση του Trump τον Αύγουστο του 2026 ότι το Ιράν «ξεπέρασε τον εαυτό του» σχετικά με τον έλεγχο του Hormuz, συνοδευόμενη από αναρτήσεις στα μέσα κοινωνικής δικτύωσης που παρουσίαζαν τη θαλάσσια οδό ως αμερικανικό έδαφος, υποδηλώνει μια συναλλακτική προσέγγιση στην εδαφική κυριαρχία που προκαλεί ανησυχίες ως προς το διεθνές δίκαιο.
Παράλληλα, οι απειλές του εναντίον χωρών που διατηρούν οικονομικές σχέσεις με την Τεχεράνη δημιουργούν διλήμματα συμμόρφωσης για συμμάχους των ΗΠΑ, των οποίων τα στρατηγικά συμφέροντα δεν ταυτίζονται με εκείνα της Ουάσιγκτον.
Ο κίνδυνος μιας κρίσης μεγαλύτερης από το 2008
Ο συνδυασμός στρατιωτικής αντιπαράθεσης, νομισματικής πίεσης και ευθραυστότητας του χρέους δημιουργεί συνθήκες συστημικού στρες που θα μπορούσαν να ξεπεράσουν σε έκταση την κρίση του 2008.
Όχι εξαιτίας ενός μοναδικού καταστροφικού γεγονότος, αλλά μέσω διαδοχικών αποτυχιών που αλληλοτροφοδοτούνται σε διασυνδεδεμένα συστήματα.
Μια άνοδος του πετρελαίου πάνω από τα 200 δολάρια το βαρέλι, όπως προειδοποίησε ο Roubini, θα προκαλούσε καταστροφή ζήτησης στους κλάδους μεταφορών, εξαλείφοντας εκατομμύρια θέσεις εργασίας.
Οι εταιρικές χρεοκοπίες σε ενεργοβόρους κλάδους θα μπορούσαν να μεταδοθούν στις αγορές credit default swaps, οι οποίες παραμένουν αδιαφανείς για τις ρυθμιστικές αρχές.
Κρίσεις κρατικού χρέους στις αναδυόμενες οικονομίες θα μπορούσαν να οδηγήσουν σε παρεμβάσεις του ΔΝΤ που θα επιβάλλουν μέτρα λιτότητας, δημιουργώντας πολιτική αστάθεια που με τη σειρά της θα τροφοδοτούσε περαιτέρω συγκρούσεις.
Το δολάριο δέχεται τη μεγαλύτερη πρόκληση από την εποχή του Bretton Woods
Η θέση του δολαρίου ως παγκόσμιου αποθεματικού νομίσματος αντιμετωπίζει την πιο αξιόπιστη πρόκληση από την εποχή του Bretton Woods.
Όχι επειδή οι ανταγωνιστές διαθέτουν ανώτερες εναλλακτικές – το γουάν παραμένει μη μετατρέψιμο και το ευρώ παραμένει κατακερματισμένο – αλλά επειδή η «όπλοποίηση» των χρηματοπιστωτικών υποδομών από την Ουάσιγκτον δημιουργεί ισχυρά κίνητρα για διαφοροποίηση.
Κάθε νέο πακέτο κυρώσεων κατά του Ιράν επιταχύνει αυτή τη διαδικασία.
Κάθε απειλή για δευτερογενείς κυρώσεις εναντίον συμμάχων επιταχύνει τη δημιουργία παράλληλων συστημάτων.
Το αισιόδοξο σενάριο
Το αισιόδοξο σενάριο, το οποίο απορρίπτεται ολοένα περισσότερο από τους συμμετέχοντες στις αγορές, προβλέπει συμφωνία μέσω διαπραγματεύσεων στις αρχές του 2027, επαναλειτουργία του Hormuz και σταδιακή ομαλοποίηση των τιμών.
Ακόμη και αυτό το αποτέλεσμα, τόνισε η Georgieva, αφήνει «μόνιμες ουλές» στις αναπτυξιακές τροχιές.
Τα επίπεδα παραγωγής το 2030 θα παραμείνουν 2% χαμηλότερα από τις προπολεμικές τάσεις, σύμφωνα με τις προβλέψεις του ΔΝΤ.
Το κόστος ευκαιρίας της στρατιωτικής αντιπαράθεσης – οι υποδομές που δεν κατασκευάστηκαν, η έρευνα που δεν χρηματοδοτήθηκε, το ανθρώπινο δυναμικό που δεν αξιοποιήθηκε – συσσωρεύεται για δεκαετίες.
Το απαισιόδοξο σενάριο: Μη γραμμική κρίση
Το απαισιόδοξο σενάριο δεν μπορεί να μοντελοποιηθεί με ακρίβεια, επειδή οι μεταβλητές του αλληλεπιδρούν μη γραμμικά.
Πετρέλαιο στα 200 δολάρια το βαρέλι θα προκαλούσε ταυτόχρονα ύφεση και επιτάχυνση των επενδύσεων στην ενεργειακή μετάβαση, αφήνοντας περιουσιακά στοιχεία ορυκτών καυσίμων χωρίς αξιοποίηση.
Τραπεζικές κρίσεις σε ευάλωτες δικαιοδοσίες θα μπορούσαν να μεταδοθούν μέσω εκθέσεων σε παράγωγα που δεν αποτυπώθηκαν επαρκώς στα stress tests των ρυθμιστικών αρχών.
Η πολιτική ριζοσπαστικοποίηση, τροφοδοτούμενη από την οικονομική απόγνωση, θα μπορούσε να οδηγήσει σε ηγεσίες ανίκανες να διαχειριστούν αποτελεσματικά μια κρίση.
Το Hormuz ως σύμβολο της παγκόσμιας ευπάθειας
Οι ιστορικές αναλογίες προσφέρουν περιορισμένη καθοδήγηση.
Το πετρελαϊκό σοκ του 1973 σημειώθηκε μέσα σε ένα πλαίσιο Bretton Woods που πλέον δεν υπάρχει.
Η χρηματοπιστωτική κρίση του 2008 απέδειξε την αλληλένδετη ευθραυστότητα του συστήματος, αλλά τότε υπήρχαν συντονισμένες αντιδράσεις των κεντρικών τραπεζών, κάτι που η σημερινή γεωπολιτική πόλωση μπορεί να καταστήσει δυσκολότερο.
Αυτό που διαφοροποιεί τη σημερινή συγκυρία είναι η σύγκλιση πολλαπλών πιέσεων πάνω σε ένα σύστημα που ήδη λειτουργεί κοντά στα όριά του.
Το παγκόσμιο χρέος των 365 τρισ. δολαρίων αντιπροσωπεύει απαιτήσεις που δεν μπορούν να ικανοποιηθούν όλες ταυτόχρονα.
Ο πόλεμος στο Ιράν, μέσω του ενεργειακού σοκ στις τιμές, ασκεί πίεση σε αυτή τη μοχλευμένη δομή με τρόπους που μεμονωμένα στοιχεία – κρατικοί δανειολήπτες, εταιρικοί εκδότες, χρηματοπιστωτικοί διαμεσολαβητές – μπορεί να αντέξουν μεμονωμένα, αλλά όχι συλλογικά.
Το Στενό του Hormuz, από το οποίο διέρχεται περίπου το ένα πέμπτο του παγκόσμιου πετρελαίου, αποτελεί την επιτομή αυτής της ευπάθειας.
Περίπου 21 εκατ. βαρέλια πετρελαίου την ημέρα διέρχονται από ύδατα που στο στενότερο σημείο τους έχουν πλάτος μόλις 21 μίλια.
Ιρανικές συστοιχίες πυραύλων, νάρκες και ταχύπλοα σκάφη μπορούν να διακόψουν αυτή τη ροή με ελάχιστη προειδοποίηση.
Οι αμερικανικές ομάδες αεροπλανοφόρων μπορούν να περιορίσουν τέτοιες απειλές με τεράστιο κόστος, αλλά δεν μπορούν να τις εξαλείψουν πλήρως.
Η «προσάρτηση» του Hormuz από τον Trump
Η ανάρτηση του Trump στα μέσα κοινωνικής δικτύωσης, με την οποία χαρακτήρισε το Hormuz «Νέα επικράτεια των ΗΠΑ» τον Αύγουστο του 2026, όσο ρητορική και αν ήταν, σηματοδότησε μια αμερικανική διάθεση για άμεση εδαφική διεκδίκηση επί διεθνών θαλάσσιων οδών που επί μακρόν θεωρούνται παγκόσμια κοινά.
Τέτοιες αξιώσεις, εφόσον μετατρέπονταν σε επιχειρησιακή πολιτική, θα αντιμετώπιζαν αντιδράσεις όχι μόνο από το Ιράν αλλά και από την Κίνα, τη Ρωσία και περιφερειακές δυνάμεις των οποίων η ενεργειακή ασφάλεια εξαρτάται από την απρόσκοπτη ναυσιπλοΐα.
Ο οικονομικός πόλεμος κατακερματίζει το παγκόσμιο εμπόριο
Ο οικονομικός πόλεμος, όπως εφαρμόζεται εναντίον του Ιράν το 2026, λειτουργεί μέσω μηχανισμών που ξεφεύγουν από την παραδοσιακή λογιστική.
Ο αποκλεισμός των ιρανικών τραπεζών από το σύστημα SWIFT δεν προκαλεί απλώς ταλαιπωρία· διακόπτει εμπορικές σχέσεις που έχουν οικοδομηθεί επί δεκαετίες.
Οι δευτερογενείς κυρώσεις εναντίον ξένων εταιρειών που συναλλάσσονται με το Ιράν επιβάλλουν δύσκολες επιλογές στις πολυεθνικές μεταξύ της πρόσβασης στην αμερικανική αγορά και των εμπορικών σχέσεων με το Ιράν.
Το σωρευτικό αποτέλεσμα είναι ο κατακερματισμός του παγκόσμιου εμπορίου σε ανταγωνιστικά μπλοκ, με αποτέλεσμα χαμηλότερη συνολική αποδοτικότητα και ευημερία.
Η επέκταση των BRICS το 2024, με την ένταξη σημαντικών παραγωγών πετρελαίου όπως το Ιράν, η Σαουδική Αραβία και τα ΗΑΕ, δημιούργησε ένα οργανωτικό πλαίσιο για αυτή τη νομισματική διαφοροποίηση.
Παρότι το προτεινόμενο κοινό νόμισμα των BRICS παραμένει τεχνικά μακριά, η υποδομή για τη μείωση της εξάρτησης από το δολάριο αναπτύσσεται με ταχύτητα.
Τι σημαίνει για τα αμερικανικά νοικοκυριά
Για τα αμερικανικά νοικοκυριά, αυτές οι μακροοικονομικές αφαιρέσεις μεταφράζονται σε συγκεκριμένες δυσκολίες.
Οι τιμές της βενζίνης πάνω από τα 5 δολάρια το γαλόνι, όπως συνέβη στην Καλιφόρνια τον Μάρτιο του 2026, περιορίζουν τις καταναλωτικές δαπάνες που τροφοδοτούν την ανάπτυξη.
Το κόστος θέρμανσης αυξάνεται κατά τους χειμερινούς μήνες στις βόρειες πολιτείες.
Οι τιμές των τροφίμων, τα οποία μεταφέρονται μέσω δικτύων logistics που εξαρτώνται από το πετρέλαιο ντίζελ, ακολουθούν την άνοδο του ενεργειακού κόστους.
Η διατήρηση των επιτοκίων από τη Federal Reserve, παρά τις πιέσεις αυτές, προκειμένου να αντιμετωπιστεί ο υποκείμενος πληθωρισμός, διατηρεί υψηλά τα στεγαστικά επιτόκια και περιορίζει την οικονομική προσιτότητα της κατοικίας.
Ο φαύλος κύκλος της πολιτικής οικονομίας
Η πολιτική οικονομία αυτών των πιέσεων δημιουργεί βρόχους ανατροφοδότησης που δυσκολεύουν την επίλυση.
Τα λαϊκιστικά κινήματα, τροφοδοτούμενα από την οικονομική δυσαρέσκεια, απαιτούν πιο επιθετική αντιμετώπιση των αντιπάλων αντί για διπλωματικό συμβιβασμό.
Ομάδες συμφερόντων που επωφελούνται από τις στρατιωτικές δαπάνες πιέζουν για συνέχιση της αντιπαράθεσης.
Τα μέσα ενημέρωσης ενισχύουν την αντίληψη της απειλής, περιορίζοντας τον πολιτικό χώρο για διαπραγμάτευση.
Η στρατηγική του Ιράν και το «παιχνίδι» της αποκλιμάκωσης
Η ηγεσία του Ιράν, παρά τον αποκεφαλισμό της και την οικονομική καταστροφή, διατηρεί διαπραγματευτικές θέσεις που αντανακλούν την εκτίμησή της για τους πολιτικούς περιορισμούς των ΗΠΑ.
Παρακολουθεί τον αμερικανικό εκλογικό κύκλο, την επιρροή των φιλοϊσραηλινών πολιτικών ομάδων και τον συναλλακτικό χαρακτήρα της διπλωματίας του Trump.
Η στρατηγική του brinkmanship – κλιμάκωση με στόχο την αποκλιμάκωση – βασίζεται στην εκτίμηση ότι το όριο πόνου της Ουάσιγκτον, αν και υψηλότερο από εκείνο της Τεχεράνης, παραμένει πεπερασμένο.
Η εκεχειρία του Σεπτεμβρίου δεν έλυσε το πρόβλημα
Η εκεχειρία του Σεπτεμβρίου 2026, με διαμεσολάβηση του Κατάρ, ανέστειλε την άμεση στρατιωτική αντιπαράθεση αλλά δεν έλυσε τίποτα.
Οι ιρανικές πυρηνικές εγκαταστάσεις, αν και υπέστησαν ζημιές, παραμένουν λειτουργικές σε μη δηλωμένες τοποθεσίες.
Οι ισραηλινές εγγυήσεις ασφαλείας, που απαιτούνται ως προϋπόθεση για μια μόνιμη συμφωνία, ξεπερνούν αυτά που μπορεί να προσφέρει η κατακερματισμένη ιρανική ηγεσία.
Αμερικανικά στρατεύματα παραμένουν ανεπτυγμένα σε ολόκληρη την περιοχή, σε διατάξεις ευάλωτες σε επιθέσεις από δυνάμεις-αντιπροσώπους.
Το 2027 κρίνεται από το Hormuz
Οι οικονομικές προβλέψεις για το 2027 διαφέρουν ανάλογα με τις υποθέσεις σχετικά με αυτή την άλυτη αντιπαράθεση.
Το βασικό σενάριο του ΔΝΤ υποθέτει μια σύντομη σύγκρουση και σταδιακή ομαλοποίηση, προβλέποντας ανάκαμψη της παγκόσμιας ανάπτυξης στο 3,1%.
Το δυσμενές σενάριο, το οποίο γίνεται ολοένα πιο πιθανό καθώς οι διαπραγματεύσεις παραμένουν στάσιμες, προβλέπει ανάπτυξη 2,5% και πληθωρισμό 5,4%.
Το σοβαρό σενάριο – ανάπτυξη 2%, κοντά σε ύφεση – απαιτεί μόνο μια μέτρια πρόσθετη κλιμάκωση: κλείσιμο του Hormuz για περισσότερους από τρεις μήνες, ιρανικές επιθέσεις με πυραύλους σε υποδομές της Σαουδικής Αραβίας ή επέκταση των ισραηλινών επιχειρήσεων στον Λίβανο και τη Συρία.
Κάθε ένας από αυτούς τους παράγοντες παραμένει πιθανός.
Το χρέος επιβαρύνει ακόμη περισσότερο την εικόνα
Οι κίνδυνοι επιδεινώνονται από το χρέος.
Οι κρατικοί δανειολήπτες που αντιμετωπίζουν μειωμένα φορολογικά έσοδα λόγω ύφεσης και αυξημένες δαπάνες λόγω πληθωρισμού έρχονται αντιμέτωποι με απαιτήσεις εξυπηρέτησης χρέους που εκτοπίζουν τις παραγωγικές επενδύσεις.
Οι εταιρείες με λήξεις χρέους το 2027 αντιμετωπίζουν κόστος αναχρηματοδότησης που μπορεί να καταστήσει μη βιώσιμες επιχειρήσεις οι οποίες προηγουμένως ήταν βιώσιμες.
Οι χρηματοπιστωτικοί διαμεσολαβητές που κατέχουν απαιτήσεις από αυτούς τους δανειολήπτες αντιμετωπίζουν κεφαλαιακούς περιορισμούς που περιορίζουν τον νέο δανεισμό.
Η πιστωτική συρρίκνωση ενισχύει έτσι τις υφεσιακές δυναμικές.
Οι κεντρικές τράπεζες έχουν περιορισμένα πυρομαχικά
Οι κεντρικές τράπεζες, έχοντας ήδη εφαρμόσει έκτακτα μέτρα κατά την πανδημία του COVID-19, διαθέτουν περιορισμένη δυνατότητα επανάληψης.
Οι ισολογισμοί τους, ήδη διογκωμένοι από τις αγορές περιουσιακών στοιχείων, προσφέρουν περιορισμένο περιθώριο για νέα επέκταση.
Τα επιτόκια, αν και πάνω από το μηδέν, παραμένουν κάτω από τον πληθωρισμό σε πραγματικούς όρους, περιορίζοντας τον χώρο για την παραδοσιακή νομισματική πολιτική.
Οι δημοσιονομικές αρχές, αντιμέτωπες με βάρη χρέους που περιορίζουν τις αντικυκλικές δαπάνες, βρίσκονται αντιμέτωπες με πολιτικές αντιστάσεις σε περαιτέρω διεύρυνση των ελλειμμάτων.
Ένα σύστημα που χρειάζεται ανάπτυξη άνω του 3% για να εξυπηρετήσει χρέος 365 τρισ. δολαρίων θα δυσκολευτεί να διατηρήσει τη σταθερότητά του με ανάπτυξη 2%, χωρίς διαρθρωτικές προσαρμογές στις οποίες αντιστέκονται οι πολιτικές διαδικασίες.
Ο πόλεμος στο Ιράν, μειώνοντας την ανάπτυξη και αυξάνοντας ταυτόχρονα τον πληθωρισμό, επιβάλλει αυτή την προσαρμογή σε οικονομίες που δεν είναι προετοιμασμένες να την αντιμετωπίσουν.
Είτε μέσω μιας συμφωνίας που αποκαθιστά τις ενεργειακές ροές και μειώνει τα risk premiums είτε μέσω της συνέχισης της αντιπαράθεσης που ενισχύει το συστημικό στρες, η προσαρμογή θα έρθει.
Το κρίσιμο δίλημμα: ομαλοποίηση ή ρήξη
Η μορφή που θα πάρει – σταδιακή ομαλοποίηση ή απότομη ρήξη – παραμένει η μεταβλητή που θα καθορίσει την οικονομική εμπειρία της επόμενης δεκαετίας.
Η σημερινή πορεία ευνοεί τη ρήξη: άλυτη αντιπαράθεση, συσσωρευόμενες κυρώσεις, κλιμακούμενη ρητορική και διαρθρωτική ευθραυστότητα που ενισχύονται μέσα σε μήνες και όχι σε χρόνια.
Το αισιόδοξο σενάριο απαιτεί όχι μόνο εκεχειρία αλλά μια διαρκή συμφωνία, όχι μόνο άρση κυρώσεων αλλά οικονομική ανοικοδόμηση, όχι μόνο διπλωματική εμπλοκή αλλά μια θεμελιώδη επανεξέταση της περιφερειακής τάξης.
Μια τέτοια επανεξέταση εμφανίζεται δύσκολη δεδομένων των σημερινών ηγετικών συσχετισμών.
Ο Trump προσεγγίζει το τέλος της θητείας του με κίνητρο να εδραιώσει μια κληρονομιά αντιπαράθεσης αντί συμβιβασμού.
Οι ιρανικές ομάδες ανταγωνίζονται για πλεονέκτημα στη διαδικασία διαδοχής μέσω εθνικιστικών τοποθετήσεων αντί για πραγματιστική συνεννόηση.
Το ισραηλινό κατεστημένο ασφαλείας, ενισχυμένο από τη φαινομενική στρατιωτική επιτυχία, αντιστέκεται σε εδαφικές παραχωρήσεις που θα μπορούσαν να αντιμετωπίσουν βαθύτερες αιτίες της σύγκρουσης.
Η κρίση μπορεί να μετατραπεί σε συστημικό σοκ
Οι οικονομικές συνέπειες αυτής της πολιτικής διαμόρφωσης θα ξεδιπλωθούν σε τρίμηνα και χρόνια, με σωρευόμενες ζημιές.
Οι προβλέψεις για την ανάπτυξη θα αναθεωρούνται επανειλημμένα προς τα κάτω.
Οι προβλέψεις για τον πληθωρισμό θα αναθεωρούνται προς τα πάνω.
Οι εκτιμήσεις για τη βιωσιμότητα του χρέους θα επιδεινώνονται.
Η μεταβλητότητα στις χρηματοπιστωτικές αγορές θα αυξάνεται.
Κάθε αναθεώρηση, κάθε επιδείνωση και κάθε αύξηση περιορίζει το περιθώριο λάθους που εμποδίζει μια συστημική κρίση.
Ο πόλεμος στο Ιράν απέδειξε ότι η γεωπολιτική αντιπαράθεση μπορεί να επιβάλει οικονομικά κόστη που ξεπερνούν τους αρχικούς υπολογισμούς των εμπλεκόμενων πλευρών.
Τα κόστη αυτά, σε συνδυασμό με τις προϋπάρχουσες ευπάθειες στο παγκόσμιο χρέος και τη νομισματική αρχιτεκτονική, δημιουργούν συνθήκες κρίσης που τα διαθέσιμα εργαλεία πολιτικής δυσκολεύονται να αντιμετωπίσουν.
Το εάν αυτή η κρίση θα εκδηλωθεί το 2026, το 2027 ή αργότερα έχει μικρότερη σημασία από την πιθανότητα να εκδηλωθεί με βάση τη σημερινή πορεία.
Οι αγορές, έχοντας ενσωματώσει ένα μέρος του risk premium, μπορεί να παραμείνουν εφησυχασμένες μέχρι να εκδηλωθεί η ρήξη.
Οι υπεύθυνοι χάραξης πολιτικής, έχοντας κανονικοποιήσει τα έκτακτα μέτρα, μπορεί να ανακαλύψουν ότι οι δυνατότητές τους έχουν εξαντληθεί μόνο όταν ξεσπάσει η κρίση.
Οι κοινωνίες, έχοντας προσαρμοστεί στη σταδιακή επιδείνωση, μπορεί να βρεθούν αντιμέτωπες με απότομες στερήσεις χωρίς επαρκείς κοινωνικές υποδομές.
Η τελική οικονομική κληρονομιά του πολέμου στο Ιράν μπορεί τελικά να μην είναι το άμεσο κόστος της στρατιωτικής αντιπαράθεσης, αλλά η αποκάλυψη ότι η παγκόσμια οικονομική ολοκλήρωση, η οποία θεωρούνταν δεδομένη, στηρίζεται σε πολιτικά θεμέλια πολύ πιο εύθραυστα απ' όσο θεωρούνταν.
www.bankingnews.gr


Σχόλια αναγνωστών