
Η διάσωση από την ΕΚΤ της Γαλλίας θα αποτελέσει την αρχή του τέλους για το εγχείρημα του ευρώ καθώς οι αγορές χρέους θα το θεωρήσουν «λευκή σημαία» παράδοσης σε μια πορεία προς τον δημοσιονομικό γκρεμό
Η κρίση του γαλλικού χρέους φέρνει την Ευρωπαϊκή Κεντρική Τράπεζα αντιμέτωπη με ένα δύσκολο δίλημμα: μια παρέμβαση για τη συγκράτηση των αποδόσεων των γαλλικών ομολόγων θα μπορούσε να αποτρέψει τη μετάδοση της κρίσης στην Ευρωζώνη, αλλά ταυτόχρονα να δημιουργήσει ερωτήματα για την ανεξαρτησία της ΕΚΤ, τη δημοσιονομική πειθαρχία και την αξιοπιστία των ευρωπαϊκών κανόνων.
Εν ολίγοις θα αποτελέσει την αρχή του τέλους για το εγχείρημα του ευρώ καθώς οι αγορές χρέους θα το θεωρήσουν «λευκή σημαία» παράδοσης σε μια πορεία προς την δημοσιονομική αναξιοπιστία και κατάρρευση.
Οι λεγόμενες συνεπείς χώρες, αρχής γενομένης από τη Γερμανία, δεν πρόκειται να θελήσουν να πληρώσουν το λογαριασμό των σπάταλων Γάλλων – που έχουν εκτοξεύσει τις δημοσιονομικές δαπάνες στο 57% του ΑΕΠ και τα όρια ηλικίας παρεμένουν στα 62 έτη.
Η Γαλλία βρίσκεται αντιμέτωπη με μια από τις σοβαρότερες δοκιμασίες δημοσιονομικής αξιοπιστίας των τελευταίων ετών.
Η αύξηση του κόστους δανεισμού, η πολιτική αβεβαιότητα και η αδυναμία έγκρισης του προϋπολογισμού του 2027 έχουν επαναφέρει στις αγορές μνήμες της ευρωπαϊκής κρίσης χρέους στην οποία πρωταγωνίστησε η Ελλάδα.
Αυτή τη φορά, όμως, το πρόβλημα δεν αφορά μια μικρή οικονομία της περιφέρειας, αλλά τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης.
Το ερώτημα που αρχίζει να απασχολεί όλο και περισσότερο τους επενδυτές δεν είναι μόνο εάν η Γαλλία μπορεί να διαχειριστεί το χρέος της.
Είναι τι θα συμβεί εάν δεν μπορέσει. Θα αναγκαστεί η ΕΚΤ να παρέμβει για να αποτρέψει μια ανεξέλεγκτη άνοδο των αποδόσεων;

Η γαλλική κρίση που δοκιμάζει τα όρια της Ευρωζώνης
Η επιδείνωση της εικόνας των γαλλικών ομολόγων αποτυπώνει την αυξανόμενη επιφυλακτικότητα των επενδυτών απέναντι στη δημοσιονομική πορεία της χώρας.
Η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών 10ετών ομολόγων, το λεγόμενο spread OAT-Bund, έφτασε στις 177,7 μονάδες βάσης στις 22 Οκτωβρίου, στο υψηλότερο επίπεδο από το 2011, σύμφωνα με το Reuters.
Η άνοδος αυτή δεν αποτελεί απλώς μια συνηθισμένη διακύμανση της αγοράς ομολόγων.
Αντανακλά την ανησυχία για το δημόσιο χρέος, το οποίο υπερβαίνει τα 3,5 τρισ. ευρώ, το υψηλό δημοσιονομικό έλλειμμα και την πολιτική αδυναμία εξασφάλισης σταθερής κοινοβουλευτικής πλειοψηφίας.
Η κυβέρνηση του Sébastien Lecornu επιδιώκει να περιορίσει το έλλειμμα, ωστόσο η έγκριση των απαιτούμενων μέτρων συναντά αντιδράσεις και προεξοφλείται ότι είναι πολιτικά ανέφικτο να «περάσουν» μέτρα δημοσιονομικής προσαρμογής.
Οι επενδυτές δεν αμφισβητούν μόνο τους αριθμούς του προϋπολογισμού, αλλά κυρίως την δυνατότητα εφαρμογής μεταρρυθμιστικών μέτρων που έχει το πολιτικό σύστημα.
Το πρόβλημα αποκτά ευρωπαϊκές διαστάσεις επειδή η Γαλλία δεν είναι μια συνηθισμένη περίπτωση υπερχρεωμένου κράτους.
Η οικονομία της, το μέγεθος της αγοράς ομολόγων της και η συμμετοχή της στον πυρήνα της ευρωπαϊκής ολοκλήρωσης σημαίνουν ότι μια παρατεταμένη κρίση θα μπορούσε να επηρεάσει ολόκληρη την Ευρωζώνη.
Μια σημαντική αποσταθεροποίηση των γαλλικών ομολόγων θα μπορούσε να επιβαρύνει τις ευρωπαϊκές τράπεζες και ασφαλιστικές εταιρείες που διακρατούν κρατικό χρέος, να περιορίσει τη χρηματοδότηση της πραγματικής οικονομίας και να μεταφέρει την αβεβαιότητα σε άλλες αγορές κρατικών ομολόγων.
Αυτό είναι το σημείο στο οποίο η γαλλική δημοσιονομική κρίση μετατρέπεται σε πρόβλημα για την ίδια την ΕΚΤ.
Παρέμβαση για τη σταθερότητα ή διάσωση της Γαλλίας;
Η ΕΚΤ διαθέτει ήδη ένα εργαλείο που θα μπορούσε να χρησιμοποιηθεί σε περίπτωση σοβαρής αναταραχής: το Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (Transmission Protection Instrument – TPI).
Το TPI δημιουργήθηκε το 2022, όταν η αύξηση των επιτοκίων άρχισε να προκαλεί μεγάλες αποκλίσεις στο κόστος δανεισμού μεταξύ των χωρών της Ευρωζώνης.
Στόχος του είναι να αποτρέπει τις αδικαιολόγητες και άτακτες κινήσεις στις αγορές ομολόγων, όταν αυτές απειλούν να εμποδίσουν την ομοιόμορφη μετάδοση της νομισματικής πολιτικής σε όλα τα κράτη-μέλη.
Με απλά λόγια, η ΕΚΤ δεν θέλει μια χώρα να πληρώνει υπερβολικά υψηλό επιτόκιο μόνο και μόνο επειδή οι αγορές έχουν εισέλθει σε έναν κύκλο πανικού, με αποτέλεσμα η ενιαία νομισματική πολιτική να λειτουργεί διαφορετικά στη Γαλλία, στην Ιταλία ή στη Γερμανία.
Ωστόσο, το TPI δεν αποτελεί μηχανισμό αυτόματης διάσωσης κρατών.
Η ενεργοποίησή του προϋποθέτει αξιολόγηση της δημοσιονομικής βιωσιμότητας, της συμμόρφωσης με τους ευρωπαϊκούς δημοσιονομικούς κανόνες και της γενικότερης οικονομικής πολιτικής της χώρας - δηλαδή το γνωστό μας μνημόνιο.
Εδώ βρίσκεται η βασική δυσκολία για τη Γαλλία.
Η χώρα βρίσκεται σε Διαδικασία Υπερβολικού Ελλείμματος και η πορεία δημοσιονομικής προσαρμογής της αποτελεί αντικείμενο ευρωπαϊκής αξιολόγησης.
Η ίδια η ΕΚΤ έχει επισημάνει ότι η επιλεξιμότητα για το TPI συνδέεται με συγκεκριμένα δημοσιονομικά και μακροοικονομικά κριτήρια.
Επομένως, εάν η ΕΚΤ αποφάσιζε να αγοράσει γαλλικά ομόλογα, θα έπρεπε να εξηγήσει με σαφήνεια γιατί η παρέμβαση είναι απαραίτητη για τη λειτουργία της νομισματικής πολιτικής και όχι για να καλύψει τις δημοσιονομικές αδυναμίες της γαλλικής κυβέρνησης.
Η διάκριση αυτή είναι καθοριστική για την αξιοπιστία της.

Θα υπονομεύσει μια διάσωση τους ευρωπαϊκούς κανόνες;
Το μεγαλύτερο ρίσκο μιας παρέμβασης δεν θα ήταν απαραίτητα η άμεση οικονομική επιβάρυνση της ΕΚΤ. Θα ήταν το μήνυμα που θα εξέπεμπε προς τις αγορές και τις υπόλοιπες κυβερνήσεις της Ευρώπης.
Εάν η Γαλλία λάμβανε ουσιαστική στήριξη χωρίς να έχει προηγουμένως αποκαταστήσει τη δημοσιονομική της αξιοπιστία, θα μπορούσε να δημιουργηθεί η εντύπωση ότι το μέγεθος και η πολιτική ισχύς ενός κράτους προσφέρουν προστασία από τις συνέπειες της δημοσιονομικής του πολιτικής.
Ένα τέτοιο προηγούμενο θα δημιουργούσε τρία βασικά προβλήματα.
Πρώτον, θα αποδυνάμωνε τη δημοσιονομική πειθαρχία.
Εάν οι κυβερνήσεις θεωρούν ότι η ΕΚΤ θα παρέμβει τελικά για να περιορίσει το κόστος δανεισμού τους, το κίνητρο για δύσκολες δημοσιονομικές αποφάσεις ενδέχεται να μειωθεί.
Η αγορά θα μπορούσε να αρχίσει να τιμολογεί την προσδοκία μιας κεντρικής τραπεζικής προστασίας αντί να αξιολογεί αποκλειστικά τη βιωσιμότητα του χρέους κάθε χώρας.
Δεύτερον, θα δημιουργούσε ζήτημα άνισης μεταχείρισης των κρατών-μελών.
Πώς θα μπορούσε η ΕΚΤ να αιτιολογήσει μια παρέμβαση υπέρ της Γαλλίας, εάν είχε απαιτήσει αυστηρή δημοσιονομική προσαρμογή από άλλες χώρες που αντιμετώπισαν κρίσεις χρέους;
Η αξιοπιστία της Ευρωπαϊκής Ένωσης εξαρτάται σε μεγάλο βαθμό από την αντίληψη ότι οι κανόνες ισχύουν για όλους.
Τρίτον, θα έθετε υπό πίεση την ανεξαρτησία της κεντρικής τράπεζας.
Η ΕΚΤ έχει ως πρωταρχικό στόχο τη διατήρηση της σταθερότητας των τιμών.
Εάν οι παρεμβάσεις της εκληφθούν ως χρηματοδότηση κυβερνητικών ελλειμμάτων, θα μπορούσε να δημιουργηθεί η εντύπωση ότι η νομισματική πολιτική υποτάσσεται στις δημοσιονομικές ανάγκες των κρατών.
Αυτό ακριβώς είναι που επιχειρεί να αποτρέψει το άρθρο 123 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, το οποίο απαγορεύει την άμεση νομισματική χρηματοδότηση των κυβερνήσεων και την απευθείας αγορά κρατικού χρέους από την ΕΚΤ.
Υπάρχει, βέβαια, μια σημαντική νομική διάκριση: οι αγορές ομολόγων στη δευτερογενή αγορά δεν απαγορεύονται συλλήβδην.
Μπορούν να αποτελέσουν εργαλείο νομισματικής πολιτικής, εφόσον τηρούνται οι σχετικές προϋποθέσεις και οι δικλίδες ασφαλείας.
Συνεπώς, μια παρέμβαση της ΕΚΤ δεν ισοδυναμεί αυτομάτως με παραβίαση των Συνθηκών.
Το κρίσιμο ζήτημα είναι ο σκοπός, η αναλογικότητα και οι όροι της - δηλαδή εάν και πώς θα επιβηθούν επαχθείς όροι στη Γαλλία παρόμοιοι με αυτούς που επιβλήθηκαν στην Ελλάδα.

Εάν δεν παρέμβει, κινδυνεύει περισσότερο το ευρώ;
Η αντίθετη επιλογή δεν είναι χωρίς κόστος. Εάν η ΕΚΤ αρνηθεί να παρέμβει και η κρίση των γαλλικών ομολόγων ενταθεί, υπάρχει κίνδυνος να δημιουργηθεί ένας φαύλος κύκλος.
Οι υψηλότερες αποδόσεις αυξάνουν το κόστος εξυπηρέτησης του χρέους, επιβαρύνουν τον προϋπολογισμό και ενισχύουν τις αμφιβολίες για τη δημοσιονομική βιωσιμότητα. Η επιδείνωση της εμπιστοσύνης μπορεί να οδηγήσει σε νέες πωλήσεις ομολόγων, με αποτέλεσμα περαιτέρω άνοδο των αποδόσεων.
Εάν η αναταραχή μεταδοθεί στην Ιταλία ή σε άλλες χώρες, το πρόβλημα θα πάψει να αφορά αποκλειστικά τη Γαλλία. Θα τεθεί εκ νέου υπό αμφισβήτηση η συνοχή της Ευρωζώνης και η δυνατότητα της ΕΚΤ να ασκεί ενιαία νομισματική πολιτική.
Αυτό θα μπορούσε να πλήξει την εμπιστοσύνη στο ευρώ, καθώς οι επενδυτές θα αναρωτιούνταν εάν η Ευρωπαϊκή Ένωση διαθέτει τους πολιτικούς και θεσμικούς μηχανισμούς για να αντιμετωπίσει μια κρίση σε ένα από τα μεγαλύτερα κράτη-μέλη της.
Το ιστορικό προηγούμενο του 2012 είναι χαρακτηριστικό.
Η δέσμευση του Mario Draghi ότι η ΕΚΤ θα κάνει «ό,τι χρειαστεί» συνέβαλε στην αποκλιμάκωση της κρίσης, επειδή οι αγορές πείστηκαν ότι η διάλυση της Ευρωζώνης δεν αποτελούσε αποδεκτή επιλογή.
Ωστόσο, η σημερινή κατάσταση είναι διαφορετική.
Το ζήτημα δεν είναι μόνο η αποτροπή μιας κερδοσκοπικής επίθεσης στο ευρώ, αλλά και η αντιμετώπιση των δημοσιονομικών προβλημάτων μιας μεγάλης οικονομίας με υψηλό χρέος και πολιτικές δυσκολίες.
Η ΕΚΤ θα πρέπει επομένως να ισορροπήσει ανάμεσα σε δύο κινδύνους: να επιτρέψει στην κρίση να μεταδοθεί ή να δημιουργήσει την εντύπωση ότι αναλαμβάνει να προστατεύει κυβερνήσεις από τις συνέπειες των επιλογών τους.
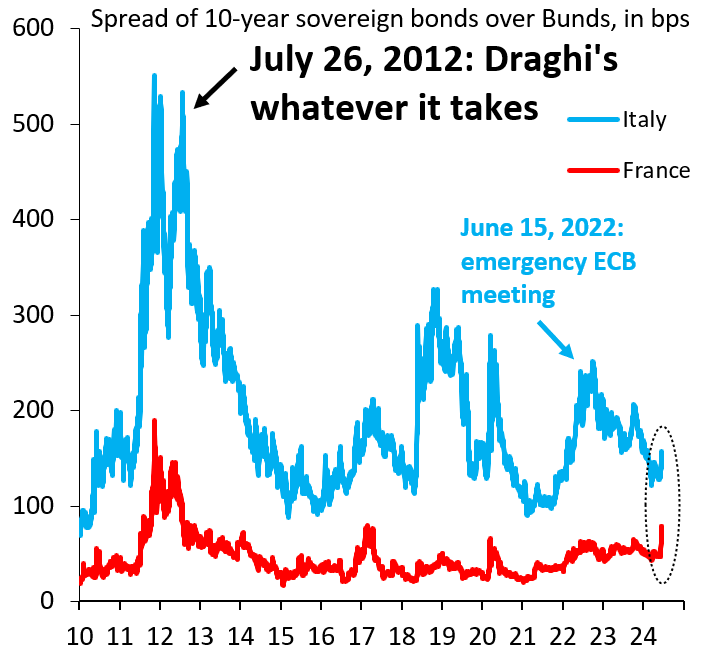
Το ευρώ, το δολάριο και ο χρυσός στο επίκεντρο
Η εξέλιξη της γαλλικής κρίσης θα έχει συνέπειες και στις διεθνείς αγορές.
Εάν η ΕΚΤ παρέμβει και η κίνηση εκληφθεί ως ένδειξη νομισματικής χαλάρωσης για τη στήριξη του γαλλικού χρέους, το ευρώ θα μπορούσε να δεχθεί πιέσεις, ενώ το δολάριο θα ενισχυόταν από τις σχετικές μεταβολές στις κεφαλαιακές ροές.
Εάν, αντίθετα, η ΕΚΤ αρνηθεί να παρέμβει και η κρίση εξαπλωθεί, οι επενδυτές ενδέχεται αρχικά να στραφούν προς το δολάριο ως ασφαλές καταφύγιο. Ο χρυσός θα μπορούσε επίσης να δεχθεί αυξημένες εισροές, αν και μια απότομη ενίσχυση του δολαρίου και των πραγματικών αποδόσεων ενδέχεται να προκαλέσει προσωρινές πιέσεις στην τιμή του.
Μακροπρόθεσμα, πάντως, η αμφισβήτηση της δημοσιονομικής αξιοπιστίας των μεγάλων οικονομιών και η αναζήτηση διαφοροποίησης των επίσημων αποθεματικών ενισχύουν τον ρόλο του χρυσού.
Η τάση αυτή έχει ήδη αποτυπωθεί στις αγορές, καθώς ο χρυσός αντιπροσωπεύει αυξανόμενο ποσοστό των παγκόσμιων επίσημων αποθεμάτων, ενώ οι κεντρικές τράπεζες συνεχίζουν να πραγματοποιούν σημαντικές αγορές.
Για τους επενδυτές, επομένως, το γαλλικό ζήτημα δεν αφορά μόνο την πορεία των ομολόγων μιας χώρας. Αφορά την εμπιστοσύνη στο ευρωπαϊκό θεσμικό πλαίσιο και τις συνέπειες που μπορεί να έχει μια κρίση αυτής της κλίμακας στην παγκόσμια νομισματική ισορροπία.
Σταθερότητα, όχι δημοσιονομικός εκτροχιασμός
Η γαλλική κρίση φέρνει στο προσκήνιο ένα θεμελιώδες ερώτημα για το μέλλον της Ευρωζώνης: μπορεί η ΕΚΤ να προστατεύσει τη νομισματική συνοχή χωρίς να αναλάβει την ευθύνη των δημοσιονομικών επιλογών των κρατών;
Μια στοχευμένη και θεσμικά αιτιολογημένη παρέμβαση θα μπορούσε να αποτρέψει μια ανεξέλεγκτη αναταραχή και να διαφυλάξει την ομαλή λειτουργία της αγοράς ομολόγων.
Αντίθετα, μια παρέμβαση που θα εκλαμβανόταν ως άνευ όρων διάσωση της Γαλλίας θα μπορούσε να ενισχύσει τις αμφιβολίες για την εφαρμογή των ευρωπαϊκών κανόνων και την ανεξαρτησία της ΕΚΤ.
Από την άλλη πλευρά, η πλήρης απουσία παρέμβασης σε περίπτωση συστημικής κρίσης θα μπορούσε να αναζωπυρώσει τις αμφιβολίες για την ανθεκτικότητα του κοινού νομίσματος.
Η ουσία είναι ότι η αξιοπιστία της Ευρώπης δεν θα κριθεί μόνο από το εάν η ΕΚΤ θα αγοράσει ή όχι γαλλικά ομόλογα. Θα κριθεί από το εάν θα μπορέσει να εξηγήσει με πειστικό τρόπο γιατί παρεμβαίνει, με ποιους όρους και μέχρι ποιο σημείο.
Η Γαλλία θα πρέπει να αναλάβει την ευθύνη της δημοσιονομικής προσαρμογής, ενώ η ΕΚΤ να διαφυλάξει τη νομισματική σταθερότητα χωρίς να μετατραπεί σε εγγυητή των κρατικών ελλειμμάτων.
Γιατί το πραγματικό διακύβευμα δεν είναι απλώς η διάσωση της Γαλλίας.
Τα ελλείμματα προκαλούνται από την κατάρρευση του παραγωγικού μοντέλου, οι νέες συνθήκες ανταγωνισμού από την Ασία και κυρίως από την Κίνα απαιτούν ευρύ μετασχηματισμό των οικονομιών της Γηραιάς Ηπείρου.
Και αυτό βεβαίως δεν είναι δουλειά της νομισματικής πολιτικής ή της... Κίνας. – αν δεν συμβεί, μια πρωτοφανής καταστροφή είναι βέβαιη.
www.bankingnews.gr
Εν ολίγοις θα αποτελέσει την αρχή του τέλους για το εγχείρημα του ευρώ καθώς οι αγορές χρέους θα το θεωρήσουν «λευκή σημαία» παράδοσης σε μια πορεία προς την δημοσιονομική αναξιοπιστία και κατάρρευση.
Οι λεγόμενες συνεπείς χώρες, αρχής γενομένης από τη Γερμανία, δεν πρόκειται να θελήσουν να πληρώσουν το λογαριασμό των σπάταλων Γάλλων – που έχουν εκτοξεύσει τις δημοσιονομικές δαπάνες στο 57% του ΑΕΠ και τα όρια ηλικίας παρεμένουν στα 62 έτη.
Η Γαλλία βρίσκεται αντιμέτωπη με μια από τις σοβαρότερες δοκιμασίες δημοσιονομικής αξιοπιστίας των τελευταίων ετών.
Η αύξηση του κόστους δανεισμού, η πολιτική αβεβαιότητα και η αδυναμία έγκρισης του προϋπολογισμού του 2027 έχουν επαναφέρει στις αγορές μνήμες της ευρωπαϊκής κρίσης χρέους στην οποία πρωταγωνίστησε η Ελλάδα.
Αυτή τη φορά, όμως, το πρόβλημα δεν αφορά μια μικρή οικονομία της περιφέρειας, αλλά τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης.
Το ερώτημα που αρχίζει να απασχολεί όλο και περισσότερο τους επενδυτές δεν είναι μόνο εάν η Γαλλία μπορεί να διαχειριστεί το χρέος της.
Είναι τι θα συμβεί εάν δεν μπορέσει. Θα αναγκαστεί η ΕΚΤ να παρέμβει για να αποτρέψει μια ανεξέλεγκτη άνοδο των αποδόσεων;
Η γαλλική κρίση που δοκιμάζει τα όρια της Ευρωζώνης
Η επιδείνωση της εικόνας των γαλλικών ομολόγων αποτυπώνει την αυξανόμενη επιφυλακτικότητα των επενδυτών απέναντι στη δημοσιονομική πορεία της χώρας.
Η διαφορά απόδοσης μεταξύ των γαλλικών και των γερμανικών 10ετών ομολόγων, το λεγόμενο spread OAT-Bund, έφτασε στις 177,7 μονάδες βάσης στις 22 Οκτωβρίου, στο υψηλότερο επίπεδο από το 2011, σύμφωνα με το Reuters.
Η άνοδος αυτή δεν αποτελεί απλώς μια συνηθισμένη διακύμανση της αγοράς ομολόγων.
Αντανακλά την ανησυχία για το δημόσιο χρέος, το οποίο υπερβαίνει τα 3,5 τρισ. ευρώ, το υψηλό δημοσιονομικό έλλειμμα και την πολιτική αδυναμία εξασφάλισης σταθερής κοινοβουλευτικής πλειοψηφίας.
Η κυβέρνηση του Sébastien Lecornu επιδιώκει να περιορίσει το έλλειμμα, ωστόσο η έγκριση των απαιτούμενων μέτρων συναντά αντιδράσεις και προεξοφλείται ότι είναι πολιτικά ανέφικτο να «περάσουν» μέτρα δημοσιονομικής προσαρμογής.
Οι επενδυτές δεν αμφισβητούν μόνο τους αριθμούς του προϋπολογισμού, αλλά κυρίως την δυνατότητα εφαρμογής μεταρρυθμιστικών μέτρων που έχει το πολιτικό σύστημα.
Το πρόβλημα αποκτά ευρωπαϊκές διαστάσεις επειδή η Γαλλία δεν είναι μια συνηθισμένη περίπτωση υπερχρεωμένου κράτους.
Η οικονομία της, το μέγεθος της αγοράς ομολόγων της και η συμμετοχή της στον πυρήνα της ευρωπαϊκής ολοκλήρωσης σημαίνουν ότι μια παρατεταμένη κρίση θα μπορούσε να επηρεάσει ολόκληρη την Ευρωζώνη.
Μια σημαντική αποσταθεροποίηση των γαλλικών ομολόγων θα μπορούσε να επιβαρύνει τις ευρωπαϊκές τράπεζες και ασφαλιστικές εταιρείες που διακρατούν κρατικό χρέος, να περιορίσει τη χρηματοδότηση της πραγματικής οικονομίας και να μεταφέρει την αβεβαιότητα σε άλλες αγορές κρατικών ομολόγων.
Αυτό είναι το σημείο στο οποίο η γαλλική δημοσιονομική κρίση μετατρέπεται σε πρόβλημα για την ίδια την ΕΚΤ.
Παρέμβαση για τη σταθερότητα ή διάσωση της Γαλλίας;
Η ΕΚΤ διαθέτει ήδη ένα εργαλείο που θα μπορούσε να χρησιμοποιηθεί σε περίπτωση σοβαρής αναταραχής: το Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (Transmission Protection Instrument – TPI).
Το TPI δημιουργήθηκε το 2022, όταν η αύξηση των επιτοκίων άρχισε να προκαλεί μεγάλες αποκλίσεις στο κόστος δανεισμού μεταξύ των χωρών της Ευρωζώνης.
Στόχος του είναι να αποτρέπει τις αδικαιολόγητες και άτακτες κινήσεις στις αγορές ομολόγων, όταν αυτές απειλούν να εμποδίσουν την ομοιόμορφη μετάδοση της νομισματικής πολιτικής σε όλα τα κράτη-μέλη.
Με απλά λόγια, η ΕΚΤ δεν θέλει μια χώρα να πληρώνει υπερβολικά υψηλό επιτόκιο μόνο και μόνο επειδή οι αγορές έχουν εισέλθει σε έναν κύκλο πανικού, με αποτέλεσμα η ενιαία νομισματική πολιτική να λειτουργεί διαφορετικά στη Γαλλία, στην Ιταλία ή στη Γερμανία.
Ωστόσο, το TPI δεν αποτελεί μηχανισμό αυτόματης διάσωσης κρατών.
Η ενεργοποίησή του προϋποθέτει αξιολόγηση της δημοσιονομικής βιωσιμότητας, της συμμόρφωσης με τους ευρωπαϊκούς δημοσιονομικούς κανόνες και της γενικότερης οικονομικής πολιτικής της χώρας - δηλαδή το γνωστό μας μνημόνιο.
Εδώ βρίσκεται η βασική δυσκολία για τη Γαλλία.
Η χώρα βρίσκεται σε Διαδικασία Υπερβολικού Ελλείμματος και η πορεία δημοσιονομικής προσαρμογής της αποτελεί αντικείμενο ευρωπαϊκής αξιολόγησης.
Η ίδια η ΕΚΤ έχει επισημάνει ότι η επιλεξιμότητα για το TPI συνδέεται με συγκεκριμένα δημοσιονομικά και μακροοικονομικά κριτήρια.
Επομένως, εάν η ΕΚΤ αποφάσιζε να αγοράσει γαλλικά ομόλογα, θα έπρεπε να εξηγήσει με σαφήνεια γιατί η παρέμβαση είναι απαραίτητη για τη λειτουργία της νομισματικής πολιτικής και όχι για να καλύψει τις δημοσιονομικές αδυναμίες της γαλλικής κυβέρνησης.
Η διάκριση αυτή είναι καθοριστική για την αξιοπιστία της.
Θα υπονομεύσει μια διάσωση τους ευρωπαϊκούς κανόνες;
Το μεγαλύτερο ρίσκο μιας παρέμβασης δεν θα ήταν απαραίτητα η άμεση οικονομική επιβάρυνση της ΕΚΤ. Θα ήταν το μήνυμα που θα εξέπεμπε προς τις αγορές και τις υπόλοιπες κυβερνήσεις της Ευρώπης.
Εάν η Γαλλία λάμβανε ουσιαστική στήριξη χωρίς να έχει προηγουμένως αποκαταστήσει τη δημοσιονομική της αξιοπιστία, θα μπορούσε να δημιουργηθεί η εντύπωση ότι το μέγεθος και η πολιτική ισχύς ενός κράτους προσφέρουν προστασία από τις συνέπειες της δημοσιονομικής του πολιτικής.
Ένα τέτοιο προηγούμενο θα δημιουργούσε τρία βασικά προβλήματα.
Πρώτον, θα αποδυνάμωνε τη δημοσιονομική πειθαρχία.
Εάν οι κυβερνήσεις θεωρούν ότι η ΕΚΤ θα παρέμβει τελικά για να περιορίσει το κόστος δανεισμού τους, το κίνητρο για δύσκολες δημοσιονομικές αποφάσεις ενδέχεται να μειωθεί.
Η αγορά θα μπορούσε να αρχίσει να τιμολογεί την προσδοκία μιας κεντρικής τραπεζικής προστασίας αντί να αξιολογεί αποκλειστικά τη βιωσιμότητα του χρέους κάθε χώρας.
Δεύτερον, θα δημιουργούσε ζήτημα άνισης μεταχείρισης των κρατών-μελών.
Πώς θα μπορούσε η ΕΚΤ να αιτιολογήσει μια παρέμβαση υπέρ της Γαλλίας, εάν είχε απαιτήσει αυστηρή δημοσιονομική προσαρμογή από άλλες χώρες που αντιμετώπισαν κρίσεις χρέους;
Η αξιοπιστία της Ευρωπαϊκής Ένωσης εξαρτάται σε μεγάλο βαθμό από την αντίληψη ότι οι κανόνες ισχύουν για όλους.
Τρίτον, θα έθετε υπό πίεση την ανεξαρτησία της κεντρικής τράπεζας.
Η ΕΚΤ έχει ως πρωταρχικό στόχο τη διατήρηση της σταθερότητας των τιμών.
Εάν οι παρεμβάσεις της εκληφθούν ως χρηματοδότηση κυβερνητικών ελλειμμάτων, θα μπορούσε να δημιουργηθεί η εντύπωση ότι η νομισματική πολιτική υποτάσσεται στις δημοσιονομικές ανάγκες των κρατών.
Αυτό ακριβώς είναι που επιχειρεί να αποτρέψει το άρθρο 123 της Συνθήκης για τη λειτουργία της Ευρωπαϊκής Ένωσης, το οποίο απαγορεύει την άμεση νομισματική χρηματοδότηση των κυβερνήσεων και την απευθείας αγορά κρατικού χρέους από την ΕΚΤ.
Υπάρχει, βέβαια, μια σημαντική νομική διάκριση: οι αγορές ομολόγων στη δευτερογενή αγορά δεν απαγορεύονται συλλήβδην.
Μπορούν να αποτελέσουν εργαλείο νομισματικής πολιτικής, εφόσον τηρούνται οι σχετικές προϋποθέσεις και οι δικλίδες ασφαλείας.
Συνεπώς, μια παρέμβαση της ΕΚΤ δεν ισοδυναμεί αυτομάτως με παραβίαση των Συνθηκών.
Το κρίσιμο ζήτημα είναι ο σκοπός, η αναλογικότητα και οι όροι της - δηλαδή εάν και πώς θα επιβηθούν επαχθείς όροι στη Γαλλία παρόμοιοι με αυτούς που επιβλήθηκαν στην Ελλάδα.
Εάν δεν παρέμβει, κινδυνεύει περισσότερο το ευρώ;
Η αντίθετη επιλογή δεν είναι χωρίς κόστος. Εάν η ΕΚΤ αρνηθεί να παρέμβει και η κρίση των γαλλικών ομολόγων ενταθεί, υπάρχει κίνδυνος να δημιουργηθεί ένας φαύλος κύκλος.
Οι υψηλότερες αποδόσεις αυξάνουν το κόστος εξυπηρέτησης του χρέους, επιβαρύνουν τον προϋπολογισμό και ενισχύουν τις αμφιβολίες για τη δημοσιονομική βιωσιμότητα. Η επιδείνωση της εμπιστοσύνης μπορεί να οδηγήσει σε νέες πωλήσεις ομολόγων, με αποτέλεσμα περαιτέρω άνοδο των αποδόσεων.
Εάν η αναταραχή μεταδοθεί στην Ιταλία ή σε άλλες χώρες, το πρόβλημα θα πάψει να αφορά αποκλειστικά τη Γαλλία. Θα τεθεί εκ νέου υπό αμφισβήτηση η συνοχή της Ευρωζώνης και η δυνατότητα της ΕΚΤ να ασκεί ενιαία νομισματική πολιτική.
Αυτό θα μπορούσε να πλήξει την εμπιστοσύνη στο ευρώ, καθώς οι επενδυτές θα αναρωτιούνταν εάν η Ευρωπαϊκή Ένωση διαθέτει τους πολιτικούς και θεσμικούς μηχανισμούς για να αντιμετωπίσει μια κρίση σε ένα από τα μεγαλύτερα κράτη-μέλη της.
Το ιστορικό προηγούμενο του 2012 είναι χαρακτηριστικό.
Η δέσμευση του Mario Draghi ότι η ΕΚΤ θα κάνει «ό,τι χρειαστεί» συνέβαλε στην αποκλιμάκωση της κρίσης, επειδή οι αγορές πείστηκαν ότι η διάλυση της Ευρωζώνης δεν αποτελούσε αποδεκτή επιλογή.
Ωστόσο, η σημερινή κατάσταση είναι διαφορετική.
Το ζήτημα δεν είναι μόνο η αποτροπή μιας κερδοσκοπικής επίθεσης στο ευρώ, αλλά και η αντιμετώπιση των δημοσιονομικών προβλημάτων μιας μεγάλης οικονομίας με υψηλό χρέος και πολιτικές δυσκολίες.
Η ΕΚΤ θα πρέπει επομένως να ισορροπήσει ανάμεσα σε δύο κινδύνους: να επιτρέψει στην κρίση να μεταδοθεί ή να δημιουργήσει την εντύπωση ότι αναλαμβάνει να προστατεύει κυβερνήσεις από τις συνέπειες των επιλογών τους.
Το ευρώ, το δολάριο και ο χρυσός στο επίκεντρο
Η εξέλιξη της γαλλικής κρίσης θα έχει συνέπειες και στις διεθνείς αγορές.
Εάν η ΕΚΤ παρέμβει και η κίνηση εκληφθεί ως ένδειξη νομισματικής χαλάρωσης για τη στήριξη του γαλλικού χρέους, το ευρώ θα μπορούσε να δεχθεί πιέσεις, ενώ το δολάριο θα ενισχυόταν από τις σχετικές μεταβολές στις κεφαλαιακές ροές.
Εάν, αντίθετα, η ΕΚΤ αρνηθεί να παρέμβει και η κρίση εξαπλωθεί, οι επενδυτές ενδέχεται αρχικά να στραφούν προς το δολάριο ως ασφαλές καταφύγιο. Ο χρυσός θα μπορούσε επίσης να δεχθεί αυξημένες εισροές, αν και μια απότομη ενίσχυση του δολαρίου και των πραγματικών αποδόσεων ενδέχεται να προκαλέσει προσωρινές πιέσεις στην τιμή του.
Μακροπρόθεσμα, πάντως, η αμφισβήτηση της δημοσιονομικής αξιοπιστίας των μεγάλων οικονομιών και η αναζήτηση διαφοροποίησης των επίσημων αποθεματικών ενισχύουν τον ρόλο του χρυσού.
Η τάση αυτή έχει ήδη αποτυπωθεί στις αγορές, καθώς ο χρυσός αντιπροσωπεύει αυξανόμενο ποσοστό των παγκόσμιων επίσημων αποθεμάτων, ενώ οι κεντρικές τράπεζες συνεχίζουν να πραγματοποιούν σημαντικές αγορές.
Για τους επενδυτές, επομένως, το γαλλικό ζήτημα δεν αφορά μόνο την πορεία των ομολόγων μιας χώρας. Αφορά την εμπιστοσύνη στο ευρωπαϊκό θεσμικό πλαίσιο και τις συνέπειες που μπορεί να έχει μια κρίση αυτής της κλίμακας στην παγκόσμια νομισματική ισορροπία.
Σταθερότητα, όχι δημοσιονομικός εκτροχιασμός
Η γαλλική κρίση φέρνει στο προσκήνιο ένα θεμελιώδες ερώτημα για το μέλλον της Ευρωζώνης: μπορεί η ΕΚΤ να προστατεύσει τη νομισματική συνοχή χωρίς να αναλάβει την ευθύνη των δημοσιονομικών επιλογών των κρατών;
Μια στοχευμένη και θεσμικά αιτιολογημένη παρέμβαση θα μπορούσε να αποτρέψει μια ανεξέλεγκτη αναταραχή και να διαφυλάξει την ομαλή λειτουργία της αγοράς ομολόγων.
Αντίθετα, μια παρέμβαση που θα εκλαμβανόταν ως άνευ όρων διάσωση της Γαλλίας θα μπορούσε να ενισχύσει τις αμφιβολίες για την εφαρμογή των ευρωπαϊκών κανόνων και την ανεξαρτησία της ΕΚΤ.
Από την άλλη πλευρά, η πλήρης απουσία παρέμβασης σε περίπτωση συστημικής κρίσης θα μπορούσε να αναζωπυρώσει τις αμφιβολίες για την ανθεκτικότητα του κοινού νομίσματος.
Η ουσία είναι ότι η αξιοπιστία της Ευρώπης δεν θα κριθεί μόνο από το εάν η ΕΚΤ θα αγοράσει ή όχι γαλλικά ομόλογα. Θα κριθεί από το εάν θα μπορέσει να εξηγήσει με πειστικό τρόπο γιατί παρεμβαίνει, με ποιους όρους και μέχρι ποιο σημείο.
Η Γαλλία θα πρέπει να αναλάβει την ευθύνη της δημοσιονομικής προσαρμογής, ενώ η ΕΚΤ να διαφυλάξει τη νομισματική σταθερότητα χωρίς να μετατραπεί σε εγγυητή των κρατικών ελλειμμάτων.
Γιατί το πραγματικό διακύβευμα δεν είναι απλώς η διάσωση της Γαλλίας.
Τα ελλείμματα προκαλούνται από την κατάρρευση του παραγωγικού μοντέλου, οι νέες συνθήκες ανταγωνισμού από την Ασία και κυρίως από την Κίνα απαιτούν ευρύ μετασχηματισμό των οικονομιών της Γηραιάς Ηπείρου.
Και αυτό βεβαίως δεν είναι δουλειά της νομισματικής πολιτικής ή της... Κίνας. – αν δεν συμβεί, μια πρωτοφανής καταστροφή είναι βέβαιη.
www.bankingnews.gr

Σχόλια αναγνωστών